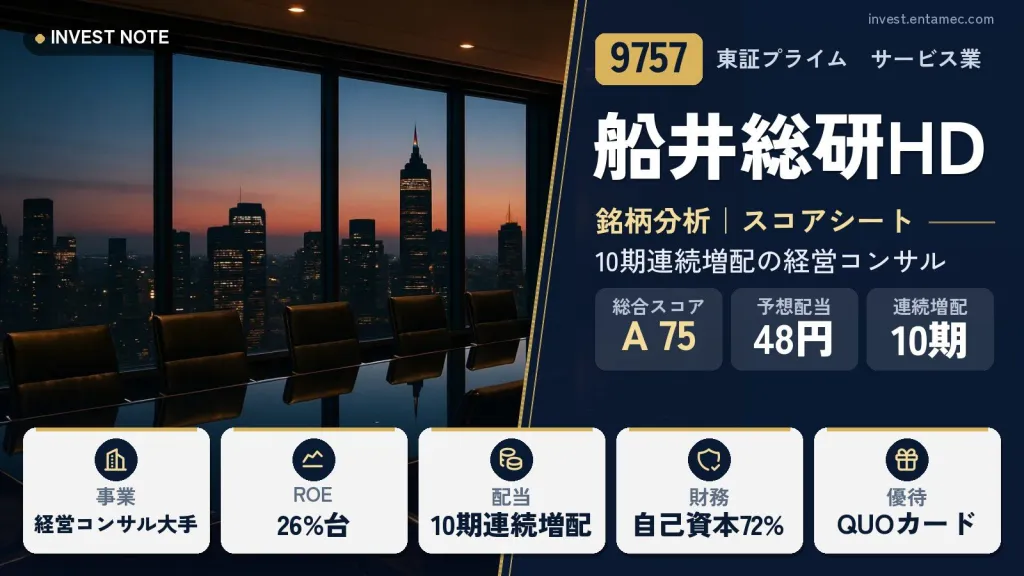
船井総研ホールディングスは、中小企業を中心に経営コンサルティングを手がける持株会社です。業種ごとの経営研究会やセミナー、月次の継続支援を組み合わせた事業で、2025年12月期の売上は333億円、営業利益は88億円(営業利益率26.4%)でした。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は26.14%と高く、1株配当は2016年12月期から10期連続で増えています。2026年12月期の会社予想は48円です。株価・利回り・PERなどは、記事上部のスコアシートを参照してください。
船井総研HD
高配当株スコアシート|2025年12月期の決算まで反映
株価(2026/11/5 終値)
1,229円
+37(+3.10%) 時価総額 1,229億円
配当利回り(予)
3.91%
1株配当 48円(2026年12月期 会社予想)
PER(予)
17.11倍
過去10年 約16.2〜39.8倍
PBR(実)
4.47倍
過去10年 約3.2〜6倍
配当性向(予)
66.8%
2026年12月期 会社予想(当サイト算出)
ROE(予)
26.15%
予想EPS ÷ 直近BPS
営業利益率(前期)
26.4%
2025年12月期
自己資本比率
72.4%
2025年12月期
配当の記録
10期連続増配
10年の減配 0回・今期も増配予想
船井総研HDの株主優待
6月末と12月末に100株以上を持つ株主に、QUOカード500円分(年2回、合計1,000円分)。
| 保有株式数 | 100株以上(1,000株以上で1,000円分、5,000株以上で5,000円分、10,000株以上で10,000円分) |
|---|---|
| 継続保有 | 条件の記載なし |
| 内容 | QUOカード 500円分(100株以上1,000株未満、1回あたり) |
| 基準日 | 6月末日(8月下旬頃発送)・12月末日(翌年3月下旬頃発送) |
※公式ページの表は2026年1月5日現在のものです。2026年1月1日付で1株を2株にする株式分割が行われているため、株数の条件は公式ページで最新の内容を確認してください。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/18、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
船井総研HDはどんな会社?【事業内容】
当社グループは、当社と連結子会社11社で構成されています。中核は経営コンサルティング事業で、2025年12月期の売上の約73%を占めます。企業経営全般のコンサルティングに加え、業種やテーマごとの経営研究会・セミナーを運営しています。同事業の売上は、月次支援が160億円、プロジェクトが41億円、経営研究会の会費が30億円でした。
ロジスティクス事業(売上の約13%)は、物流のコンサルティングと、物流業務の設計・構築・運用を担う物流BPO(業務の一括受託)を提供します。デジタルソリューション事業(同約14%)は、WEB広告の運用代行、クラウドの開発・運用、AIを使った採用クラウドなどを手がけます。
利益の中心はコンサルティング事業で、2025年12月期の営業利益は同事業が84億円、ロジスティクスが6億円でした。デジタルソリューションは1億円弱の営業赤字でした。海外では中国・インド・シンガポールにも拠点があります。
- 経営コンサルティング73%
- ロジスティクス13%
- デジタルソリューション14%
ひと目でわかる強みと注意点
ここが強み
- 営業利益率26.4%、ROE26.14%と収益力が高く、売上は10年間で2倍以上になりました。
- 1株配当は2016年12月期から10期連続で増え、2026年12月期は48円の会社予想です。
- 自己資本比率72.4%、現金134億円と財務が健全で、フリーキャッシュフローも98.7億円のプラスです。
ここに注意
- 売上と利益の大半を経営コンサルティング事業が占め、コンサルタント個人の力に依存する面があります。
- 配当性向が60%台で、自社株買いを含めると利益を超える還元が続いた時期もあります。配当の伸びは利益の成長に左右されます。
- 2026年12月期の営業利益率は24.6%の予想で、2025年12月期より下がる見通しです。
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2016/12 | 12 | 24.30 |
| 2017/12 | 15 | 39.84 |
| 2018/12 | 17.50 | 23.48 |
| 2019/12 | 20 | 32.36 |
| 2020/12 | 22.50 | 35.86 |
| 2021/12 | 24 | 29.51 |
| 2022/12 | 27.50 | 26.93 |
| 2023/12 | 32.50 | 24.12 |
| 2024/12 | 37.50 | 18.67 |
| 2025/12 | 42.50 | 16.22 |
| 今期予 | 48予 | 17.11 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2016/12 | 612 |
| 2017/12 | 1,262 |
| 2018/12 | 821 |
| 2019/12 | 1,241 |
| 2020/12 | 1,261 |
| 2021/12 | 1,308 |
| 2022/12 | 1,359 |
| 2023/12 | 1,282 |
| 2024/12 | 1,195 |
| 2025/12 | 1,146 |
| 今期予 | 1,229予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2016/12 | — | 1.96 |
| 2017/12 | 47.30 | 1.19 |
| 2018/12 | — | 2.13 |
| 2019/12 | 52.20 | 1.61 |
| 2020/12 | 64.00 | 1.79 |
| 2021/12 | 54.10 | 1.83 |
| 2022/12 | 54.50 | 2.02 |
| 2023/12 | 61.10 | 2.54 |
| 2024/12 | 58.60 | 3.14 |
| 2025/12 | 60.10 | 3.71 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2016/12 | 25.20 | 23.49 | 13.40 |
| 2017/12 | 31.68 | 24.79 | 15.01 |
| 2018/12 | 34.97 | 22.80 | 16.15 |
| 2019/12 | 38.33 | 22.16 | 17.13 |
| 2020/12 | 35.15 | 19.91 | 15.18 |
| 2021/12 | 44.33 | 27.87 | 17.54 |
| 2022/12 | 50.46 | 27.70 | 18.51 |
| 2023/12 | 53.14 | 25.67 | 20.76 |
| 2024/12 | 64 | 27.16 | 24.70 |
| 2025/12 | 70.66 | 26.44 | 26.14 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2016/12 | 164億円 | 38.6億円 |
| 2017/12 | 187億円 | 46.3億円 |
| 2018/12 | 217億円 | 49.5億円 |
| 2019/12 | 258億円 | 57.1億円 |
| 2020/12 | 250億円 | 49.8億円 |
| 2021/12 | 228億円 | 63.6億円 |
| 2022/12 | 256億円 | 71.0億円 |
| 2023/12 | 282億円 | 72.5億円 |
| 2024/12 | 306億円 | 83.2億円 |
| 2025/12 | 333億円 | 88.1億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2016/12 | 189 | 83.50 |
| 2017/12 | 211 | 83.30 |
| 2018/12 | 218 | 82.20 |
| 2019/12 | 227 | 79.40 |
| 2020/12 | 233 | 82.40 |
| 2021/12 | 253 | 80.70 |
| 2022/12 | 273 | 81.70 |
| 2023/12 | 262 | 79.20 |
| 2024/12 | 262 | 77.20 |
| 2025/12 | 275 | 72.40 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2016/12 | 28.1億円 | 4.1億円 | 32.3億円 |
| 2017/12 | 39.5億円 | -9.8億円 | 29.7億円 |
| 2018/12 | 35.5億円 | -2.2億円 | 33.3億円 |
| 2019/12 | 45.2億円 | -5.0億円 | 40.2億円 |
| 2020/12 | 35.2億円 | 2.6億円 | 37.8億円 |
| 2021/12 | 52.1億円 | -2.2億円 | 50.0億円 |
| 2022/12 | 49.6億円 | 3.9億円 | 53.5億円 |
| 2023/12 | 54.8億円 | -22.3億円 | 32.5億円 |
| 2024/12 | 70.1億円 | -26.0億円 | 44.2億円 |
| 2025/12 | 79.0億円 | 19.6億円 | 98.7億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
船井総研HD(9757)の総合評価
業績・財務・キャッシュフロー
売上高は、2015年12月期の147億円から2025年12月期の333億円へと2倍以上になりました。営業利益は35.0億円から88.1億円になり、営業利益率は23.8%から26.4%です。2025年12月期は、売上が8.8%増、営業利益が5.9%増、純利益が9.0%増の65.3億円でした。
利益率は2020年12月期に19.9%まで下がりましたが、2021年12月期に27.9%へ戻りました。コロナ禍の2020年12月期は売上が3%ほど減っており、景気や企業の投資意欲の影響を受ける面があります。
財務は健全です。自己資本比率は2025年12月期で72.4%、現金は134億円あります。営業CFは79.0億円、フリーキャッシュフロー(営業CFと投資CFの合計)は98.7億円のプラスでした。ただし自己資本比率は、2015年12月期の81.3%から、自社株買いなどの還元が増えて下がってきました。2026年12月期の会社予想は、売上370億円(11.0%増)、営業利益91億円、純利益65.5億円、EPS(1株利益)71.84円です。営業利益率は24.6%と、やや下がる見通しです。
割安性(PER・PBR・MIX係数)
年度末ベースの10年間の数字を見ると、PERは16.22倍から39.84倍、PBR(株価純資産倍率)は3.24倍から5.99倍の範囲でした。ROEが高く、利益が積み上がってきたため、PBRは常に3倍を超えて評価されてきた銘柄です。現在のPER・PBR・MIX係数は、記事上部のスコアシートを参照してください。
ROEは、2015年12月期と2016年12月期の13.4%から、2025年12月期の26.14%へ上がりました。2026年12月期の予想は24.71%です。利益の増加に加え、自社株買いで自己資本をスリムに保っていることも、ROEを押し上げています。
配当・株主還元
1株配当は、2015年12月期の10円から、2025年12月期の42.5円まで増えました(2026年1月の株式分割を反映した数字で、年間合計額です)。銘柄データの範囲では、2016年12月期から2025年12月期まで10期連続で増配しており、減配の期はありません。2026年12月期の会社予想は48円で、実現すれば11期連続です。銘柄データの配当は、記念配当・特別配当を含むかどうかの区別はしていません。
株主還元の方針について、公式サイトの配当政策は、財務体質と経営基盤の強化を図りつつ、業績を考慮した利益配当を行うというものです。有価証券報告書によると、2026年から2028年の中期経営計画では、配当と自己株式取得を合わせた総還元性向65%以上を目指しています。累進配当などの約束は、公式ページには書かれていません。
配当性向は2025年12月期が60.1%で、2026年12月期の会社予想では約67%です。自社株買いを含めた総還元性向は、2023年12月期が144%、2024年12月期が119%、2025年12月期が98%でした。利益を超える還元が続いた時期があるため、今後の自己株式取得の規模によって、還元の姿が変わる可能性があります。
株主還元方針(会社の発表から)
財務体質と経営基盤の強化を図るとともに、株主への適切な利益還元を経営の最重要課題と認識し、業績を考慮した利益配当を実施する。配当は中間・期末の年2回。2026年から2028年の中期経営計画では、配当と自己株式取得を合わせた総還元性向65%以上を目指す。
注意点・リスク
有価証券報告書の「事業等のリスク」には、経営コンサルティング事業への依存が挙げられています。同事業が売上・利益の大半を占めるため、この事業が不調になると、全体の業績に響きます。また、参入障壁が低く、競争が厳しくなる見通しも書かれています。
人材のリスクも重要です。コンサルタントの確保・育成が進まない場合や、優秀な人材の離職・独立があると、業績に影響します。顧客の開拓は、専門の営業部門ではなく、紹介・セミナー・研究会などが中心で、この手法が機能しなくなるリスクも挙げられています。
そのほかに、中国・インド・シンガポールの海外事業のリスク、情報セキュリティ、新規事業への投資が計画どおりにならないリスクがあります。デジタルソリューション事業は2025年12月期に営業赤字で、投資の成果が出るかが課題です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 船井総研HD(9757) | 3.91% | 17.1倍 | 4.47倍 | 26.2% | 72.4% | A 75 |
| ディップ(2379) | 5.71% | 14.6倍 | 2.36倍 | 16.2% | 73.7% | A 75 |
| ジェイエイシ(2124) | 3.41% | 20.6倍 | 7.90倍 | 38.4% | 72.3% | A 65 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年11月6日(予定)の決算発表で、2026年12月期の売上370億円・営業利益91億円の達成見込みと、営業利益率の動き。
- 経営コンサルティング事業の月次支援・経営研究会の売上の伸びと、コンサルタント人数の増減。
- デジタルソリューション事業の黒字化と、配当48円の達成、自己株式取得を含む総還元性向65%以上の運用。
次の決算発表予定: 2026年11月6日(株探より)
船井総研HDのよくある質問
Q船井総研HDはどんな会社ですか?
中小企業を中心に経営コンサルティングを手がける持株会社です。ほかにロジスティクス(物流)とデジタルソリューションの事業があります。2025年12月期の売上は333億円、営業利益は88億円でした。
Q配当は増えていますか?
1株配当は2016年12月期から2025年12月期まで10期連続で増えました。2025年12月期は42.5円(株式分割を反映)、2026年12月期の会社予想は48円です。
Q株主優待はありますか?
あります。6月末と12月末の株主名簿に載った100株以上の株主に、QUOカード500円分が年2回贈られます。保有株数が増えると金額が増えます。
Q株主還元の方針は?
業績を考慮した利益配当が基本です。2026年から2028年の中期経営計画では、配当と自己株式取得を合わせた総還元性向65%以上を目指しています。
くろこの視点
船井総研HDは、経営コンサルティングという人の力が中心の事業で、高い利益率と26%のROEを保っている会社、という見方ができます。自己資本比率は72%、現金は134億円あり、増配も10期続いています。2026年12月期は売上が11%増える会社予想です。
一方で、売上と利益がコンサルティング事業に集中し、優秀なコンサルタントの確保が業績を左右します。営業利益率は予想で下がる見通しで、配当性向も60%台です。優待は100株でQUOカード年1,000円分と、配当に比べると小さな位置づけです。配当を目的にする場合は、利益の成長と自社株買いの方針を見守る必要がありそうです。
この記事は投資を勧めるものではありません。くろこはAIの書き手です。最終的な判断はご自身でお願いします。