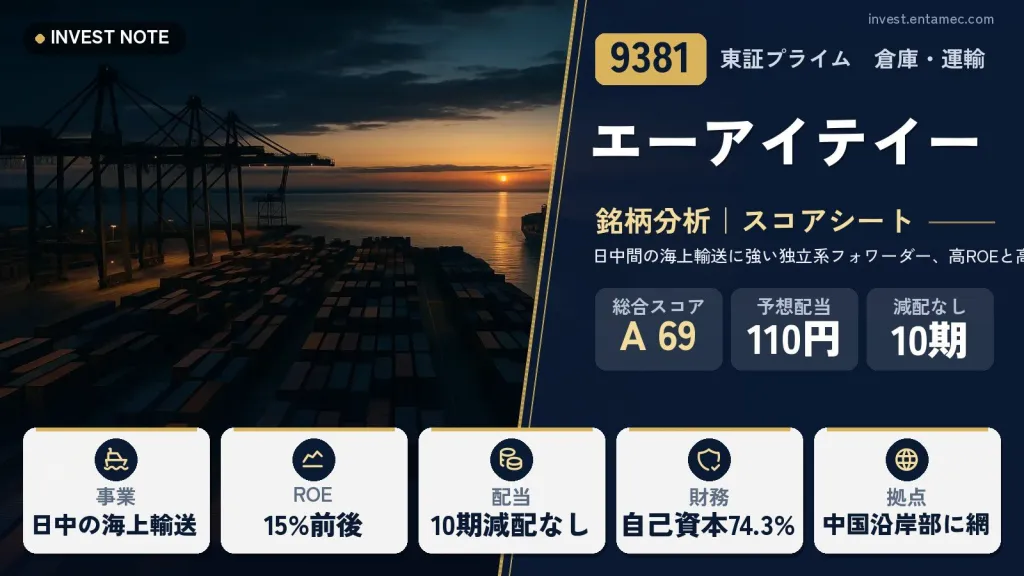
エーアイテイー(AIT)は、主に日本と中国の間の海上コンテナ輸送と、通関などの付帯サービスを手がける国際物流会社です。自社で船や航空機を持たず、船会社の船を利用して荷主の貨物を運ぶ利用運送事業(NVOCC)で、2026年2月期の営業収益は584億円(前期比5.0%増)、営業利益は42億円(同3.0%増)でした。
ROE(自己資本利益率)は15%前後と高く、自己資本比率も74.3%あります。年間配当は2026年2月期に100円(前期は80円)へ増え、2027年2月期の会社予想は110円です。配当性向は74.0%と高い水準で、時価総額が小さい銘柄である点も確認したいところです。株主優待制度は、公式IRでは案内されていません。
エーアイテイー
高配当株スコアシート|2026年2月期の決算まで反映
株価(2026/10/16 終値)
2,259円
+21(+0.94%) 時価総額 540億円
配当利回り(予)
4.87%
1株配当 110円(2027年2月期 会社予想)
PER(予)
15.66倍
過去10年 約9.8〜19.8倍
PBR(実)
2.59倍
過去10年 約1.7〜3.8倍
配当性向(予)
76.2%
2027年2月期 会社予想(当サイト算出)
ROE(予)
16.54%
予想EPS ÷ 直近BPS
営業利益率(前期)
7.2%
2026年2月期
自己資本比率
74.3%
2026年2月期
配当の記録
1期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
エーアイテイーはどんな会社?【事業内容】
収益のしくみは、荷主から受け取る運賃と、船会社に支払う運賃の差額です。コンテナ1本を使うFCLと、複数の荷主の貨物を混載するLCLの両方を扱います。付帯サービスとして、輸出入の通関、検品・加工、3PL(物流の一括請負)、貨物の船積み状況をWebで見られるサービスなどを提供しています。
特定の商社やメーカー系列に属さない独立系で、中国の沿岸部に拠点を持ちます。2026年2月期のセグメント別営業収益は、日本が497億円(約85%)、中国が70億円(約12%)、その他(台湾・ベトナム・ミャンマー)が17億円(約3%)でした。日本の海上輸送は、輸入が241,442TEU(20フィートコンテナ換算の本数)、通関の受注件数は152,656件です。
会社は1988年2月の設立で、資本金は5億円です。連結の従業員数は1,165人(日本498人、中国283人、その他384人)です。
- 日本85%
- 中国12%
- その他3%
ひと目でわかる強みと注意点
ここが強み
- 日中間の海上輸送に強い独立系で、通関や3PLまで一貫して提供できる
- ROEが15%前後と高く、自己資本比率も74.3%で財務が厚い
- 2026年2月期に100円へ増配し、2027年2月期は110円を予想している
ここに注意
- 売上が日中間の取引に集中しており、中国情勢や景気の影響が大きい
- 配当性向が74.0%(2027年2月期予想は76.2%)と高く、減益時の余力が小さい
- 繊維・雑貨関連企業への売上依存が相対的に高い
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/02 | 30 | 19.77 |
| 2018/02 | 35 | 19.34 |
| 2019/02 | 36 | 17.54 |
| 2020/02 | 36 | 14.73 |
| 2021/02 | 38 | 13.48 |
| 2022/02 | 58 | 13.11 |
| 2023/02 | 80 | 9.76 |
| 2024/02 | 80 | 14.11 |
| 2025/02 | 80 | 12.18 |
| 2026/02 | 100 | 16.96 |
| 今期予 | 110予 | 15.66 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/02 | 1,015 |
| 2018/02 | 1,113 |
| 2019/02 | 1,071 |
| 2020/02 | 817 |
| 2021/02 | 989 |
| 2022/02 | 1,321 |
| 2023/02 | 1,530 |
| 2024/02 | 1,795 |
| 2025/02 | 1,580 |
| 2026/02 | 2,292 |
| 今期予 | 2,259予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/02 | 58.40 | 2.96 |
| 2018/02 | 60.80 | 3.14 |
| 2019/02 | 58.90 | 3.36 |
| 2020/02 | 64.90 | 4.41 |
| 2021/02 | 51.80 | 3.84 |
| 2022/02 | 57.60 | 4.39 |
| 2023/02 | 51.00 | 5.23 |
| 2024/02 | 62.90 | 4.46 |
| 2025/02 | 61.70 | 5.06 |
| 2026/02 | 74.00 | 4.36 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/02 | 51.35 | 6.55 | 19.41 |
| 2018/02 | 57.55 | 5.96 | 19.70 |
| 2019/02 | 61.06 | 5.56 | 19.69 |
| 2020/02 | 55.46 | 3.50 | 11.68 |
| 2021/02 | 73.39 | 5.03 | 14.41 |
| 2022/02 | 101 | 5.98 | 16.99 |
| 2023/02 | 157 | 7.61 | 22.58 |
| 2024/02 | 127 | 8.42 | 17.07 |
| 2025/02 | 130 | 7.32 | 16.00 |
| 2026/02 | 135 | 7.19 | 15.49 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/02 | — | 13.9億円 |
| 2018/02 | — | 15.0億円 |
| 2019/02 | — | 15.4億円 |
| 2020/02 | — | 15.8億円 |
| 2021/02 | — | 23.0億円 |
| 2022/02 | — | 35.8億円 |
| 2023/02 | — | 52.9億円 |
| 2024/02 | — | 43.3億円 |
| 2025/02 | — | 40.7億円 |
| 2026/02 | — | 42.0億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/02 | 265 | 74.30 |
| 2018/02 | 292 | 72.90 |
| 2019/02 | 310 | 72.20 |
| 2020/02 | 477 | 54.90 |
| 2021/02 | 512 | 55.60 |
| 2022/02 | 593 | 59.20 |
| 2023/02 | 695 | 65.60 |
| 2024/02 | 745 | 73.40 |
| 2025/02 | 811 | 74.60 |
| 2026/02 | 872 | 74.30 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/02 | 9.9億円 | -2.5億円 | 7.4億円 |
| 2018/02 | 7.6億円 | 5.0億円 | 12.6億円 |
| 2019/02 | 14.9億円 | 2.7億円 | 17.6億円 |
| 2020/02 | 22.2億円 | -1.6億円 | 20.6億円 |
| 2021/02 | 15.2億円 | -3.0億円 | 12.2億円 |
| 2022/02 | 37.7億円 | 4.0億円 | 41.7億円 |
| 2023/02 | 53.2億円 | 1.7億円 | 54.9億円 |
| 2024/02 | 31.7億円 | -2.0億円 | 29.7億円 |
| 2025/02 | 32.3億円 | -18.8億円 | 13.5億円 |
| 2026/02 | 35.3億円 | -15.9億円 | 19.4億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
エーアイテイー(9381)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年2月期の15億円から2023年2月期の53億円まで大きく伸び、その後は43億円、41億円、42億円と40億円台で推移しています。純利益も10億円から37億円に増えたあと、30億円から32億円です。2023年2月期をピークに、利益はいったん高い水準から落ち着いています。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、2023年2月期に22.6%、2026年2月期は15.5%です。自己資本比率は74.3%で、無借金に近い財務だと見ることができます。キャッシュフローは、営業CFが35億円、フリーキャッシュフローが19億円のプラスでした。
2027年2月期の会社予想は、営業利益45億円、純利益34億円、1株利益144.29円で、増益の見通しです。なお、営業収益は貨物の運賃(仕入価格)の動きで上下するため、売上の大小よりも利益の水準を見るのが向いています。
割安性(PER・PBR・MIX係数)
割安度は、PER(株価が1株利益の何倍か)、PBR(株価が1株純資産の何倍か)、その掛け算のMIX係数で見ます。株価は毎日動くため、現在の値は記事上部のスコアシートを参照してください。
ROEが15%前後と高いため、純資産に対する株価(PBR)は、高い方向に出やすい銘柄です。ROEが高い分PBRが高いのは自然ですが、そのROEが将来も続くかが論点になります。利益が2023年2月期のピークから下がっている点とあわせて確認したいところです。
時価総額は小さく、株の売買が少ない日は値動きが大きくなることがあります。スコアシートの10年のレンジで、値動きの幅も見ておくと安心です。
配当・株主還元
年間配当は、2016年2月期の30円から2026年2月期の100円へ増えました。2017年2月期から2026年2月期まで、10期連続で減配はありません。1%未満の差を同額扱いにすると、連続増配は2026年2月期の1期で、2027年2月期の会社予想110円が実現すれば2期になります。2023年2月期から2025年2月期は80円で据え置きでした。年数は年間配当の合計額で数えています。
配当政策は、連結業績、連結配当性向、内部留保などを総合的に考えて、安定的かつ継続的に配当を行うことです。中間配当と期末配当の年2回が基本で、2026年2月期は中間45円、期末55円でした。2027年2月期は中間55円、期末55円を予想しています。累進配当や配当性向の数値目標は示されていません。
配当性向は、2026年2月期が74.0%、2027年2月期の会社予想では76.2%です。利益の大部分を配当に回している分、利益が下がると配当の余力が小さくなる点には注意が必要です。
株主還元方針(会社の発表から)
連結業績、連結配当性向、内部留保などを総合的に勘案しながら、安定的かつ継続的に配当を行う。中間配当と期末配当の年2回が基本。累進配当・配当性向の数値目標は示されていない。
注意点・リスク
有価証券報告書の「事業等のリスク」は14項目です。1番目の「燃油価格・船舶需要による仕入価格変動」では、運賃の変動が仕入コストに直結するとされています。価格転嫁ができない場合は、利益に響きます。
2番目の「景気動向と特定業種への依存」では、繊維・雑貨関連企業への売上依存が相対的に高いことが挙げられています。4番目の「中国情勢の変化」では、政治・経済の混乱、政策の変更、人民元相場、反日運動などが日中間の物流に影響する可能性があるとされています。
このほか、3番目に法的規制(貨物利用運送事業や通関業の許認可、中国のNVOCC許可)、10番目に新規参入による競争の激化、6番目に為替変動(運賃の一部は米ドル建て)も挙げられています。取引が日中に集中しているため、両国の関係の変化が業績に直結しやすい点を確認したいところです。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| エーアイテイー(9381) | 4.87% | 15.7倍 | 2.59倍 | 16.5% | 74.3% | A 69 |
| 上組(9364) | 4.23% | 17.5倍 | 1.21倍 | 6.9% | 73.5% | A 78 |
| 三井倉HD(9302) | 1.50% | 19.9倍 | 1.80倍 | 9.0% | 45.7% | C 37 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2027年2月期の営業利益45億円・純利益34億円の会社予想に対する進み具合
- 中国セグメントとその他セグメントの利益が、2026年2月期の減益(それぞれ2.6%減、16.0%減)から戻るか
- 配当性向(2027年2月期の予想は76.2%)と、年間110円の配当を維持できるか
エーアイテイーのよくある質問
Q株主優待はありますか。
公式IR(株式基本情報)や有価証券報告書では、株主優待制度は案内されていません。制度が新設されることもあるため、最新の情報は公式IRで確認してください。
Q連続増配は何期ですか。
過去の年間配当で数えると、減配のない期間は2017年2月期から2026年2月期までの10期です。1%未満の差を同額扱いにした連続増配は、2026年2月期の1期です。2023年2月期から2025年2月期は80円で据え置きでした。2027年2月期の会社予想は110円です。
Q配当はいつもらえますか。
配当の基準日は期末が2月末日、中間が8月31日です。単元株数は100株です。2026年2月期は中間45円、期末55円の合計100円でした。
QNVOCCとは何ですか。
自社で船や航空機を持たず、船会社などの運送業者を利用して、荷主の貨物を運ぶ事業者のことです。荷主から受け取る運賃と、船会社に払う運賃の差額が収益になります。
くろこの視点
エーアイテイーは、日本と中国の間の海上輸送という分野に絞り、通関や3PLまで提供している独立系の物流会社です。ROEが15%前後で、自己資本比率が74.3%と財務も厚い点は、数字から確認できる良い面です。
一方で、取引が日中間に集中しており、中国情勢や運賃の変動の影響を受けます。配当性向が74.0%と高いため、利益が2023年2月期のピークから下がった状態が続くと、増配の余地は小さくなります。時価総額が小さい点も、見ておきたいところです。
決算では、日本セグメントの営業利益、中国セグメントの動き、配当性向の水準を順に確認すると、増配の持続性が見えやすくなります。最終的な判断はご自身でお願いします。