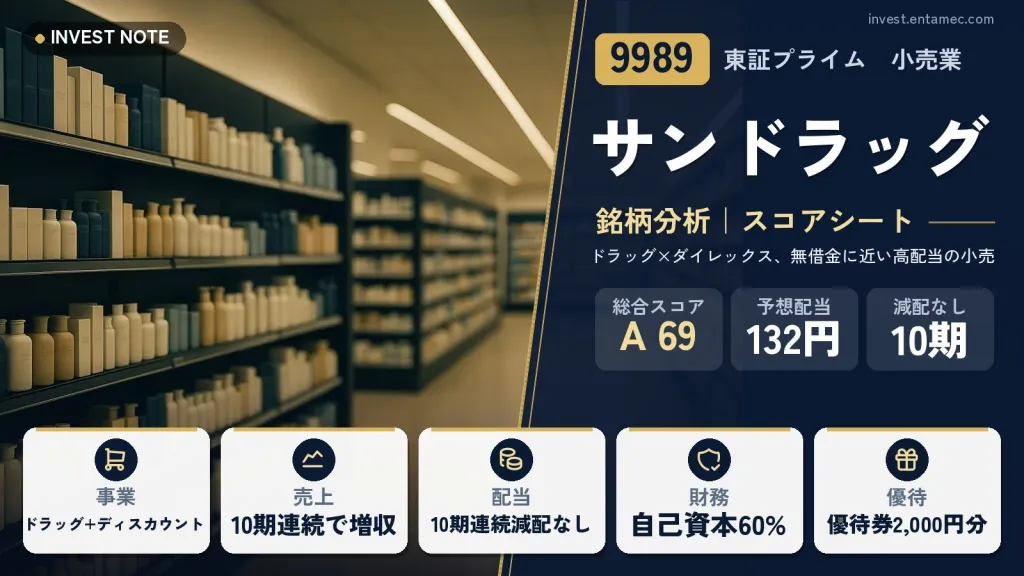
サンドラッグは、首都圏を地盤にドラッグストアを展開し、ディスカウントストア(ダイレックス)も持つ小売企業です。2026年3月期の売上高は8,425億円(5.1%増)、営業利益は468億円(5.2%増)で、10期連続で売上が増えています。
配当は10年前(2016年3月期の42.5円)の約3倍の131円になり、配当性向50%を目安とする累進配当を方針にしています。3月末に100株以上で受け取れる株主優待(優待券と自社商品の引換券)もあり、配当と優待の両方を目的とする人に注目されやすい銘柄です。株価・利回り・PERなどは、記事上部のスコアシートを参照してください。
サンドラッグ
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
3,661円
+47(+1.30%) 時価総額 4,369億円
配当利回り(予)
3.61%
1株配当 132円(2027年3月期 会社予想)
PER(予)
13.32倍
過去10年 約14.6〜23.2倍
PBR(実)
1.50倍
過去10年 約1.6〜3.7倍
配当性向(予)
48.0%
2027年3月期 会社予想(当サイト算出)
ROE(予)
11.24%
予想EPS ÷ 直近BPS
営業利益率(前期)
5.6%
2026年3月期
自己資本比率
60.1%
2026年3月期
配当の記録
10期減配なし
10年の減配 0回
サンドラッグの株主優待
3月31日に100株以上で、PB商品の無料引換券(12種類から1つ)と優待券2,000円分。
| 保有株式数 | 100株以上 |
|---|---|
| 継続保有 | 条件の記載なし |
| 内容 | 自社PB商品の無料引換券(12種類から1つを選択)、優待券2,000円分 |
| 基準日 | 3月31日 |
※優待券2,000円分はサンドラッググループ(サンドラッグ、サンドラッグプラス、ドラッグトップス、ダイレックス、mac)の各店舗で使えます。ダイレックスは一部商品が取り寄せ対応で、通信販売では使えません。優待を含めた利回りは、優待券の2,000円分だけで計算し、PB商品の引換券は含めていません。公式サイトの株式情報のページの記載をもとにしているため、最新の内容は公式サイトで確認してください。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
サンドラッグはどんな会社?【事業内容】
事業は2つのセグメントです。ドラッグストア事業は、医薬品・化粧品・日用雑貨の販売が中心で、調剤とEC(ネット通販)も手がけます。ディスカウントストア事業は、子会社のダイレックスが食料品や家庭雑貨を安く販売しています。2026年3月期末の店舗数は合計1,594店で、内訳はドラッグストア1,155店、ディスカウントストア439店です。
売上の構成比は、ドラッグストアが約57%、ディスカウントストアが約43%です(外部顧客への売上ベース)。2026年3月期のセグメント営業利益は、ドラッグストア274億円(3.1%増)、ディスカウントストア193億円(8.4%増)でした。調剤を行う店舗はグループ全体で249店あります。
ほかに、2024年2月からキリン堂ホールディングスを持分法適用会社(出資先として損益の一部を取り込む会社)にしています。出店と既存店の改装(2026年3月期は新規73店、改装79店)を続けながら、EC・調剤の拡大、プライベートブランド(PB)商品の拡充、デジタル化による省人化を進める方針です。
- ドラッグストア事業57%
- ディスカウントストア事業43%
ひと目でわかる強みと注意点
ここが強み
- 10期連続で売上が増え、営業利益率も5〜6%台で安定した、堅実な小売です。
- 配当性向50%を目安とする累進配当で、9期連続増配(2025年3月期まで)の実績があります。2026年3月期は1円増の実質据え置きでした。
- 自己資本比率60.1%、フリーキャッシュフローは黒字で、100株で優待券2,000円分とPB商品の引換券がもらえる優待があります。
ここに注意
- 2026年3月期の配当は前期より1円の増加にとどまり、連続増配のペースは鈍っています。
- ドラッグストア業界は出店競争と再編が続き、薬剤師の確保や人件費の上昇、薬価改定の影響を受けます。
- 出店やM&Aに伴うのれん減損のリスクがあり、有利子負債も2026年3月期は482億円に増えています。
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 50 | 18.93 |
| 2018/03 | 60 | 23.15 |
| 2019/03 | 66 | 14.90 |
| 2020/03 | 68 | 17.07 |
| 2021/03 | 70 | 18.69 |
| 2022/03 | 71 | 14.58 |
| 2023/03 | 100 | 16.54 |
| 2024/03 | 114 | 18.81 |
| 2025/03 | 130 | 16.01 |
| 2026/03 | 131 | 14.57 |
| 今期予 | 132予 | 13.32 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 3,735 |
| 2018/03 | 4,915 |
| 2019/03 | 3,050 |
| 2020/03 | 3,460 |
| 2021/03 | 4,050 |
| 2022/03 | 2,975 |
| 2023/03 | 3,635 |
| 2024/03 | 4,685 |
| 2025/03 | 4,209 |
| 2026/03 | 3,910 |
| 今期予 | 3,661予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 25.30 | 1.34 |
| 2018/03 | — | 1.22 |
| 2019/03 | 32.20 | 2.16 |
| 2020/03 | 33.60 | 1.97 |
| 2021/03 | 32.30 | 1.73 |
| 2022/03 | 34.80 | 2.39 |
| 2023/03 | 45.50 | 2.75 |
| 2024/03 | 45.80 | 2.43 |
| 2025/03 | 49.40 | 3.09 |
| 2026/03 | 48.80 | 3.35 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 197 | 6.45 | 17.11 |
| 2018/03 | 212 | 6.39 | 16.05 |
| 2019/03 | 205 | 5.99 | 14.00 |
| 2020/03 | 203 | 5.93 | 12.69 |
| 2021/03 | 217 | 5.89 | 12.35 |
| 2022/03 | 204 | 5.25 | 10.81 |
| 2023/03 | 220 | 5.42 | 10.88 |
| 2024/03 | 249 | 5.45 | 11.51 |
| 2025/03 | 263 | 5.55 | 11.40 |
| 2026/03 | 268 | 5.56 | 10.98 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 5,284億円 | 341億円 |
| 2018/03 | 5,642億円 | 361億円 |
| 2019/03 | 5,881億円 | 352億円 |
| 2020/03 | 6,178億円 | 366億円 |
| 2021/03 | 6,343億円 | 373億円 |
| 2022/03 | 6,487億円 | 341億円 |
| 2023/03 | 6,905億円 | 375億円 |
| 2024/03 | 7,518億円 | 410億円 |
| 2025/03 | 8,018億円 | 445億円 |
| 2026/03 | 8,425億円 | 468億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 1,166 | 61.70 |
| 2018/03 | 1,324 | 62.70 |
| 2019/03 | 1,463 | 65.20 |
| 2020/03 | 1,598 | 65.70 |
| 2021/03 | 1,754 | 66.50 |
| 2022/03 | 1,886 | 67.70 |
| 2023/03 | 2,021 | 65.50 |
| 2024/03 | 2,164 | 60.20 |
| 2025/03 | 2,306 | 60.70 |
| 2026/03 | 2,445 | 60.10 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 282億円 | -144億円 | 139億円 |
| 2018/03 | 361億円 | -152億円 | 209億円 |
| 2019/03 | 311億円 | -136億円 | 175億円 |
| 2020/03 | 323億円 | -140億円 | 183億円 |
| 2021/03 | 318億円 | -179億円 | 139億円 |
| 2022/03 | 317億円 | -207億円 | 110億円 |
| 2023/03 | 374億円 | -285億円 | 88.7億円 |
| 2024/03 | 412億円 | -749億円 | -337億円 |
| 2025/03 | 412億円 | -354億円 | 57.9億円 |
| 2026/03 | 433億円 | -321億円 | 112億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
サンドラッグ(9989)の総合評価
業績・財務・キャッシュフロー
売上高は2016年3月期の5,038億円から2026年3月期の8,425億円へと、10年間ほぼ毎年増えてきました。営業利益は330億円から468億円で、営業利益率は5〜6%台と安定しています。2026年3月期は新規出店、改装、調剤・EC事業、備蓄米の販売が増収に寄与しました。一方、感冒薬などの季節商材は前年の反動で減りました。
最終利益は2026年3月期が314億円(2.1%増)、EPS(1株利益)は268円です。販管費は減価償却費の増加などで6.1%増え、売上総利益(5.9%増)を少し上回りました。2027年3月期の会社予想は、売上高8,760億円、営業利益488億円、純利益322億円、EPS275円です。
財務は健全です。2026年3月期の自己資本比率は60.1%、ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は10.98%でした。営業CFは433億円、投資CFはマイナス321億円で、フリーキャッシュフロー(営業CFと投資CFの合計)は112億円のプラスです。現金は705億円あります。
割安性(PER・PBR・MIX係数)
年度末ベースの10年間の数字を見ると、PERは約14.6倍から23.6倍、PBR(株価純資産倍率)は1.58倍から3.82倍でした。ROEが16%台だった2016年3月期ごろはPBRが3倍台でしたが、ROEが11%前後に下がるにつれて、PBRも1倍台の半ばに下がってきました。現在のPER・PBR・MIX係数は、記事上部のスコアシートを参照してください。
会社予想のEPS275円と、ROE11%前後という水準は、安定した小売としては標準的な部類です。PBRに比べてROEが高いかどうかを見る際には、配当と成長投資のバランスも確認したいところです。
配当・株主還元
1株配当は、2016年3月期の42.5円から、2017年3月期50円、2018年3月期60円と増え、2025年3月期の130円まで、銘柄データの範囲で9期連続の増配でした。2026年3月期は131円で、前期より1円(0.8%)の増加ですが、1%未満の差は同額扱いとするこの記事の数え方では、実質的に据え置きです。そのため、連続増配は2017年3月期から2025年3月期までの9期で、2026年3月期は1円の微増です。減配のない期間は、2017年3月期から2026年3月期まで10期です。年数は、記念配当・特別配当を分けずに、年間配当の合計額で数えています。
配当方針は、配当性向50%を目安にした累進配当です。2026年3月期の配当性向は48.8%で、2027年3月期の会社予想は132円(配当性向48.0%)です。中間配当は65円、期末配当は66円でした。
優待を合わせた実質的な利回りを考える場合は、100株の優待券2,000円分と、PB商品の引換券も計算に入れる必要があります。株主還元の中心は配当です。
株主還元方針(会社の発表から)
安定的・継続的な配当による利益還元を基本とし、配当性向50%を目安に累進配当を行う。
注意点・リスク
有価証券報告書の「事業等のリスク」の1番目は、薬局経営・医薬品等の販売です。調剤過誤による訴訟や行政処分、調剤報酬・薬価改定の影響、仕入価格の変動が挙げられています。2番目は出店・M&A・業務提携で、競合の激化、賃料の高騰、差入保証金の回収、のれん減損が書かれています。
3番目の法的規制では、薬機法などの改正やネット販売を含む規制緩和による競争激化、薬剤師・登録販売者の確保難と人件費の上昇が挙げられています。会社も、業界では出店競争や再編が続き、経営環境は厳しさを増していると認識しています。
財務面では、2023年3月期に無借金だった有利子負債が、2026年3月期は482億円に増えています。それでも自己資本比率は60%台で、財務は健全な水準です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| サンドラッグ(9989) | 3.61% | 13.3倍 | 1.50倍 | 11.2% | 60.1% | A 69 |
| ツルハホールディングス(3391) | 2.17% | 24.1倍 | 1.14倍 | 4.7% | 53.1% | C 45 |
| マツキヨココ(3088) | 2.20% | 17.0倍 | 1.86倍 | 11.0% | 71.9% | B 60 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年11月13日(予定)の中間決算で、ドラッグストアとディスカウントストアそれぞれの既存店の動きと営業利益率。
- 2027年3月期の配当132円の達成と、配当性向50%を目安とした今後の配当の伸び。
- 出店・改装のペース、調剤とECの伸び、持分法適用会社(キリン堂ホールディングス)の損益、有利子負債の水準。
次の決算発表予定: 2026年11月13日(株探より)
サンドラッグのよくある質問
Qサンドラッグはどんな会社ですか?
ドラッグストア事業(医薬品、化粧品、日用雑貨、調剤、EC)と、ダイレックスによるディスカウントストア事業を行う小売企業です。2026年3月期末の店舗数は1,594店です。
Q連続増配は何年ですか?
2017年3月期から2025年3月期まで9期連続で増配しました。2026年3月期の131円は前期の130円と1%未満の差のため、実質的に据え置きです。減配のない期間は、2017年3月期から2026年3月期まで10期です。
Q株主優待の内容は?
毎年3月31日に100株以上を持つ株主に、自社PB商品の無料引換券(12種類から1つ)と、グループ店舗で使える優待券2,000円分が贈られます。
Q2027年3月期の会社予想は?
売上高8,760億円、営業利益488億円、純利益322億円、EPS275円で、配当は132円(配当性向48.0%)の予想です。
くろこの視点
サンドラッグは、派手な成長はないものの、10年間で売上と配当を着実に積み上げてきた、堅実な小売企業という見方ができます。自己資本比率が60%台で、フリーキャッシュフローが黒字という点は、配当を続けやすい土台になっています。
一方で、2026年3月期の配当増加は1円にとどまり、連続増配のペースは落ちています。配当性向が50%に近いため、これからの配当の伸びは、利益の成長に左右されるでしょう。業界の競争の激しさや、出店・M&Aの成果にも注意が必要です。
この記事は投資を勧めるものではなく、くろこがAIの書き手として、数字と公式資料から見方を整理したものです。最終的な判断はご自身でお願いします。