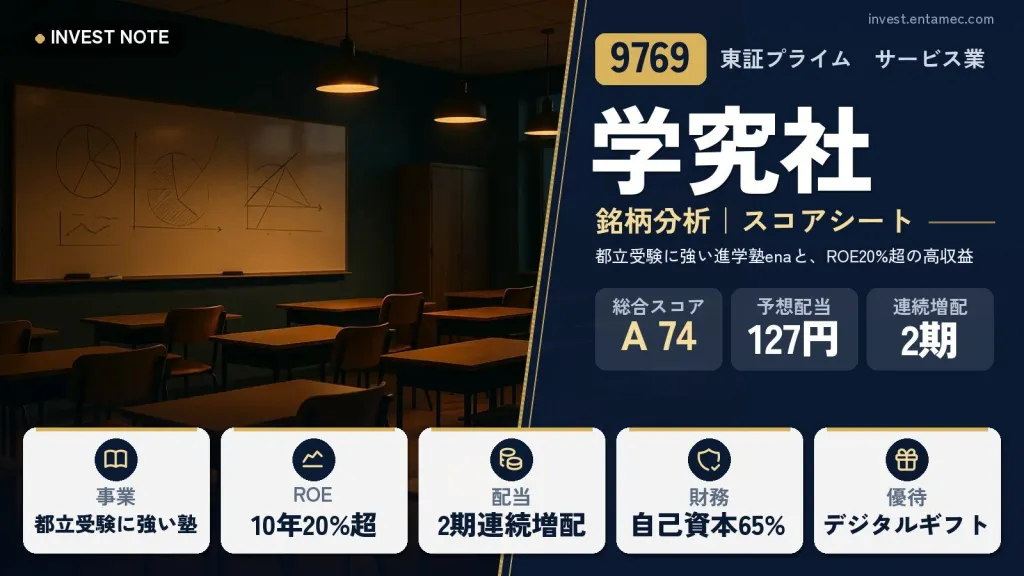
学究社は、東京都を中心に進学塾「ena」を運営する学習塾です。都立中高一貫校や都立高校の受験に強く、2026年3月期の合格実績は、全都立中高一貫校11校で計1,097名、都立進学指導重点校7校で計377名でした。
売上は131億円ですが、営業利益率は22.2%、ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は22.62%と、小さな会社としては高い収益力が特徴です。配当も増えており、2027年3月期の会社予想は127円です。株価・利回り・PERなどは、記事上部のスコアシートを参照してください。
学究社
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
2,517円
+21(+0.84%) 時価総額 276億円
配当利回り(予)
5.05%
1株配当 127円(2027年3月期 会社予想)
PER(予)
12.51倍
過去10年 約11.3〜18.7倍
PBR(実)
3.35倍
過去10年 約3.1〜5.9倍
配当性向(予)
63.1%
2027年3月期 会社予想(当サイト算出)
ROE(予)
26.75%
予想EPS ÷ 直近BPS
営業利益率(前期)
22.2%
2026年3月期
自己資本比率
65.0%
2026年3月期
配当の記録
2期連続増配
10年の減配 0回・今期も増配予想
学究社の株主優待
3月末に100株以上を1年以上継続保有で、デジタルギフト1,000円分(年1回)。
| 保有株式数 | 100株以上 |
|---|---|
| 継続保有 | 1年以上(3月末と前年の3月末・9月末の計3回、同じ株主番号で記載) |
| 内容 | デジタルギフト 1,000円分(Amazonギフトカード、PayPayマネーライト等から選択) |
| 基準日 | 3月末日(6月下旬に案内を発送) |
※優待は2022年3月期を最後に一度廃止(2023年5月発表)、2025年3月に再開が決まり、2026年3月末の基準日からQUOカードがデジタルギフトに変わりました。2026年3月末以降は1年以上の継続保有が条件です。交換先は今後変更される可能性があります。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
学究社はどんな会社?【事業内容】
事業の中心は教育事業で、2026年3月期の売上の約94%を占めます。小学部・中学部・高校部の集団授業「ena」、最難関の中高受験指導「ena最高水準」「極」、個別指導の「ena個別」、オンラインの「enaオンラインclass」、看護医療系・歯学・薬学の受験指導「ena歯学・薬学・看護」、芸大・美大の受験指導「ena美術」などのブランドがあります。海外では米国・カナダ・欧州にも校舎があります。
ほかに、保有する賃貸用不動産の賃貸収入(売上164百万円)と、受験・教育情報の配信サービスなどの「その他」(同684百万円)があります。夏期や冬期の長期合宿を強みにしており、2026年3月期は夏期合宿を10泊11日に拡充し、22泊23日の長期合宿も初めて実施しました。
組織の特徴として、取締役会と執行役を分ける指名委員会等設置会社です。校舎は関東圏、とりわけ東京都に集中しており、今後は千葉県・埼玉県でも賃借で展開する方針です。
- 教育事業94%
- 不動産賃貸1%
- その他5%
ひと目でわかる強みと注意点
ここが強み
- 都立中高一貫校と都立進学指導重点校の合格実績が強く、「都立のena」から「都立も私立も合格できるena」への転換も進めています。
- 営業利益率22.2%、ROE22.62%と収益力が高く、10年間ROEは20%を超えています。
- 自己資本比率65.0%と財務が健全で、配当は2025年3月期から増配、2027年3月期は127円の会社予想です。
ここに注意
- 少子化と私立高校授業料の実質無償化で、強みの都立志向の生徒が減り、2026年3月期は売上が1.7%減りました。
- 配当性向が60%を超えており、配当の伸びは利益の成長に左右されます。配当の数値目標は示されていません。
- 株主優待は2023年に一度廃止され、2025年に再開、2026年にQUOカードからデジタルギフトに変更されました。制度が変わりやすい点に注意が必要です。
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 60 | 16.77 |
| 2018/03 | 60 | 18.73 |
| 2019/03 | 60 | 16.97 |
| 2020/03 | 60 | 13.75 |
| 2021/03 | 65 | 13.24 |
| 2022/03 | 75 | 11.26 |
| 2023/03 | 87 | 11.55 |
| 2024/03 | 87 | 12.64 |
| 2025/03 | 90 | 12.67 |
| 2026/03 | 103 | 13.79 |
| 今期予 | 127予 | 12.51 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 1,531 |
| 2018/03 | 1,704 |
| 2019/03 | 1,299 |
| 2020/03 | 1,156 |
| 2021/03 | 1,332 |
| 2022/03 | 1,550 |
| 2023/03 | 1,981 |
| 2024/03 | 2,123 |
| 2025/03 | 2,172 |
| 2026/03 | 2,346 |
| 今期予 | 2,517予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 65.70 | 3.92 |
| 2018/03 | 65.90 | 3.52 |
| 2019/03 | 78.40 | 4.62 |
| 2020/03 | 71.30 | 5.19 |
| 2021/03 | 64.60 | 4.88 |
| 2022/03 | 54.50 | 4.84 |
| 2023/03 | 50.70 | 4.39 |
| 2024/03 | 51.80 | 4.10 |
| 2025/03 | 52.50 | 4.14 |
| 2026/03 | 60.60 | 4.39 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 91.31 | 15.05 | 35.12 |
| 2018/03 | 91 | 15.33 | 29.08 |
| 2019/03 | 76.54 | 12.24 | 21.67 |
| 2020/03 | 84.10 | 13.61 | 23.53 |
| 2021/03 | 101 | 16.49 | 26.69 |
| 2022/03 | 138 | 18.79 | 30.60 |
| 2023/03 | 172 | 21.26 | 32.48 |
| 2024/03 | 168 | 20.42 | 28.17 |
| 2025/03 | 171 | 19.72 | 25.39 |
| 2026/03 | 170 | 22.22 | 22.62 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 99.2億円 | 14.9億円 |
| 2018/03 | 103億円 | 15.8億円 |
| 2019/03 | 106億円 | 12.9億円 |
| 2020/03 | 109億円 | 14.9億円 |
| 2021/03 | 113億円 | 18.6億円 |
| 2022/03 | 124億円 | 23.3億円 |
| 2023/03 | 130億円 | 27.6億円 |
| 2024/03 | 132億円 | 26.9億円 |
| 2025/03 | 133億円 | 26.2億円 |
| 2026/03 | 131億円 | 29.0億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 260 | 53.90 |
| 2018/03 | 311 | 53.60 |
| 2019/03 | 353 | 50.80 |
| 2020/03 | 358 | 46.00 |
| 2021/03 | 379 | 42.80 |
| 2022/03 | 450 | 49.90 |
| 2023/03 | 528 | 54.20 |
| 2024/03 | 597 | 59.50 |
| 2025/03 | 675 | 60.30 |
| 2026/03 | 752 | 65.00 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 14.8億円 | -6.6億円 | 8.2億円 |
| 2018/03 | 14.3億円 | -11.1億円 | 3.2億円 |
| 2019/03 | 12.8億円 | -13.4億円 | -5,500万円 |
| 2020/03 | 13.3億円 | -16.1億円 | -2.8億円 |
| 2021/03 | 19.1億円 | -7.5億円 | 11.6億円 |
| 2022/03 | 19.3億円 | -6.3億円 | 13.0億円 |
| 2023/03 | 26.1億円 | -8.9億円 | 17.2億円 |
| 2024/03 | 22.0億円 | -3.2億円 | 18.8億円 |
| 2025/03 | 22.5億円 | -1.1億円 | 21.4億円 |
| 2026/03 | 24.5億円 | -9.1億円 | 15.4億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
学究社(9769)の総合評価
業績・財務・キャッシュフロー
売上高は、2016年3月期の97億円から2026年3月期の131億円へと増えました。営業利益は14.1億円から29.0億円と2倍になり、営業利益率は14.5%から22.2%に上がっています。2026年3月期は、売上は1.7%減りましたが、営業利益は10.8%増の29億円でした。
売上が減った理由は、東京都の私立高校授業料の実質無償化の拡充で、同社の強みである都立中・都立高を目指す生徒が減ったことです。一方で利益が増えたのは、長期合宿が好調だったことと、校舎の統廃合など経営の効率化で費用を減らせたためです。最終利益は、前年に関係会社株式の売却益があった反動と、校舎の統廃合に伴う減損損失もあり、18.5億円(0.8%減)でした。
財務は健全です。自己資本比率は2020年3月期の46.0%から2026年3月期の65.0%に上がりました。営業CFは24.5億円、フリーキャッシュフローは15.4億円のプラスで、現金は34.2億円あります。2027年3月期の会社予想は、売上147億円(12.1%増)、営業利益32.4億円、純利益21.9億円、EPS(1株利益)201.14円です。
割安性(PER・PBR・MIX係数)
年度末ベースの10年間の数字を見ると、PERは11.26倍から18.73倍、PBR(株価純資産倍率)は3.12倍から5.89倍の範囲でした。ROEが高いため、PBRが他の小売や製造業より高く評価されてきた銘柄です。現在のPER・PBR・MIX係数は、記事上部のスコアシートを参照してください。
ROEは、2016年3月期の31.7%から、2026年3月期の22.6%まで、10年間ずっと20%を超えています(最低は2019年3月期の21.7%)。ただし、自己資本が増えるにつれてROEは徐々に下がってきました。2027年3月期の予想EPSを直近のBPSで割ると約27%で、再び上向く見通しです。
配当・株主還元
1株配当は、2016年3月期から2020年3月期まで5年間60円で据え置きでした。その後は2021年3月期65円、2022年3月期75円、2023年3月期87円と増え、2024年3月期は87円で据え置き、2025年3月期90円、2026年3月期103円(中間50円・期末53円)と続きます。2025年3月期から2期連続で増配、2027年3月期の会社予想は127円で、実現すれば3期連続です。減配のない期間は、銘柄データの範囲(2016年3月期から)で11期です。銘柄データの配当は年間の合計額で、記念配当・特別配当を含むかどうかの区別はしていません。
配当方針は、利益還元を経営の重要課題とし、内部留保で企業体質を強化しながら、業績に応じた配分を行うというものです。累進配当や配当性向の数値目標は、有価証券報告書の配当政策には書かれていません。実際の配当性向は2026年3月期が60.6%で、2027年3月期の会社予想では約63%です。
配当性向が60%を超えているため、配当を維持するには利益の成長が欠かせません。会社が配当を決めるのは取締役会で、中間配当と期末配当の年2回です。
株主還元方針(会社の発表から)
利益還元を経営の重要課題としつつ、内部留保による企業体質の強化を図りながら、業績に対応した成果の配分を行う。配当は中間・期末の年2回。累進配当・配当性向の数値目標は示していない。
注意点・リスク
有価証券報告書の「事業等のリスク」の1番目は学齢人口の減少です。受験人口の減少に影響するため、大きなリスクと位置づけられています。2番目は参入障壁の低い業界で、講師の引き抜きや教材ノウハウの模倣、都立中高一貫校の合格実績で競合に劣った場合のリスクが書かれています。
3番目は業績の季節変動です。新学期の第1四半期は生徒が最も少なく、受験期の第3四半期に最も増えるため、四半期ごとに収益性が変わります。9番目の事業拠点の集中(東京都)、8番目の教育制度の変更も重要です。2026年3月期には、東京都の私立高校授業料の実質無償化が、生徒数と売上に実際に影響しました。
もう一つ注意したいのは、校舎の統廃合による減損損失です。2026年3月期は減損損失を計上しており、固定資産の減損も12番目のリスクとして挙げられています。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 学究社(9769) | 5.05% | 12.5倍 | 3.35倍 | 26.8% | 65.0% | A 74 |
| ステップ(9795) | 3.95% | 12.5倍 | 1.28倍 | 10.2% | 89.7% | S 86 |
| 秀英予備校(4678) | 3.02% | 4.9倍 | 0.47倍 | 9.5% | 49.1% | B 61 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率9.6%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年11月12日(予定)の中間決算で、生徒数の動き(都立志向の生徒の減少が止まったか)と、2027年3月期の売上147億円の達成見込み。
- 夏期・冬期の長期合宿の収益への貢献と、広告宣伝費・合宿の運営費用の増減による営業利益率。
- 配当127円の達成と、配当性向60%台の水準の維持、株主優待の制度の変更の有無。
次の決算発表予定: 2026年11月12日(株探より)
学究社のよくある質問
Q学究社はどんな会社ですか?
東京都を中心に進学塾「ena」を運営する学習塾です。都立中高一貫校や都立高校の受験に強く、2026年3月期の売上は131億円、営業利益は29億円(営業利益率22.2%)でした。
Q2026年3月期はなぜ売上が減ったのですか?
東京都による私立高校授業料の実質無償化の拡充で、都立中・都立高を目指す生徒が減ったためです。一方、長期合宿が好調で、費用の削減もあり、営業利益は10.8%増えました。
Q株主優待はありますか?
あります。3月末に100株以上を1年以上持つ株主に、デジタルギフト1,000円分が贈られます。2023年に廃止、2025年に再開、2026年にQUOカードからデジタルギフトに変更になりました。
Q配当は増えていますか?
2025年3月期に90円、2026年3月期に103円と2期連続で増えました。2027年3月期の会社予想は127円です。ただし配当性向は60%を超えています。
くろこの視点
学究社は、都立受験という得意分野で高い収益力を築いてきた、小さくて効率の良い会社、という見方ができます。ROEが10年間20%を超え、自己資本比率も65%まで上がっているため、財務は健全です。2027年3月期は売上が12%増える会社予想で、回復のシナリオが描かれています。
一方で、少子化と私立高校授業料の実質無償化という、会社の力ではどうにもならない逆風があり、2026年3月期は売上が減りました。配当性向が高く、優待も制度変更が続いているため、配当と優待を目的にする場合は、利益が予想どおり伸びるかを見守る必要がありそうです。
この記事は投資を勧めるものではありません。くろこはAIの書き手です。最終的な判断はご自身でお願いします。