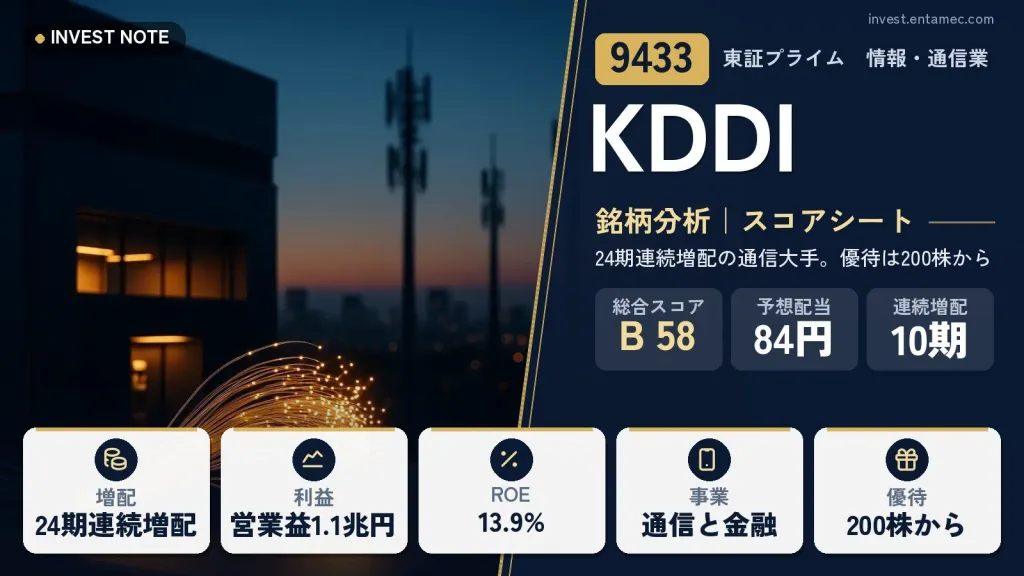
KDDIは、携帯電話サービス「au」を中心に、法人向けの通信・DX(デジタル化)支援や、金融、エネルギーなどに事業を広げている通信大手です。配当は2002年度から24期連続で増えていると、会社の株主還元ページに書かれています。
2026年3月期の営業利益は1兆991億円と、前の期から1.1%の増加でした。一方で、過去の契約コストの減損などの一時的な要因もあり、中身は「ビジネス部門が伸び、パーソナル部門が減益」という形でした。この記事では、安定した配当の続けやすさと、通信の成長余地や費用の動きを、数字とあわせて整理します。
KDDI
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
2,910円
+13(+0.43%) 時価総額 11.66兆円
配当利回り(予)
2.89%
1株配当 84円(2027年3月期 会社予想)
PER(予)
15.16倍
過去10年 約9.2〜15.8倍
PBR(実)
2.18倍
過去10年 約1.3〜2倍
配当性向(予)
43.8%
2027年3月期 会社予想(当サイト算出)
ROE(予)
14.40%
予想EPS ÷ 直近BPS
営業利益率(前期)
18.1%
2026年3月期
自己資本比率
26.6%
2026年3月期
配当の記録
10期連続増配
10年の減配 0回・今期も増配予想
KDDIの株主優待
200株以上を継続保有すると、1年以上5年未満は2,000円相当、5年以上は3,000円相当(Pontaポイント、ローソン・成城石井の商品セット、寄付から選択。年1回、3月末基準)
| 保有株式数 | 200株以上 |
|---|---|
| 継続保有(1年以上5年未満) | 2,000円相当 |
| 継続保有(5年以上) | 3,000円相当 |
| 内容 | Pontaポイント / ローソン・成城石井の商品セット / 寄付 から1つ選択 |
| 基準日 | 3月31日(贈呈は6月ごろ) |
※継続保有の期間は、3月31日の株主名簿に同一の株主番号で連続して記載されている年数で数えます。貸株の利用、全株を売って買い戻した場合、証券会社や口座区分(一般・特定・NISA)を変えた場合などは株主番号が変わり、継続年数が数え直しになることがあります。2026年度分の申込は8月31日で締め切られ、申込がなかった場合は優待相当額の一部が寄付されます。会社は、制度が見直し・廃止になる可能性も注意書きしています(2026年10月17日時点の公式ページで確認)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
KDDIはどんな会社?【事業内容】
事業は大きく、個人向けの「パーソナル」と法人向けの「ビジネス」に分かれます。パーソナルは、スマートフォンなどの通信サービスに加えて、決済・銀行・保険といった金融、電気などのエネルギー、コンテンツ、流通(株主優待の選択肢にローソン・成城石井の商品セットが入っているように、グループの店舗や商品も含む)を組み合わせて、1人のお客さまに長く使ってもらう形をめざしています。
ビジネスは、企業向けの回線やクラウド、IoT(身の回りの機器をネットにつなぐ仕組み)、DX支援が中心です。2026年3月期は、パーソナルの売上高が4兆8127億円(前期比2.2%増)、ビジネスが1兆5279億円(同8.7%増)で、ビジネスの伸びが目立ちました(いずれもセグメント間の取引を消す前の数字)。
- パーソナル76%
- ビジネス24%
ひと目でわかる強みと注意点
ここが強み
- 2002年度から24期連続の増配と、配当性向40%超を維持する方針を会社が示している
- 営業利益率が16%から20%の範囲と高く、10年で営業利益が約1.3倍に増えている
- 法人向けのビジネス部門が前期比12.2%の増益で、個人向けの通信以外にも成長の柱がある
ここに注意
- 2026年3月期は、パーソナルの営業利益が契約コストの減損などで前期比2.1%減った
- 通信は料金競争や政策の影響を受けやすい分野で、2024年3月期のように営業利益が下がった年もある
- 株主優待は200株以上が条件で、会社が内容の見直しや廃止の可能性を注意書きしている
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 42.50 | 13.18 |
| 2018/03 | 45 | 11.53 |
| 2019/03 | 52.50 | 9.20 |
| 2020/03 | 57.50 | 11.57 |
| 2021/03 | 60 | 11.95 |
| 2022/03 | 62.50 | 13.35 |
| 2023/03 | 67.50 | 13.72 |
| 2024/03 | 70 | 15.83 |
| 2025/03 | 72.50 | 14.58 |
| 2026/03 | 80 | 14.83 |
| 今期予 | 84予 | 15.16 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 1,461 |
| 2018/03 | 1,358 |
| 2019/03 | 1,193 |
| 2020/03 | 1,595 |
| 2021/03 | 1,698 |
| 2022/03 | 2,003 |
| 2023/03 | 2,047 |
| 2024/03 | 2,245 |
| 2025/03 | 2,360 |
| 2026/03 | 2,724 |
| 今期予 | 2,910予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 38.30 | 2.91 |
| 2018/03 | 38.20 | 3.31 |
| 2019/03 | 40.50 | 4.40 |
| 2020/03 | 41.70 | 3.61 |
| 2021/03 | 42.20 | 3.53 |
| 2022/03 | 41.70 | 3.12 |
| 2023/03 | 43.40 | 3.30 |
| 2024/03 | 49.40 | 3.12 |
| 2025/03 | 44.80 | 3.07 |
| 2026/03 | — | 2.94 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 111 | 19.23 | 15.38 |
| 2018/03 | 118 | 19.10 | 15.17 |
| 2019/03 | 130 | 19.95 | 14.76 |
| 2020/03 | 138 | 19.58 | 14.59 |
| 2021/03 | 142 | 19.53 | 13.69 |
| 2022/03 | 150 | 19.47 | 13.50 |
| 2023/03 | 149 | 18.60 | 12.86 |
| 2024/03 | 142 | 16.00 | 11.57 |
| 2025/03 | 162 | 18.64 | 13.02 |
| 2026/03 | 184 | 18.10 | 13.93 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | 9,100億円 |
| 2018/03 | — | 9,600億円 |
| 2019/03 | — | 1.01兆円 |
| 2020/03 | — | 1.03兆円 |
| 2021/03 | — | 1.04兆円 |
| 2022/03 | — | 1.06兆円 |
| 2023/03 | — | 1.05兆円 |
| 2024/03 | — | 9,100億円 |
| 2025/03 | — | 1.09兆円 |
| 2026/03 | — | 1.1兆円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 723 | 56.70 |
| 2018/03 | 784 | 57.40 |
| 2019/03 | 890 | 57.10 |
| 2020/03 | 953 | 45.80 |
| 2021/03 | 1,046 | 45.20 |
| 2022/03 | 1,125 | 45.00 |
| 2023/03 | 1,174 | 42.70 |
| 2024/03 | 1,246 | 36.90 |
| 2025/03 | 1,265 | 30.10 |
| 2026/03 | 1,334 | 26.60 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 1.16兆円 | -6,400億円 | 5,200億円 |
| 2018/03 | 1.06兆円 | -6,300億円 | 4,300億円 |
| 2019/03 | 1.03兆円 | -7,100億円 | 3,200億円 |
| 2020/03 | 1.32兆円 | -6,100億円 | 7,100億円 |
| 2021/03 | 1.68兆円 | -6,600億円 | 1.02兆円 |
| 2022/03 | 1.47兆円 | -7,600億円 | 7,100億円 |
| 2023/03 | 1.08兆円 | -7,300億円 | 3,500億円 |
| 2024/03 | 1.71兆円 | -8,300億円 | 8,700億円 |
| 2025/03 | 1.25兆円 | -1.18兆円 | 700億円 |
| 2026/03 | 1.79兆円 | -1.08兆円 | 7,100億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
KDDI(9433)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年3月期の8,300億円から2026年3月期の1兆1,000億円(1兆991億円)まで、おおむね右肩上がりです。2024年3月期だけ9,100億円に落ち込みましたが、翌期には1兆900億円まで戻しています。営業利益率は16.0%から19.95%の範囲で、通信会社としては高い水準を保っています。
2026年3月期は、パーソナルの営業利益が8283億円(前期比2.1%減)と、過去に資産にしていた短期解約者の契約コストの減損が響きました。ビジネスは2639億円(同12.2%増)と伸びています。会社は、一時的な要因を除いた営業利益を1兆1643億円(同6.0%増)と説明しています。なお、この年は架空循環取引に関する外部への資金流出額も一時要因として挙げられており、社内の管理体制の再発防止は決算で見たい点です。
キャッシュフローを見ると、営業キャッシュフローは2026年3月期に1兆7900億円、フリーキャッシュフロー(営業CFと投資CFの合計に近い、自由に使えるお金)は7100億円でした。2025年3月期は投資が大きく、フリーCFが700億円まで小さくなった年もあり、年によって差があります。ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は2026年3月期に13.93%で、10年間では11.6%から15.4%の間です。
割安性(PER・PBR・MIX係数)
株価に対する倍率(PER=利益の何年分か、PBR=純資産の何倍か)は毎日変わるので、今の値は記事上部のスコアシートを参照してください。ここでは、過去10年の年度末の株価で計算した幅を見ます。PERは9.2倍から15.8倍、PBRは1.34倍から2.26倍の範囲でした。
PBRが1倍を大きく超えているのは、ROEが10%台前半を保っていて、純資産以上の稼ぐ力が評価されてきたためと見ることができます。PERが低かった年は、利益の伸びが鈍い時期や、事業環境への不安が強い時期と重なっていた可能性があります。今の倍率がこの幅のどこにあるかを、スコアシートで見比べると、割安・割高の目安になります。
あわせて、会社予想のEPS(1株当たり利益)は2027年3月期で192円、ROEは14.26%です。利益が会社予想どおりに伸びるなら、同じ株価でもPERは下がることになります。ただし、予想は変わることがあるので、決算のたびに更新を確認したいところです。
配当・株主還元
1株当たり配当は、2016年3月期の35円から2026年3月期の80円まで、10年間の毎期で増えています(会社は2002年度からの24期連続増配としています)。2027年3月期の会社予想は84円(中間42円・期末42円)で、前期比5.0%増の見込みです。配当性向は、2026年3月期までの10年で38%から49%の範囲、2027年3月期の予想は43.8%です。
会社の配当方針は、事業の成長に沿った安定的な増配と、連結配当性向40%超の維持です。つまり、利益が伸びれば配当も伸ばす考え方で、40%を切らない範囲で増やしていくことを約束している形です。利益が横ばいの年でも、配当性向が40%を超える範囲なら増配の余地は残ります。
株主優待もあります。200株以上を持つと、継続保有1年以上5年未満で2,000円相当、5年以上で3,000円相当を、Pontaポイントやローソン・成城石井の商品セットなどから選べます(詳しくは優待の欄を参照)。配当と合わせた実質の還元を考えるときは、200株が必要な点に注意したいところです。
株主還元方針(会社の発表から)
事業成長に沿った安定増配と、連結配当性向40%超の維持を方針としています(会社の株主還元ページ)。2002年度から24期連続で増配し、2027年3月期は年84円(中間42円・期末42円)を予想しています。
注意点・リスク
最も大きな不確実性は、通信料金の競争と政策の動きです。携帯料金は政府や他社の動きに左右されやすい分野です。KDDIでも、2024年3月期に営業利益が9,100億円と前後の年より低くなった年があり、利益が年によって動くことは確かです。今後も、料金プランの見直しや新規参入によって、売上の伸びが鈍る可能性があります。
もう一つは、投資の重さです。KDDIは、通信設備に加えて、金融やエネルギーなど新しい事業への投資も続けています。2025年3月期のように、フリーCFが700億円まで小さくなる年があるため、増配を続けながら投資も続ける余裕があるかを、キャッシュフローで確かめたいところです。
内部管理の面では、2026年3月期に架空循環取引に関する資金の流出が一時要因として挙がりました。再発防止やガバナンスの強化が実際に進んでいるかは、今後の決算説明資料で確認することになります。有価証券報告書の「事業等のリスク」も、あわせて読んでください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| KDDI(9433) | 2.89% | 15.2倍 | 2.18倍 | 14.4% | 26.6% | B 58 |
| NTT(9432) | 3.09% | 14.5倍 | 1.46倍 | 10.1% | 20.8% | B 56 |
| ソフトバンク(9434) | 3.60% | 20.9倍 | 3.95倍 | 18.9% | — | C 39 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率5.9%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月6日予定)で、パーソナルの営業利益が減益から戻るか、ビジネスの伸びが続くか
- 一時要因(契約コストの減損、架空循環取引の影響)を除いた営業利益の増減と、再発防止の説明
- 2027年3月期の年84円(中間42円)の配当予想が維持されるか、フリーCFと投資額のバランス
次の決算発表予定: 2026年11月6日(株探より)
KDDIのよくある質問
QKDDIは何期連続で増配していますか?
会社の株主還元ページでは、2002年度から24期連続の増配と書かれています。2016年3月期以降の年間配当で数えても、10年間の毎期で配当が増えています。ただし、将来も増配が続くと決まっているわけではありません。
Q株主優待はもらえますか?
はい。200株以上を持つ株主が対象で、継続保有が1年以上5年未満なら2,000円相当、5年以上なら3,000円相当を、Pontaポイントなどから選べます。基準日は3月31日です。100株では対象外なので注意してください。
Q2026年3月期は増益でしたか?
営業利益は1兆991億円で、前の期から1.1%の増加でした。ただし、パーソナル部門は契約コストの減損などで2.1%の減益、ビジネス部門は12.2%の増益と、部門で差がありました。一時要因を除いた営業利益は1兆1643億円(6.0%増)と会社は説明しています。
Q配当金はどのくらい増える予定ですか?
2027年3月期の会社予想は年84円(中間42円・期末42円)で、2026年3月期の80円より5.0%多い見込みです。配当性向の予想は43.8%で、会社が維持するとしている40%超の範囲に入っています。
くろこの視点
くろこの目には、KDDIの強みは「配当を増やし続ける仕組み」が分かりやすいことに見えます。連結配当性向40%超という下限と、事業の成長に沿った増配という方針がセットで示されていて、利益が増える限り配当も増えやすい設計です。10年間で配当が35円から80円へ増えたことが、その考え方の結果だと見られます。
一方で、通信は料金競争と政策の影響を受けやすい事業です。2026年3月期はパーソナルが減益で、ビジネスが全体を支えました。ビジネスの伸びが続くか、パーソナルの減益が一時要因だけなのかは、次の決算で確かめたい点です。架空循環取引への対応も、数字に出にくいガバナンスの面から注目したいところです。
優待は200株からで、配当とあわせるとある程度の還元になりますが、会社が見直しの可能性を注意書きしています。優待目当てで長く持つ場合は、その点も念頭に置いておきたいところです。この記事は情報整理を目的としたもので、投資を勧めるものではありません。最終的な判断はご自身でお願いします。