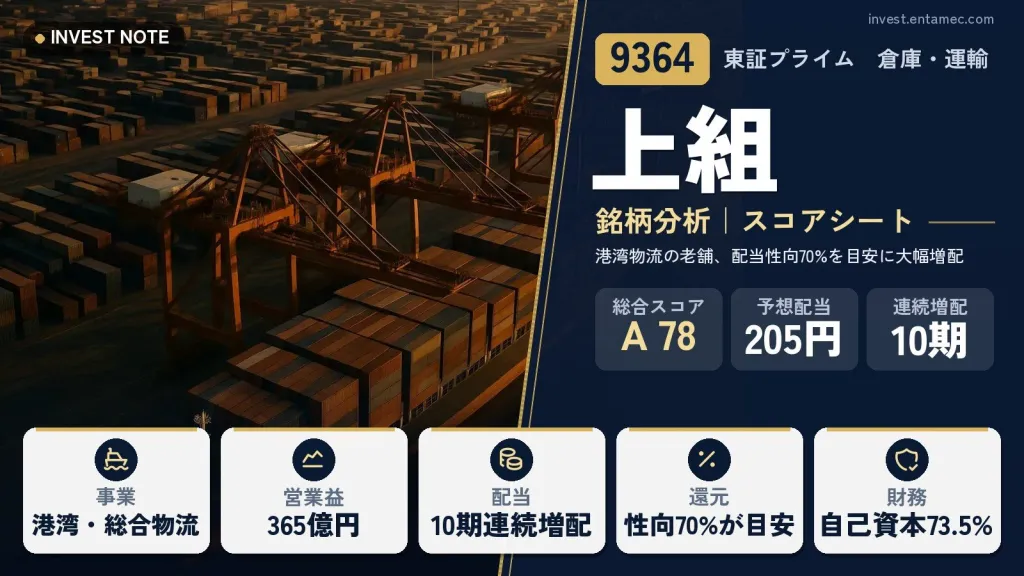
上組は、港湾運送、コンテナターミナルの運営、倉庫、自動車運送、国際輸送などを手がける総合物流会社です。2026年3月期の営業収益は2,948億円(前期比5.6%増)、営業利益は365億円(同10.4%増)、純利益は313億円(同16.1%増)でした。
同期から配当の方針を変え、連結配当性向70%を目安にしました。年間配当は130円から205円(中間90円、期末115円)へ大きく増えています。自己資本比率は73.5%と高く、2027年3月期の会社予想も配当は205円です。株主優待制度は、公式IRでは案内されていません。
上組
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
4,843円
+43(+0.90%) 時価総額 5,162億円
配当利回り(予)
4.23%
1株配当 205円(2027年3月期 会社予想)
PER(予)
17.49倍
過去10年 約11.8〜17.5倍
PBR(実)
1.21倍
過去10年 約0.6〜1.4倍
配当性向(予)
74.0%
2027年3月期 会社予想(当サイト算出)
ROE(予)
6.91%
予想EPS ÷ 直近BPS
営業利益率(前期)
12.4%
2026年3月期
自己資本比率
73.5%
2026年3月期
配当の記録
10期連続増配
10年の減配 0回
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
上組はどんな会社?【事業内容】
事業は物流事業(営業収益の約88%)とその他事業(約12%)に分かれます。物流事業は、港湾運送、コンテナターミナル、倉庫、自動車運送、国際輸送、海外輸送などです。その他事業には、重量建設機工、不動産賃貸、酒類の製造販売、金融、農産物の生産販売、太陽光発電などが含まれます。
港湾の現場力と、倉庫や土地などの自社の資産を強みとしています。2026年3月期には、インドのSAURASHTRA FREIGHT社を連結子会社にし、日本ポート産業社を完全子会社にしました。グループの従業員は4,389人です(2026年3月31日現在)。
公式の株主還元ページによると、中期経営計画2030(最終年度は2030年3月期)では、連結配当性向70%を目安にした配当に加えて、総額650億円規模の自己株式取得を行う方針です。
- 物流事業88%
- その他事業12%
ひと目でわかる強みと注意点
ここが強み
- 港湾運送・倉庫・自動車運送を一体で持つ総合物流会社で、自社の資産が厚い
- 自己資本比率が73.5%と高く、配当が10期連続で増えている
- 配当性向70%を目安に、自己株式取得も継続する方針に変わった
ここに注意
- 配当性向が70%近くで、減益予想の2027年3月期は74.0%になる
- ROEが7.9%で、資本の効率はまだ高くない
- 2026年3月期は買収で投資キャッシュフローが大きく、フリーキャッシュフローは赤字だった
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 30 | 14.68 |
| 2018/03 | 35 | 16.21 |
| 2019/03 | 45 | 16.85 |
| 2020/03 | 46 | 11.79 |
| 2021/03 | 50 | 13.71 |
| 2022/03 | 73 | 12.21 |
| 2023/03 | 90 | 12.60 |
| 2024/03 | 100 | 14.44 |
| 2025/03 | 130 | 13.55 |
| 2026/03 | 205 | 17.52 |
| 今期予 | 205予 | 17.49 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 1,924 |
| 2018/03 | 2,376 |
| 2019/03 | 2,564 |
| 2020/03 | 1,828 |
| 2021/03 | 2,097 |
| 2022/03 | 2,200 |
| 2023/03 | 2,780 |
| 2024/03 | 3,363 |
| 2025/03 | 3,494 |
| 2026/03 | 5,452 |
| 今期予 | 4,843予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 22.90 | 1.56 |
| 2018/03 | — | 1.47 |
| 2019/03 | 29.60 | 1.76 |
| 2020/03 | 29.70 | 2.52 |
| 2021/03 | 32.70 | 2.38 |
| 2022/03 | 40.50 | 3.32 |
| 2023/03 | 40.80 | 3.24 |
| 2024/03 | 42.90 | 2.97 |
| 2025/03 | 50.40 | 3.72 |
| 2026/03 | 65.90 | 3.76 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 131 | 9.16 | 5.25 |
| 2018/03 | 147 | 8.79 | 5.56 |
| 2019/03 | 152 | 8.49 | 5.57 |
| 2020/03 | 155 | 8.85 | 5.47 |
| 2021/03 | 153 | 10.22 | 5.12 |
| 2022/03 | 180 | 10.90 | 5.70 |
| 2023/03 | 221 | 11.52 | 6.63 |
| 2024/03 | 233 | 11.47 | 6.49 |
| 2025/03 | 258 | 11.85 | 7.03 |
| 2026/03 | 311 | 12.40 | 7.90 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | 226億円 |
| 2018/03 | — | 230億円 |
| 2019/03 | — | 233億円 |
| 2020/03 | — | 247億円 |
| 2021/03 | — | 244億円 |
| 2022/03 | — | 285億円 |
| 2023/03 | — | 316億円 |
| 2024/03 | — | 306億円 |
| 2025/03 | — | 331億円 |
| 2026/03 | — | 365億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 2,540 | 84.10 |
| 2018/03 | 2,660 | 83.90 |
| 2019/03 | 2,766 | 83.50 |
| 2020/03 | 2,850 | 83.90 |
| 2021/03 | 3,017 | 84.30 |
| 2022/03 | 3,193 | 84.20 |
| 2023/03 | 3,373 | 81.40 |
| 2024/03 | 3,623 | 79.70 |
| 2025/03 | 3,781 | 78.00 |
| 2026/03 | 4,006 | 73.50 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 316億円 | 177億円 | 493億円 |
| 2018/03 | 291億円 | -163億円 | 128億円 |
| 2019/03 | 305億円 | -210億円 | 95.0億円 |
| 2020/03 | 337億円 | -445億円 | -108億円 |
| 2021/03 | 296億円 | -303億円 | -6.9億円 |
| 2022/03 | 370億円 | -38.0億円 | 332億円 |
| 2023/03 | 356億円 | -137億円 | 218億円 |
| 2024/03 | 425億円 | -164億円 | 260億円 |
| 2025/03 | 404億円 | -74.7億円 | 329億円 |
| 2026/03 | 357億円 | -606億円 | -249億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
上組(9364)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年3月期の220億円から2026年3月期の365億円へ増えました。2020年から2021年は244億円前後で足踏みしましたが、2022年3月期以降は285億円、316億円、306億円、331億円、365億円と伸びています。純利益は160億円から313億円へ約2倍です。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、5%台から7.9%(2026年3月期)へ上がってきましたが、まだ高くはありません。自己資本比率は73.5%で、2016年3月期の83.9%から下がっています。2026年3月期は、買収などで投資キャッシュフローが約606億円のマイナスとなり、フリーキャッシュフローは249億円のマイナスでした。営業キャッシュフローは357億円のプラスです。
2027年3月期の会社予想は、営業利益343億円、純利益273億円、1株利益276.91円で、2026年3月期より減益の見通しです。減益予想の中でも、配当は205円を維持する予定です。
割安性(PER・PBR・MIX係数)
割安度は、PER(株価が1株利益の何倍か)、PBR(株価が1株純資産の何倍か)、その掛け算のMIX係数で見ます。株価は毎日動くため、現在の値は記事上部のスコアシートを参照してください。
上組は自己資本比率が高く、純資産が大きい会社です。1株純資産(BPS)は4,006円(2026年3月期)で、PBRは1倍に近い水準を行き来しやすい銘柄だと見ることができます。ROEが7%台のため、純資産を使って稼ぐ力が上がるかが、評価を左右します。
2026年3月期から配当と自社株買いの両方を強めており、資本の使い方が変わりつつあります。株価の推移はスコアシートの10年のレンジで、利益と配当の伸びと見比べてください。
配当・株主還元
年間配当は、2016年3月期の26円から2026年3月期の205円へ増えました。2017年3月期から2026年3月期まで10期連続で増配です(1%未満の差は同額扱い)。特に2025年3月期の130円から2026年3月期の205円への上げ幅が大きく、方針の変更が反映されています。2027年3月期の会社予想は205円で、前期と同額です。
配当性向(利益のうち配当に回す割合)は、2016年3月期の20.6%から2026年3月期の65.9%へ上がりました。2027年3月期の予想では74.0%になります。方針の目安は70%なので、利益の増減によって配当性向が上下する点には注意が必要です。公式の配当の表には、特別配当・記念配当の記載はありません。
自己株式の取得は、継続して実施する方針です。2026年3月期の財務活動では、自己株式の取得に130億円を使いました。総還元を重視する会社に変わってきたと見ることができます。
株主還元方針(会社の発表から)
連結配当性向を基準とした配当を基礎とし、中期経営計画2030では連結配当性向70%を目安にした配当を行う。総額650億円規模の自己株式取得を実施する方針。中間配当と期末配当の年2回。
注意点・リスク
有価証券報告書の「事業等のリスク」は6項目です。1番目の「輸出入貨物の取扱いへの影響」では、天候不順による食料の減産、輸入禁止措置、規制の変更、テロや戦争などで取扱量が減るおそれが挙げられています。港湾の荷動きが景気に左右される点です。
4番目の「固定資産の減損」と5番目の「投資有価証券の減損」も論点です。倉庫や土地の収益性が下がると減損が出るほか、保有株式の相場が下がると評価損が出ます。6番目は退職給付債務で、割引率が下がると費用が増えます。
また、2026年3月期は大きな投資をした期で、のれんや顧客関連資産が増え、有利子負債も増えました。買収した会社が計画どおりに利益を出すかは、今後の確認点です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 上組(9364) | 4.23% | 17.5倍 | 1.21倍 | 6.9% | 73.5% | A 78 |
| 三菱倉庫(9301) | 2.96% | 22.0倍 | 1.35倍 | 6.1% | 59.3% | B 59 |
| 三井倉HD(9302) | 1.50% | 19.9倍 | 1.80倍 | 9.0% | 45.7% | C 37 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2027年3月期の営業利益343億円・純利益273億円の会社予想が、第2四半期(11月12日発表予定)でどう進むか
- インドのSAURASHTRA FREIGHT社など、買収した会社の利益への貢献
- 配当性向(2027年3月期は74.0%の予想)と、自己株式の取得額
次の決算発表予定: 2026年11月12日(株探より)
上組のよくある質問
Q株主優待はありますか。
公式IR(株主還元、株式情報、よくあるご質問)では、株主優待の制度は案内されていません。よくあるご質問には、株主総会でのおみやげの配付もないと書かれています。最新の情報は公式IRで確認してください。
Q配当が130円から205円に増えたのはなぜですか。
2026年3月期から、安定的かつ持続的な増額を追求し、連結配当性向70%を目安にする方針に変えたためです。中間90円、期末115円の合計205円で、配当性向は65.9%でした。
Q連続増配は何期ですか。
過去の年間配当で数えると、2017年3月期から2026年3月期まで10期連続で増配です(1%未満の差は同額扱い)。2027年3月期の会社予想は205円で、前期と同額です。
Q配当はいつもらえますか。
配当の基準日は中間が9月30日、期末が3月31日です。単元株数は100株です。
くろこの視点
上組は、港湾という動きにくい資産を持つ物流会社で、自己資本比率が高く財務は厚い会社です。配当性向を70%に引き上げ、自社株買いも続ける方針に変えたことで、株主還元の姿勢がはっきり変わりました。
一方で、配当性向が高い分、利益が減ると配当の余力が小さくなります。2027年3月期は減益予想で配当性向は74.0%です。ROEも7.9%と高くないため、大きな投資で買収した会社が利益に貢献するかを見たいところです。
決算では、物流事業の営業利益、買収した会社の貢献、配当性向と自社株買いの実績を順に確認すると、還元の持続性が見えやすくなります。最終的な判断はご自身でお願いします。