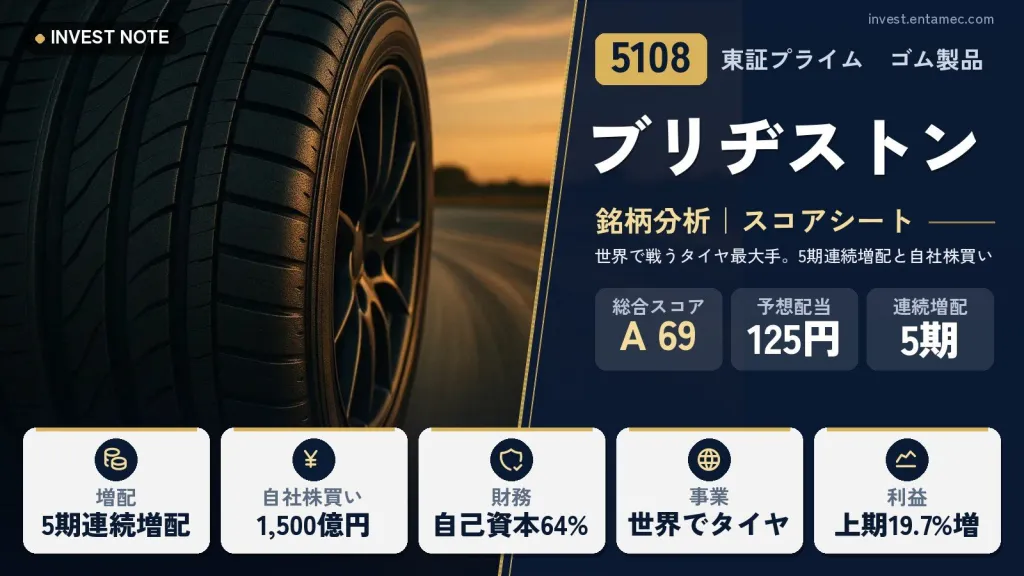
ブリヂストンは、乗用車からトラック・バス、鉱山用まで、世界でタイヤを作って売る日本のタイヤ大手です。2025年12月期の売上収益は4兆4295億円、本業の利益を示す調整後営業利益は4937億円(前期比2.2%増)でした。
配当は2021年12月期から5期連続で増配しており、会社予想では2026年12月期も増える見通しです。あわせて、自社株買いも積極的に行っています。この記事では、利益の水準、配当と自社株買いの考え方、そして為替やタイヤ市況などのリスクを整理します。
ブリヂストン
高配当株スコアシート|2025年12月期の決算まで反映
株価(2026/10/16 終値)
4,037円
+35(+0.88%) 時価総額 5.21兆円
配当利回り(予)
3.10%
1株配当 125円(2026年12月期 会社予想)
PER(予)
14.78倍
過去10年 約8.8〜14.3倍
PBR(実)
1.41倍
過去10年 約1〜1.7倍
配当性向(予)
45.8%
2026年12月期 会社予想(当サイト算出)
ROE(予)
9.52%
予想EPS ÷ 直近BPS
営業利益率(前期)
8.6%
2025年12月期
自己資本比率
63.7%
2025年12月期
配当の記録
5期連続増配
10年の減配 1回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
ブリヂストンはどんな会社?【事業内容】
事業の中心はタイヤ事業です。新車用と、交換用(市販用)の両方を世界で販売していて、世界各地で生産・販売しています。付加価値の高いプレミアムタイヤの販売拡大と、コスト構造の改革を、会社は進める方針です。
決算短信では、防振ゴム事業を「非継続事業」に分類して、継続事業の金額だけを比べる形に変えています。事業の見直しを進めていることがうかがえます。なお、2025年12月期は、事業の再編・再構築に関わる費用が出たため、法定上の営業利益は3,812億円(前期比14.0%減)と、調整後営業利益とは差が出ました。
ひと目でわかる強みと注意点
ここが強み
- 2021年12月期から5期連続で増配し、連結配当性向50%を目安にした配当方針と、自社株買い(2025年に3,000億円、2026年に1,500億円)を組み合わせている
- 調整後営業利益が2026年中間期で前年同期比19.7%増と、回復の動きが出ている
- 自己資本比率(親会社所有者帰属持分比率)が60%台と高く、営業キャッシュフローが6,000億円台と財務に余力がある
ここに注意
- 営業利益率が2015年12月期の13.65%から2025年12月期の8.61%まで下がり、ROEも8.94%と低い
- 2020年12月期には赤字になり、配当を80円から55円に下げた年がある(減配なしの期間は5期)
- 為替、原材料、貿易政策など、利益を左右する外部要因が多い
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2016/12 | 70 | 12.43 |
| 2017/12 | 75 | 13.94 |
| 2018/12 | 80 | 10.92 |
| 2019/12 | 80 | 12.25 |
| 2020/12 | 55 | — |
| 2021/12 | 85 | 8.84 |
| 2022/12 | 87.50 | 10.85 |
| 2023/12 | 100 | 12.07 |
| 2024/12 | 105 | 12.83 |
| 2025/12 | 115 | 14.28 |
| 今期予 | 125予 | 14.78 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2016/12 | 2,107 |
| 2017/12 | 2,619 |
| 2018/12 | 2,118 |
| 2019/12 | 2,035 |
| 2020/12 | 1,692 |
| 2021/12 | 2,475 |
| 2022/12 | 2,346 |
| 2023/12 | 2,920 |
| 2024/12 | 2,670 |
| 2025/12 | 3,514 |
| 今期予 | 4,037予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2016/12 | 41.30 | 3.32 |
| 2017/12 | 39.90 | 2.86 |
| 2018/12 | 41.20 | 3.78 |
| 2019/12 | 48.10 | 3.93 |
| 2020/12 | — | 3.25 |
| 2021/12 | 30.40 | 3.44 |
| 2022/12 | 40.50 | 3.73 |
| 2023/12 | 41.30 | 3.42 |
| 2024/12 | 50.50 | 3.93 |
| 2025/12 | 46.70 | 3.27 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2016/12 | 170 | 13.47 | 11.27 |
| 2017/12 | 188 | 11.50 | 12.08 |
| 2018/12 | 194 | 11.03 | 11.95 |
| 2019/12 | 166 | 9.96 | 10.22 |
| 2020/12 | -16.55 | 2.32 | — |
| 2021/12 | 280 | 11.61 | 14.98 |
| 2022/12 | 216 | 10.74 | 10.13 |
| 2023/12 | 242 | 11.17 | 9.88 |
| 2024/12 | 208 | 10.01 | 7.64 |
| 2025/12 | 246 | 8.61 | 8.94 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2016/12 | 3.34兆円 | 4,495億円 |
| 2017/12 | 3.64兆円 | 4,190億円 |
| 2018/12 | 3.65兆円 | 4,027億円 |
| 2019/12 | 3.51兆円 | 3,493億円 |
| 2020/12 | 2.7兆円 | 625億円 |
| 2021/12 | 3.25兆円 | 3,768億円 |
| 2022/12 | 4.11兆円 | 4,413億円 |
| 2023/12 | 4.31兆円 | 4,818億円 |
| 2024/12 | 4.43兆円 | 4,433億円 |
| 2025/12 | 4.43兆円 | 3,812億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2016/12 | 1,504 | 61.50 |
| 2017/12 | 1,587 | 59.20 |
| 2018/12 | 1,623 | 57.40 |
| 2019/12 | 1,668 | 54.90 |
| 2020/12 | 1,527 | 51.30 |
| 2021/12 | 1,867 | 57.50 |
| 2022/12 | 2,167 | 59.80 |
| 2023/12 | 2,449 | 61.80 |
| 2024/12 | 2,724 | 65.20 |
| 2025/12 | 2,868 | 63.70 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2016/12 | 4,445億円 | -1,783億円 | 2,663億円 |
| 2017/12 | 4,181億円 | -2,008億円 | 2,173億円 |
| 2018/12 | 3,610億円 | -2,431億円 | 1,179億円 |
| 2019/12 | 5,050億円 | -2,619億円 | 2,432億円 |
| 2020/12 | 5,269億円 | -1,554億円 | 3,716億円 |
| 2021/12 | 2,815億円 | 1,317億円 | 4,132億円 |
| 2022/12 | 2,685億円 | -3,380億円 | -695億円 |
| 2023/12 | 6,614億円 | -2,977億円 | 3,637億円 |
| 2024/12 | 5,488億円 | -2,551億円 | 2,938億円 |
| 2025/12 | 6,604億円 | -2,250億円 | 4,355億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
ブリヂストン(5108)の総合評価
業績・財務・キャッシュフロー
売上収益は、2015年12月期の3兆7900億円から2025年12月期の4兆4300億円へ、10年で約1.2倍です。営業利益は、2015年12月期の5,172億円から、2020年12月期に新型コロナで625億円まで落ち込み、2021年12月期に3,768億円まで戻したあと、3,700億円台から4,800億円台の範囲で推移しています。営業利益率は、2015年12月期の13.65%から2025年12月期の8.61%まで下がりました。
ただし、2026年は回復の方向です。2026年12月期の中間期(1月から6月)は、売上収益が2兆3217億円(前年同期比9.7%増)、調整後営業利益が2809億円(同19.7%増)でした。通期の会社予想は、売上収益4兆5000億円、調整後営業利益5150億円(同4.3%増)です。
財務は安定しています。自己資本比率は、2025年12月期で63.7%、2026年6月末で64.1%(親会社所有者帰属持分比率)です。営業キャッシュフローは2025年12月期で6,604億円、フリーキャッシュフロー(自由に使えるお金)は4,355億円でした。ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は8.94%で、2021年12月期の14.98%と比べると低い水準が続いています。
割安性(PER・PBR・MIX係数)
株価の倍率(PER=利益の何年分か、PBR=純資産の何倍か)は毎日変わるので、今の値は記事上部のスコアシートを参照してください。過去10年の年度末株価で見ると、PERは8.8倍から14.3倍、PBRは0.98倍から1.65倍の範囲でした(2020年12月期は赤字のためPERは計算できません)。
PBRが1倍を少し超えた水準で動いてきたのは、ROEが7%台から15%と大きく動いてきたことと関係しているとも見られます。ROEが9%前後の今の水準では、PBRが大きく上がる根拠は薄く、ROEの改善がカギになります。
会社予想のEPS(1株当たり利益)は2026年12月期で273円、ROEは8.99%です。利益の回復と、自社株買いで発行済株式が減っていることが、1株当たり利益を押し上げる方向に働きます。倍率が過去の幅のどこにあるかを、スコアシートで見比べてください。
配当・株主還元
1株当たり配当は、2015年12月期の65円から2025年12月期の115円まで増えました(株式分割後の数字に直した金額です)。ただし、2020年12月期は赤字を受けて80円から55円に下げています。それ以降は2021年12月期の85円から毎期増えて、2025年12月期で5期連続の増配です。2026年12月期の会社予想は125円(中間60円・期末65円)で、実現すれば6期連続になります。
会社の配当方針は、連結配当性向50%を目安に、安定的かつ継続的に配当額の向上に努めることです。2025年12月期の配当性向は46.7%、2026年12月期の予想は45.8%と、目安の50%よりやや低い水準です。つまり、利益が増えれば、配当がさらに増える余地はありますが、50%を約束しているわけではありません。
株主還元は配当だけではありません。自己株式の取得も継続していて、2025年2月から12月に3,000億円、2026年2月から8月に1,500億円(4,264万9,100株)を取得し、2026年9月18日に同株数を消却する予定です。自社株買いは、利益を株主に返す手段で、1株当たりの価値を高める効果があります。なお、株主優待制度は実施していません。
株主還元方針(会社の発表から)
連結配当性向50%を目安に、持続的な企業価値の向上を通じて、安定的かつ継続的な配当額の向上に努めることを基本としています(公式の配当ページ)。年2回(中間・期末)で、自己株式の取得も継続しています。
注意点・リスク
最も影響が大きいのは、為替とタイヤの市況です。世界各地で事業を行っているため、為替の動きが円換算の利益に影響します。2026年12月期の会社予想は、1ドル150円で組まれているので、為替が想定と違えば数字が動きます。
原材料と、各国の貿易政策の影響も見逃せません。天然ゴムや石油由来の原料価格が上がると、販売価格に反映するまでに時間差が出て、利益率が下がることがあります。こうした費用の動きは、営業利益率の変動要因になりえます。
さらに、事業再編に伴う費用が続くことにも注意が必要です。防振ゴム事業の非継続事業化のように、ポートフォリオの見直しが進む一方で、再編費用が一時的に利益を押し下げます。有価証券報告書の「事業等のリスク」も、あわせて読んでください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| ブリヂストン(5108) | 3.10% | 14.8倍 | 1.41倍 | 9.5% | 63.7% | A 69 |
| 横浜ゴム(5101) | 3.09% | 9.7倍 | 1.10倍 | 11.4% | — | B 58 |
| 住友ゴム工業(5110) | 4.09% | 9.8倍 | 0.75倍 | 7.7% | — | B 52 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。過去10年に1回の減配があります。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月12日予定)で、調整後営業利益5150億円の通期予想が維持・上方修正されるか
- 営業利益率が8%台から戻るか、プレミアムタイヤの販売とコスト構造改革の進み具合
- 年125円(中間60円)の配当予想と、2026年9月の自社株の消却後の追加の自社株買いの有無
次の決算発表予定: 2026年11月12日(株探より)
ブリヂストンのよくある質問
Qブリヂストンは何期連続で増配していますか?
2021年12月期の85円から2025年12月期の115円まで、5期連続で増配しています(株式分割後の金額に直した数字です)。2020年12月期には赤字で配当を下げているため、減配なしの期間も5期です。2026年12月期は125円の予想で、実現すれば6期連続になります。
Q2025年12月期は増益でしたか?
調整後営業利益は4937億円で、前期比2.2%の増加でした。ただし、事業の再編に関わる費用で、法定の営業利益は3,812億円と14.0%減っています。どの数字を見るかで印象が変わるので、両方を確認してください。
Q株主優待はありますか?
公式の配当・株主還元のページに、株主優待制度は実施していないと書かれています。株主への還元は、配当と自己株式の取得です。
Q自社株買いはどのくらい行っていますか?
2025年2月から12月に3,000億円(4,667万9,700株)、2026年2月から8月に1,500億円(4,264万9,100株)を取得しています。後者は2026年9月18日に消却する予定です。
くろこの視点
くろこには、ブリヂストンは「財務が堅く、株主還元に前向きだが、利益率の伸びが課題」の会社に見えます。自己資本比率が60%台で、配当と自社株買いを併用しており、還元の姿勢は分かりやすいです。2021年12月期から5期連続で増配していることも、その表れと見られます。
一方で、営業利益率は10年で13.65%から8.61%に下がり、ROEも8.94%と、世界の大手として物足りない水準です。2026年は中間期の調整後営業利益が19.7%増と回復の兆しがありますが、これが為替の追い風だけなのか、収益の体質が改善したのかは、次の決算で確かめたい点です。
配当方針は連結配当性向50%を目安にしていて、実際の配当性向は46%から47%と余地があります。ただし、2020年のように赤字で配当を下げた例もあるため、安定性は利益次第です。この記事は情報整理を目的としたもので、投資を勧めるものではありません。最終的な判断はご自身でお願いします。