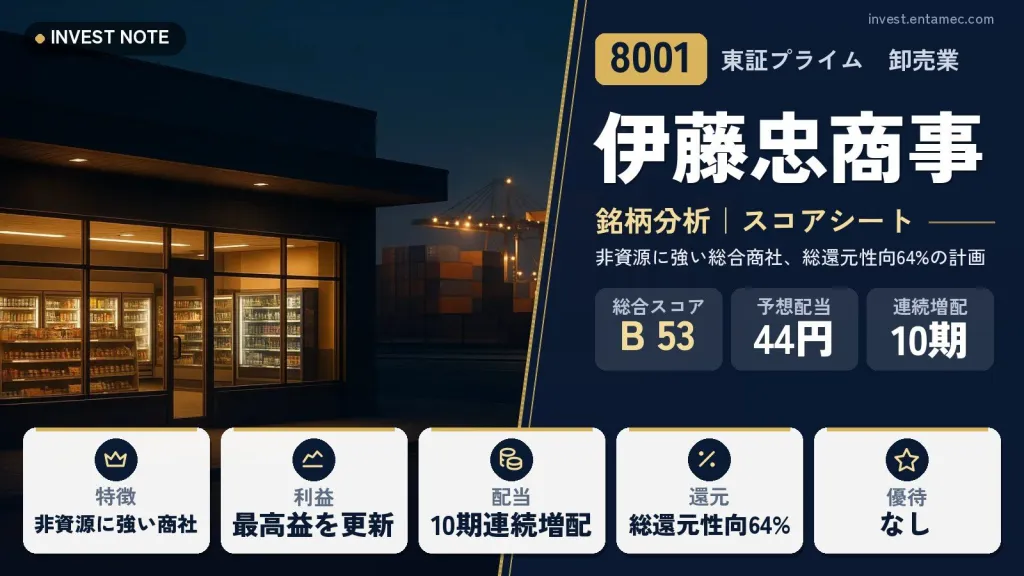
伊藤忠商事は、食料・繊維・機械・情報・金融・住生活などの非資源分野に強い総合商社です。川下(消費者に近い側)から事業をつくる強みがあり、ファミリーマートが代表例とされています。
2026年3月期の当期利益は約9,000億円で、過去最高を更新しました。2027年3月期は約9,500億円を見込み、年間配当も44円以上の計画です。公式資料から、還元の姿勢と気になる点を整理します。
伊藤忠商事
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
2,284円
+63(+2.84%) 時価総額 18.1兆円
配当利回り(予)
1.93%
1株配当 44円(2027年3月期 会社予想)
PER(予)
16.81倍
過去10年 約6.2〜15.4倍
PBR(実)
2.42倍
過去10年 約1〜2.1倍
配当性向(予)
32.4%
2027年3月期 会社予想(当サイト算出)
ROE(予)
14.41%
予想EPS ÷ 直近BPS
営業利益率(前期)
4.7%
2026年3月期
自己資本比率
39.4%
2026年3月期
配当の記録
10期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
伊藤忠商事はどんな会社?【事業内容】
伊藤忠は、商品の売買から事業への投資まで行う総合商社です。会社の資料では、事業会社ベースで非資源が81%、資源が19%とされています。資源価格の影響を比較的受けにくい構成を目指しています。
代表的な川下の事業にファミリーマートがあり、消費者に近い分野から収益を積み上げるのが特徴です。食料、繊維、情報通信、金融など、生活に近い事業が多くあります。
出資先の経営に深く関わり、事業を再編したり、資産を入れ替えたりして利益を伸ばす点も特徴です。2026年3月期は、こうした事業再編や資産入れ替えの効果が増益に寄与したと報じられています。
ひと目でわかる強みと注意点
ここが強み
- 非資源分野が中心で、利益が安定して最高益を更新している
- 総還元性向64%の計画で、増配と3,000億円以上の自社株買いを両立しようとしている
- ファミリーマートなど、消費者に近い分野に収益源がある
ここに注意
- 株価が上がり、過去に比べると評価が高くなっている
- 株主優待はなく、還元は配当と自己株式取得が中心
- 為替や景気、中東情勢の影響で業績が動く可能性がある
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 11 | 7.06 |
| 2018/03 | 14 | 8.01 |
| 2019/03 | 16.60 | 6.18 |
| 2020/03 | 17 | 6.68 |
| 2021/03 | 17.60 | 13.29 |
| 2022/03 | 22 | 7.50 |
| 2023/03 | 28 | 7.88 |
| 2024/03 | 32 | 11.70 |
| 2025/03 | 40 | 11.21 |
| 2026/03 | 42 | 15.43 |
| 今期予 | 44予 | 16.81 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 316 |
| 2018/03 | 413 |
| 2019/03 | 401 |
| 2020/03 | 449 |
| 2021/03 | 717 |
| 2022/03 | 829 |
| 2023/03 | 860 |
| 2024/03 | 1,294 |
| 2025/03 | 1,380 |
| 2026/03 | 1,975 |
| 今期予 | 2,284予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 24.60 | 3.48 |
| 2018/03 | 27.10 | 3.39 |
| 2019/03 | 25.60 | 4.14 |
| 2020/03 | 25.30 | 3.79 |
| 2021/03 | 32.60 | 2.45 |
| 2022/03 | 19.90 | 2.65 |
| 2023/03 | 25.60 | 3.26 |
| 2024/03 | 28.90 | 2.47 |
| 2025/03 | 32.50 | 2.90 |
| 2026/03 | — | 2.13 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 44.73 | 5.96 | 14.66 |
| 2018/03 | 51.59 | 5.75 | 15.00 |
| 2019/03 | 64.81 | 3.12 | 17.04 |
| 2020/03 | 67.12 | 3.64 | 16.73 |
| 2021/03 | 53.97 | 3.89 | 12.10 |
| 2022/03 | 111 | 4.74 | 19.53 |
| 2023/03 | 109 | 5.03 | 16.60 |
| 2024/03 | 111 | 5.01 | 14.77 |
| 2025/03 | 123 | 4.64 | 15.30 |
| 2026/03 | 128 | 4.74 | 13.66 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | 2,884億円 |
| 2018/03 | — | 3,169億円 |
| 2019/03 | — | 3,615億円 |
| 2020/03 | — | 3,994億円 |
| 2021/03 | — | 4,034億円 |
| 2022/03 | — | 5,825億円 |
| 2023/03 | — | 7,019億円 |
| 2024/03 | — | 7,029億円 |
| 2025/03 | — | 6,839億円 |
| 2026/03 | — | 7,019億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 307 | 29.60 |
| 2018/03 | 344 | 30.80 |
| 2019/03 | 386 | 29.10 |
| 2020/03 | 402 | 27.40 |
| 2021/03 | 447 | 29.70 |
| 2022/03 | 572 | 34.60 |
| 2023/03 | 663 | 36.80 |
| 2024/03 | 754 | 37.50 |
| 2025/03 | 812 | 38.00 |
| 2026/03 | 943 | 39.40 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 3,900億円 | -813億円 | 3,084億円 |
| 2018/03 | 3,900億円 | -2,564億円 | 1,319億円 |
| 2019/03 | 4,800億円 | 2,011億円 | 6,777億円 |
| 2020/03 | 8,800億円 | -2,488億円 | 6,294億円 |
| 2021/03 | 9,000億円 | -2,073億円 | 6,886億円 |
| 2022/03 | 8,000億円 | 386億円 | 8,398億円 |
| 2023/03 | 9,400億円 | -4,538億円 | 4,843億円 |
| 2024/03 | 9,800億円 | -2,060億円 | 7,721億円 |
| 2025/03 | 1兆円 | -5,163億円 | 4,810億円 |
| 2026/03 | 1.13兆円 | -3,889億円 | 7,430億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
伊藤忠商事(8001)の総合評価
業績・財務・キャッシュフロー
銘柄データでは、当期利益は2022年3月期が約8,200億円、2023年3月期が約8,000億円、2024年3月期が約8,000億円、2025年3月期が約8,800億円、2026年3月期が約9,000億円です。2027年3月期の会社予想は約9,500億円で、実現すれば3期連続の最高益更新となります。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は2022年3月期の19.5%から、2026年3月期は13.7%となりました。株主資本が増えたぶん下がりましたが、10%台の水準を保っています。
フリーキャッシュフローは2026年3月期に約7,430億円のプラスでした。毎年大きなプラスを出している点は、還元の原資として心強い点です。
割安性(PER・PBR・MIX係数)
現在の株価・PER・PBR・MIX係数(PER×PBR。数字が小さいほど割安とされる目安)は、記事上部のスコアシートを参照してください。
過去の年度末の値では、PERは2019年3月期の6.18倍から2026年3月期の15.43倍まで、PBRは約1.0倍から2.09倍まで動いています。利益が伸びて評価も上がってきた経緯があります。
非資源が中心で利益が安定しているぶん、資源系の商社より高い評価がつきやすい面があります。割安かどうかは同業との比較も合わせて見てください。
配当・株主還元
年間配当は2022年3月期の22円から、2026年3月期の42円まで増えました(2026年1月の1対5の株式分割を調整した値)。銘柄データで数えると、2017年3月期から2026年3月期まで10期連続で増配しています。記念配当・特別配当は含めていません。
公式ページによると、2026年度の方針は総還元性向を64%とし、1株当たり配当を44円以上、自己株式取得を3,000億円以上にするものです。直近では2025年5月から12月に1,500億円、2026年2月から3月に200億円の自己株式を取得しています。
株主優待制度は、公式ページに「現在、株主優待制度は実施しておりません」と書かれています。
株主還元方針(会社の発表から)
累進配当を基本に、2026年度は総還元性向64%、1株当たり配当44円以上、自己株式取得3,000億円以上を計画
注意点・リスク
商社共通の注意点として、為替、景気、出資先の事業環境の変化が利益に響きます。非資源が多いといっても、資源分野の利益が一定あるため、資源価格の動きとは無縁ではありません。
2027年3月期は、中東情勢などが減益要因になるとされています。一方で、伊藤忠食品の完全子会社化やセブン銀行との資本業務提携が増益要因になると報じられています。
配当性向は2026年3月期までの数字では20から30%台にとどまり、増配の余地は大きく見えます。ただし総還元性向64%の計画は、自己株式取得に使う資金の規模が大きく、財務への影響は決算で確認したいところです。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 伊藤忠商事(8001) | 1.93% | 16.8倍 | 2.42倍 | 14.4% | 39.4% | B 53 |
| 三菱商事(8058) | 2.64% | 15.7倍 | 1.83倍 | 11.7% | 39.1% | B 59 |
| 三井物産(8031) | 2.80% | 15.4倍 | 1.62倍 | 10.5% | 42.1% | B 57 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2027年3月期の当期利益が約9,500億円の予想に近づいているか
- 3,000億円以上の自己株式取得がどのくらい進んでいるか
- 中東情勢や資源価格が、資源分野の利益にどう影響しているか
次の決算発表予定: 2026年11月4日(株探より)
伊藤忠商事のよくある質問
Q伊藤忠商事に株主優待はありますか。
ありません。公式の株主還元ページに「現在、株主優待制度は実施しておりません」と書かれています(2026年10月に確認)。
Q何期連続で増配していますか。
銘柄データ(株式分割調整後)で数えると、2017年3月期から2026年3月期まで10期連続です。記念配当・特別配当は含めていません。2027年3月期は44円以上の計画です。
Q株式分割はいつありましたか。
2026年1月1日付で1株を5株にしました。配当や1株当たり利益は、この分割を反映して調整された値で見る必要があります。
Q総還元性向とは何ですか。
利益のうち、配当と自己株式取得に使う割合の合計です。伊藤忠は2026年度に64%を計画しています。
くろこの視点
伊藤忠は、非資源に強い事業構成のもとで、最高益を更新しながら配当を毎年増やしてきました。2026年度は総還元性向64%と、還元をはっきり強めています。
一方で、株価の評価は過去より高くなっています。配当利回りの水準はスコアシートで今の数字を確かめたいところです。
次の決算で、2027年3月期の約9,500億円の予想を達成できるか、自己株式取得の進み具合を確認したいと思います。最終的な判断はご自身でお願いします。