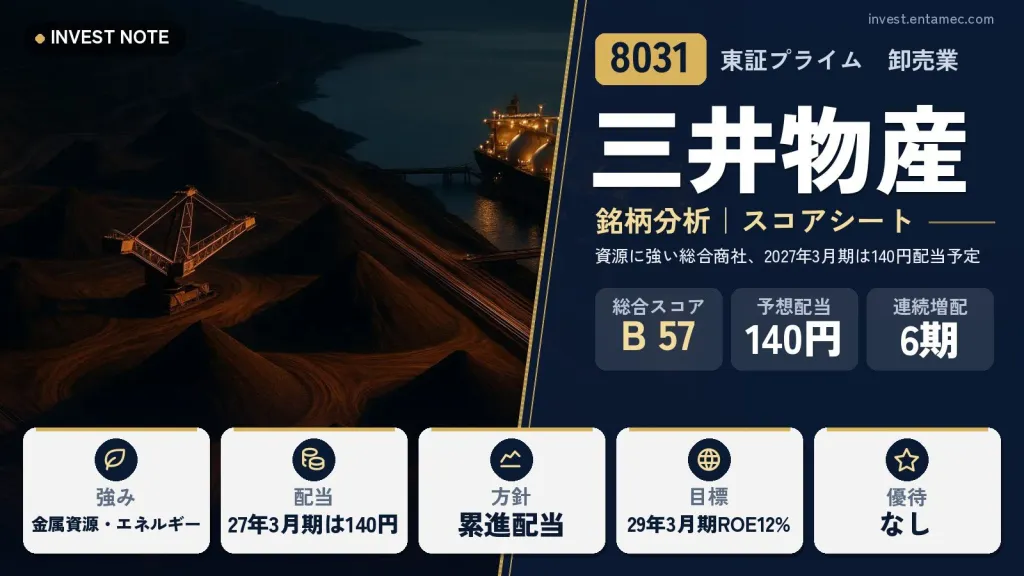
三井物産は、金属資源とエネルギーに強い総合商社です。機械・インフラ、化学品、ヘルスケア、生活産業など幅広い分野にも事業を持っています。
2026年3月期の当期利益は約8,300億円でした。2027年3月期は約9,200億円を見込み、年間配当も115円から140円へ25円増やす予定です。公式資料をもとに、還元の姿勢と気になる点をまとめます。
三井物産
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
5,000円
+93(+1.90%) 時価総額 14.32兆円
配当利回り(予)
2.80%
1株配当 140円(2027年3月期 会社予想)
PER(予)
15.41倍
過去10年 約5.7〜20.5倍
PBR(実)
1.62倍
過去10年 約0.7〜1.9倍
配当性向(予)
43.1%
2027年3月期 会社予想(当サイト算出)
ROE(予)
10.49%
予想EPS ÷ 直近BPS
営業利益率(前期)
3.0%
2026年3月期
自己資本比率
42.1%
2026年3月期
配当の記録
6期連続増配
10年の減配 1回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
三井物産はどんな会社?【事業内容】
総合商社として、資源・エネルギーの開発から、インフラ、化学品、食料、医療関連まで投資しています。金属資源とエネルギーは、同社の強みとされる分野です。
2026年4月から始まった中期経営計画2029では、2029年3月期に当期利益1兆1,000億円、ROE12%、基礎営業キャッシュフロー1兆2,000億円を目標に掲げています。
資源が強みのぶん、資源価格が上がる局面で利益が伸びやすく、下がる局面では減りやすい特徴があります。
ひと目でわかる強みと注意点
ここが強み
- 金属資源とエネルギーに強く、資源価格が上がる局面で利益が伸びやすい
- 累進配当の方針で、2027年3月期は25円の大幅な増配を予定している
- 自己株式取得を継続して行っている
ここに注意
- 資源価格に左右されやすく、3年続けて減益になった
- フリーキャッシュフローがマイナスの年もある
- 株主優待はなく、還元は配当と自己株式取得が中心
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 27.50 | 9.42 |
| 2018/03 | 35 | 7.67 |
| 2019/03 | 40 | 7.21 |
| 2020/03 | 40 | 6.65 |
| 2021/03 | 42.50 | 11.55 |
| 2022/03 | 52.50 | 5.93 |
| 2023/03 | 70 | 5.70 |
| 2024/03 | 85 | 10.09 |
| 2025/03 | 100 | 9.13 |
| 2026/03 | 115 | 20.47 |
| 今期予 | 140予 | 15.41 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 806 |
| 2018/03 | 911 |
| 2019/03 | 859 |
| 2020/03 | 752 |
| 2021/03 | 1,151 |
| 2022/03 | 1,664 |
| 2023/03 | 2,058 |
| 2024/03 | 3,558 |
| 2025/03 | 2,800 |
| 2026/03 | 5,959 |
| 今期予 | 5,000予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 32.10 | 3.41 |
| 2018/03 | 29.50 | 3.84 |
| 2019/03 | 33.60 | 4.66 |
| 2020/03 | 35.40 | 5.32 |
| 2021/03 | 42.70 | 3.69 |
| 2022/03 | 18.70 | 3.16 |
| 2023/03 | 19.40 | 3.40 |
| 2024/03 | 24.10 | 2.39 |
| 2025/03 | — | 3.57 |
| 2026/03 | 39.50 | 1.93 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 85.60 | 4.13 | 8.20 |
| 2018/03 | 119 | 4.48 | 10.53 |
| 2019/03 | 119 | 25.38 | 9.72 |
| 2020/03 | 113 | 3.00 | 10.26 |
| 2021/03 | 99.64 | 2.56 | 7.34 |
| 2022/03 | 281 | 4.64 | 16.32 |
| 2023/03 | 361 | 4.85 | 17.76 |
| 2024/03 | 353 | 3.94 | 14.10 |
| 2025/03 | 307 | 2.73 | 11.93 |
| 2026/03 | 291 | 3.04 | 9.51 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | 1,803億円 |
| 2018/03 | — | 2,190億円 |
| 2019/03 | — | 2.27兆円 |
| 2020/03 | — | 2,545億円 |
| 2021/03 | — | 2,050億円 |
| 2022/03 | — | 5,451億円 |
| 2023/03 | — | 6,934億円 |
| 2024/03 | — | 5,254億円 |
| 2025/03 | — | 4,007億円 |
| 2026/03 | — | 4,260億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 1,058 | 32.50 |
| 2018/03 | 1,144 | 35.20 |
| 2019/03 | 1,226 | 35.70 |
| 2020/03 | 1,118 | 32.30 |
| 2021/03 | 1,370 | 36.50 |
| 2022/03 | 1,751 | 37.60 |
| 2023/03 | 2,089 | 41.40 |
| 2024/03 | 2,518 | 44.60 |
| 2025/03 | 2,626 | 44.90 |
| 2026/03 | 3,094 | 42.10 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 4,000億円 | -3,500億円 | 509億円 |
| 2018/03 | 5,500億円 | -2,500億円 | 3,054億円 |
| 2019/03 | 4,100億円 | -7,200億円 | -3,084億円 |
| 2020/03 | 5,300億円 | -1,900億円 | 3,411億円 |
| 2021/03 | 7,700億円 | -3,200億円 | 4,502億円 |
| 2022/03 | 8,100億円 | -1,800億円 | 6,257億円 |
| 2023/03 | 1.05兆円 | -1,800億円 | 8,692億円 |
| 2024/03 | 8,600億円 | -4,300億円 | 4,369億円 |
| 2025/03 | 1.02兆円 | -1,600億円 | 8,555億円 |
| 2026/03 | 9,500億円 | -1.03兆円 | -806億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
三井物産(8031)の総合評価
業績・財務・キャッシュフロー
銘柄データでは、当期利益は2022年3月期が約9,100億円、2023年3月期が約1.13兆円、2024年3月期が約1.06兆円、2025年3月期が約9,000億円、2026年3月期が約8,300億円です。ピークから3年続けて減っています。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は2023年3月期の17.8%から、2026年3月期は9.5%へ下がりました。中期経営計画2029では、これを12%まで戻す目標です。
フリーキャッシュフロー(営業CFと投資CFの合計)は、2026年3月期はマイナス約806億円でした。投資を積み増した年は、マイナスになることもあります。2027年3月期の第1四半期は、四半期利益が約2,940億円で前年同期比53.4%増と、好調な滑り出しでした。
割安性(PER・PBR・MIX係数)
現在の株価・PER・PBR・MIX係数(PER×PBR。数字が小さいほど割安とされる目安)は、記事上部のスコアシートを参照してください。
過去の年度末の値では、PERは2023年3月期の5.70倍から2026年3月期の20.47倍まで、PBRは約0.67倍から1.93倍まで動いています。利益が横ばいから減少している間に、株価が大きく上がった形です。
資源の価格で利益が動く会社なので、利益のピーク付近のPERは低く出やすく、谷では高く出やすい点にも注意してください。
配当・株主還元
年間配当は2022年3月期の52.5円から、2026年3月期の115円へ増えました(2024年5月の1対2の株式分割を調整した値)。銘柄データで数えると、2018年3月期から2026年3月期まで9期連続で減配なしで、2021年3月期から2026年3月期まで6期連続で増配しています。2020年3月期は前の期と同額でした。記念配当・特別配当は含めていません。
中期経営計画2029では、配当を維持するか増やす累進配当を続けるとされています。2027年3月期は140円(中間70円・期末70円)の予定です。
自己株式の取得も続いています。公式ページでは、2024年5月から2025年2月に4,000億円、2025年11月から2026年3月に2,000億円、2026年8月から9月に421億円の取得が載っています。株主優待制度は、公式ページに「実施しておりません」とあります。
株主還元方針(会社の発表から)
中期経営計画2029で、配当維持または増配を行う累進配当を継続する(2027年3月期は140円の予定)
注意点・リスク
資源価格の変動が、利益を大きく動かします。当期利益は、2024年3月期から3年続けて減っています。
配当を増やすほど、業績が悪化した年の負担が重くなります。配当性向は2026年3月期で39.5%と、まだ余裕はありますが、2027年3月期は140円で約43%になる計算です。
投資を積み増す局面では、フリーキャッシュフローがマイナスになります。投資の回収が計画どおり進むかは、決算で確かめたい点です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 三井物産(8031) | 2.80% | 15.4倍 | 1.62倍 | 10.5% | 42.1% | B 57 |
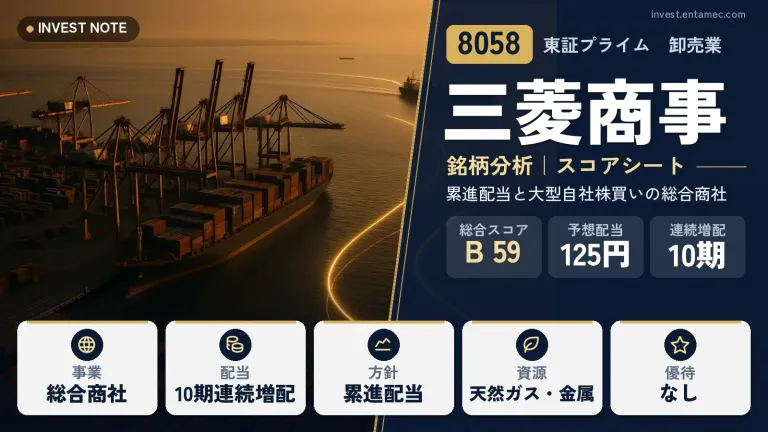
| 三菱商事(8058) | 2.64% | 15.7倍 | 1.83倍 | 11.7% | 39.1% | B 59 |
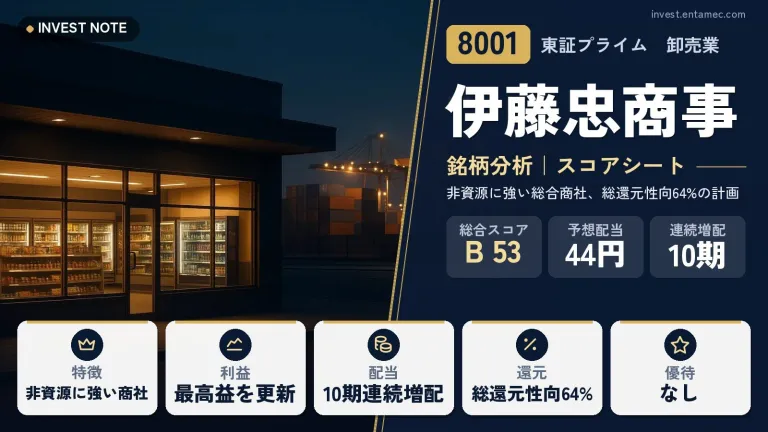
| 伊藤忠商事(8001) | 1.93% | 16.8倍 | 2.42倍 | 14.4% | 39.4% | B 53 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。過去10年に1回の減配があります。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2027年3月期の当期利益が約9,200億円の予想に近づいているか
- 資源価格の変動が、金属資源・エネルギーの利益にどう出ているか
- 自己株式取得の規模と、フリーキャッシュフローの推移
次の決算発表予定: 2026年11月4日(株探より)
三井物産のよくある質問
Q三井物産に株主優待はありますか。
ありません。公式の株主還元ページとFAQに、株主優待制度は実施していないと書かれています(2026年10月に確認)。
Q連続増配は何期ですか。
銘柄データ(株式分割調整後)で数えると、2021年3月期から2026年3月期まで6期連続で増配しています。減配なしは2018年3月期から9期連続です。記念配当・特別配当は含めていません。
Q2027年3月期の配当はいくらですか。
年間140円(中間70円・期末70円)の予定です。前期の115円から25円の増配になります。
Q中期経営計画2029の目標は何ですか。
2029年3月期に、当期利益1兆1,000億円、ROE12%、基礎営業キャッシュフロー1兆2,000億円です。
くろこの視点
三井物産は、資源に強い事業構成と、累進配当の方針が特徴です。利益はピークから下がっていますが、2027年3月期は回復を見込み、配当を25円増やす計画を出しています。
一方で、資源価格の影響が大きく、フリーキャッシュフローがマイナスの年もあります。株価の評価は過去より高くなっているので、スコアシートで水準を確かめたいところです。
次の決算で、第1四半期に続く好調が保たれているか、中期経営計画2029の目標に向けた進み具合を見たいと思います。最終的な判断はご自身でお願いします。