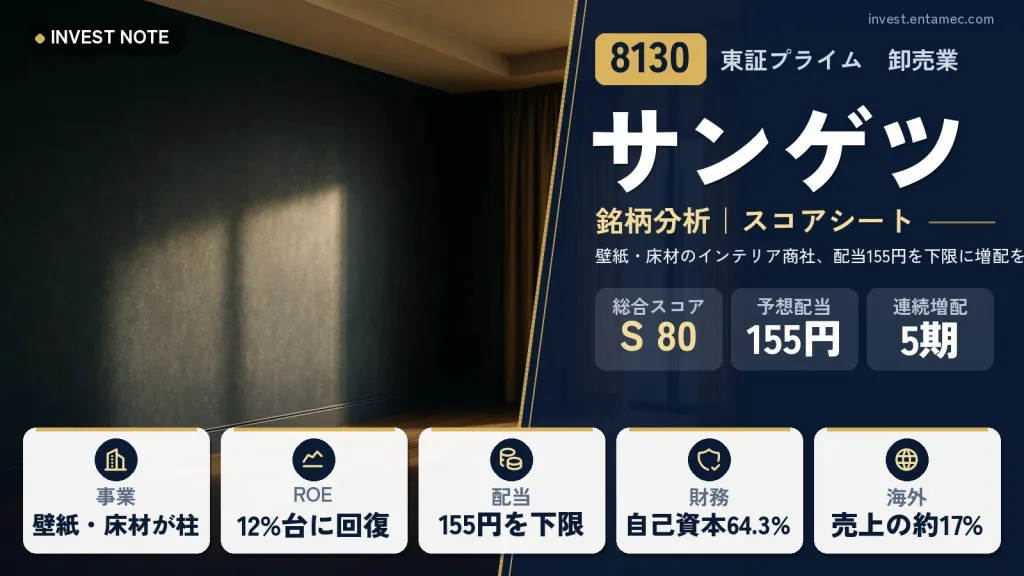
サンゲツは、壁紙(壁装材)や床材、カーテンなどのインテリア商材を企画・販売する会社です。2026年3月期の売上高は2,064億円(前期比3.0%増、過去最高)、営業利益は194億円(同7.0%増)、純利益は146億円(同16.7%増)でした。
年間配当は155円で、配当性向は62.2%です。中期経営計画2029では、年間配当155円を下限にし、配当性向60%以上を目安に増配を目指すとしています。ROEは2023年3月期以降、11%から15%の水準です。株主優待制度は実施されていません。
サンゲツ
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
3,200円
+15(+0.47%) 時価総額 1,894億円
配当利回り(予)
4.84%
1株配当 155円(2027年3月期 会社予想)
PER(予)
13.94倍
過去10年 約9.4〜68.2倍
PBR(実)
1.55倍
過去10年 約1〜1.8倍
配当性向(予)
67.5%
2027年3月期 会社予想(当サイト算出)
ROE(予)
11.11%
予想EPS ÷ 直近BPS
営業利益率(前期)
9.4%
2026年3月期
自己資本比率
64.3%
2026年3月期
配当の記録
5期連続増配
10年の減配 0回
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
サンゲツはどんな会社?【事業内容】
事業は国内インテリア(売上の約80%)、国内エクステリア(約4%)、海外(約17%)の3つです。国内インテリアは、壁装材(壁装ユニット、国内インテリア売上の約49%)、床材(同約34%)、カーテンや椅子生地などのファブリック(同約6%)に加え、デザインや施工も手がけています。
国内エクステリアは、子会社のサングリーンが門扉、フェンス、カーポートなどを扱います。海外は、北米での壁紙の製造・販売、東南アジアや中国・香港でのインテリア商材の販売、シンガポールでの空間デザイン・内装施工などです。
2027年3月期から2030年3月期までの中期経営計画2029では、2030年3月期に売上高2,500億円、営業利益250億円、純利益170億円、ROE14.0%を目標にしています。
- 国内インテリア80%
- 海外17%
- 国内エクステリア3%
ひと目でわかる強みと注意点
ここが強み
- 壁紙・床材などのインテリア商材で、設計から施工まで手がける
- 2023年3月期以降、ROEが11%から15%の水準で、自己資本比率も64.3%と高い
- 年間配当155円を下限とし、配当性向60%以上を目安にしている
ここに注意
- 2027年3月期は営業利益・純利益が前期より減る会社予想で、配当性向は67.5%になる見込み
- 原材料の高騰により、18%から30%程度の価格改定を実施する
- 海外セグメントが2026年3月期に営業赤字だった
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 52.50 | 19.08 |
| 2018/03 | 55.50 | 31.97 |
| 2019/03 | 56 | 35.08 |
| 2020/03 | 57.50 | 68.15 |
| 2021/03 | 58 | 21.24 |
| 2022/03 | 70 | 328.82 |
| 2023/03 | 105 | 9.36 |
| 2024/03 | 140 | 13.70 |
| 2025/03 | 150 | 13.61 |
| 2026/03 | 155 | 12.41 |
| 今期予 | 155予 | 13.94 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 1,861 |
| 2018/03 | 2,204 |
| 2019/03 | 2,009 |
| 2020/03 | 1,605 |
| 2021/03 | 1,677 |
| 2022/03 | 1,529 |
| 2023/03 | 2,234 |
| 2024/03 | 3,335 |
| 2025/03 | 2,908 |
| 2026/03 | 3,090 |
| 今期予 | 3,200予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 53.80 | 2.82 |
| 2018/03 | 80.50 | 2.52 |
| 2019/03 | 98.60 | 2.79 |
| 2020/03 | 244.10 | 3.58 |
| 2021/03 | 73.40 | 3.46 |
| 2022/03 | 1,503.50 | 4.58 |
| 2023/03 | 44.00 | 4.70 |
| 2024/03 | 57.50 | 4.20 |
| 2025/03 | 70.20 | 5.16 |
| 2026/03 | 62.20 | 5.02 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 97.52 | 5.58 | 5.95 |
| 2018/03 | 68.95 | 3.22 | 4.29 |
| 2019/03 | 57.27 | 3.67 | 3.61 |
| 2020/03 | 23.55 | 5.75 | 1.54 |
| 2021/03 | 78.97 | 4.61 | 5.12 |
| 2022/03 | 4.65 | 5.32 | 0.31 |
| 2023/03 | 239 | 11.52 | 14.63 |
| 2024/03 | 243 | 10.06 | 13.40 |
| 2025/03 | 214 | 9.05 | 11.11 |
| 2026/03 | 249 | 9.40 | 12.05 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 1,356億円 | 75.7億円 |
| 2018/03 | 1,564億円 | 50.3億円 |
| 2019/03 | 1,604億円 | 59.0億円 |
| 2020/03 | 1,613億円 | 92.7億円 |
| 2021/03 | 1,453億円 | 67.0億円 |
| 2022/03 | 1,495億円 | 79.6億円 |
| 2023/03 | 1,760億円 | 203億円 |
| 2024/03 | 1,899億円 | 191億円 |
| 2025/03 | 2,004億円 | 181億円 |
| 2026/03 | 2,064億円 | 194億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 1,646 | 65.20 |
| 2018/03 | 1,649 | 61.40 |
| 2019/03 | 1,613 | 58.00 |
| 2020/03 | 1,540 | 56.80 |
| 2021/03 | 1,548 | 58.80 |
| 2022/03 | 1,497 | 59.40 |
| 2023/03 | 1,632 | 58.20 |
| 2024/03 | 1,816 | 62.50 |
| 2025/03 | 1,923 | 61.40 |
| 2026/03 | 2,067 | 64.30 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 101億円 | -224億円 | -123億円 |
| 2018/03 | 72.0億円 | -57.3億円 | 14.6億円 |
| 2019/03 | 104億円 | 36.5億円 | 140億円 |
| 2020/03 | 138億円 | -50.2億円 | 87.9億円 |
| 2021/03 | 96.9億円 | -26.0億円 | 71.0億円 |
| 2022/03 | 57.2億円 | -8.3億円 | 48.9億円 |
| 2023/03 | 174億円 | -4.1億円 | 170億円 |
| 2024/03 | 128億円 | -18.5億円 | 110億円 |
| 2025/03 | 193億円 | -68.7億円 | 124億円 |
| 2026/03 | 143億円 | -46.3億円 | 97.0億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
サンゲツ(8130)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年3月期の91億円から2023年3月期の203億円へ大きく伸び、その後は181億円から194億円の範囲で推移しています。2026年3月期は194億円でした。純利益は、2022年3月期に3億円まで落ち込んだ年がありましたが、2026年3月期は146億円まで回復しています。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、2022年3月期の0.3%を底に、2023年3月期は14.6%へ大きく戻り、2026年3月期は12.1%です。自己資本比率は64.3%で、キャッシュフローは営業CFが143億円、フリーキャッシュフローが97億円のプラスでした。現金及び現金同等物は350億円です。
2027年3月期の会社予想は、売上2,130億円、営業利益190億円、純利益135億円で、営業利益と純利益は前期より減る見通しです。中東情勢などによるコスト上昇の影響は、予想に織り込まれていません。
割安性(PER・PBR・MIX係数)
割安度は、PER(株価が1株利益の何倍か)、PBR(株価が1株純資産の何倍か)、その掛け算のMIX係数で見ます。株価は毎日動くため、現在の値は記事上部のスコアシートを参照してください。
サンゲツの利益は、新築やリフォームの着工、原材料の価格、為替などで動きます。2022年3月期のように純利益が大きく減る年もあったため、PERは1年だけの利益ではなく、数年の平均で見ておくと落ち着いて比べられます。
1株純資産(BPS)は、2016年3月期の1,588円から2026年3月期の2,067円へ増えました。配当を厚くしているため、純資産の伸びは緩やかです。スコアシートのPBRや10年のレンジとあわせて確認してください。
配当・株主還元
年間配当は、2022年3月期の70円から、105円、140円、150円、155円と増えてきました。2016年3月期から2026年3月期まで減配はありません。会社は、小幅な増配も含めて2025年3月期に11期連続の増配と案内しています。この記事では1%未満の増配(2019年3月期と2021年3月期の0.5円増)を据え置きと数えるため、連続増配は2022年3月期から2026年3月期までの5期です。2027年3月期の会社予想は155円で前期と同額です。
株主還元の方針は、中期経営計画2029で「安定配当を基本とし、年間配当155円を下限にして、配当性向60%以上を目安に増配を目指す」と示されています。直近の自己株式の取得は2021年10月から2022年1月に行われ、約11億円でした。
配当性向は、2026年3月期が62.2%、2027年3月期の会社予想では67.5%です。利益が予想より下がると配当性向はさらに上がるため、155円を保てる利益水準かどうかを見ておきたい点です。
株主還元方針(会社の発表から)
中期経営計画2029で、安定配当を基本とし、1株当たり年間配当金155円の下限設定と配当性向60%以上を目安に増配を目指す。自己株式の取得は市場環境を踏まえて適宜検討する。
注意点・リスク
有価証券報告書の「事業等のリスク」は13項目です。1番目の「事業環境」では、住宅・非住宅の新設着工の減少が需要に影響するとされています。国内市場の縮小を前提に、成長分野や海外、空間総合事業を育てる方針です。
2番目の「国際情勢の不安定化」では、中東情勢などによる石化原料の高騰や供給制約が挙げられています。会社は2026年7月の受注分から18%から30%程度の取引価格の改定を実施するとしています。値上げが需要に与える影響は、確認したい点です。
4番目の「海外事業活動」も論点です。海外セグメントは売上が350億円ありますが、2026年3月期の営業利益は46百万円の赤字でした。6番目の「安定調達・安定供給」、8番目の「物流機能」(ドライバー不足)なども挙げられています。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| サンゲツ(8130) | 4.84% | 13.9倍 | 1.55倍 | 11.1% | 64.3% | S 80 |
| 積水ハウス(1928) | 4.28% | 9.8倍 | 1.03倍 | 10.5% | 42.7% | A 78 |
| SUMINOE(3501) | 3.65% | 10.5倍 | 0.46倍 | 4.4% | 36.2% | B 50 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年7月受注分からの価格改定(18%から30%程度)が、受注量にどう影響したか
- 海外セグメントが黒字になるか(2026年3月期は営業赤字)
- 2027年3月期の営業利益190億円・純利益135億円の会社予想と、配当性向67.5%の水準
次の決算発表予定: 2026年11月13日(株探より)
サンゲツのよくある質問
Q株主優待はありますか。
ありません。公式の株式のご案内ページに、株主優待制度は「実施しておりません」と書かれています。株主還元は配当が中心です。
Q連続増配は何期ですか。
2016年3月期以降、減配はありません。会社は、小幅な増配も含めて2025年3月期に11期連続の増配と案内しています。1%未満の増配を据え置きと数えると、連続増配は2022年3月期から2026年3月期までの5期です。
Q2022年3月期に配当性向が1,500%を超えているのはなぜですか。
この年は純利益が3億円まで減り、1株利益が4.65円だったのに対し、配当は70円を出したためです。利益が落ちた年も配当を減らさなかった形です。
Q配当はいつもらえますか。
配当の基準日は3月31日(期末)と9月30日(中間)です。2026年3月期は中間77.5円、期末77.5円の合計155円でした。
くろこの視点
サンゲツは、壁紙や床材という内装の分野で、商品の企画から施工までを持つ会社です。高い自己資本比率とROEを保ちながら、配当に下限を設けている点は、数字から確認できる良い面です。
一方で、2027年3月期は減益の会社予想で、配当性向が67.5%まで上がります。原材料の高騰を価格に転嫁できるかどうかも、これからの業績を左右します。2022年3月期のように、利益が大きく落ちた年があったことも頭に入れておきたい点です。
決算では、受注の動きと価格改定の浸透、海外セグメントの収益、配当性向の水準を順に確認すると、配当の余力が見えやすくなります。最終的な判断はご自身でお願いします。