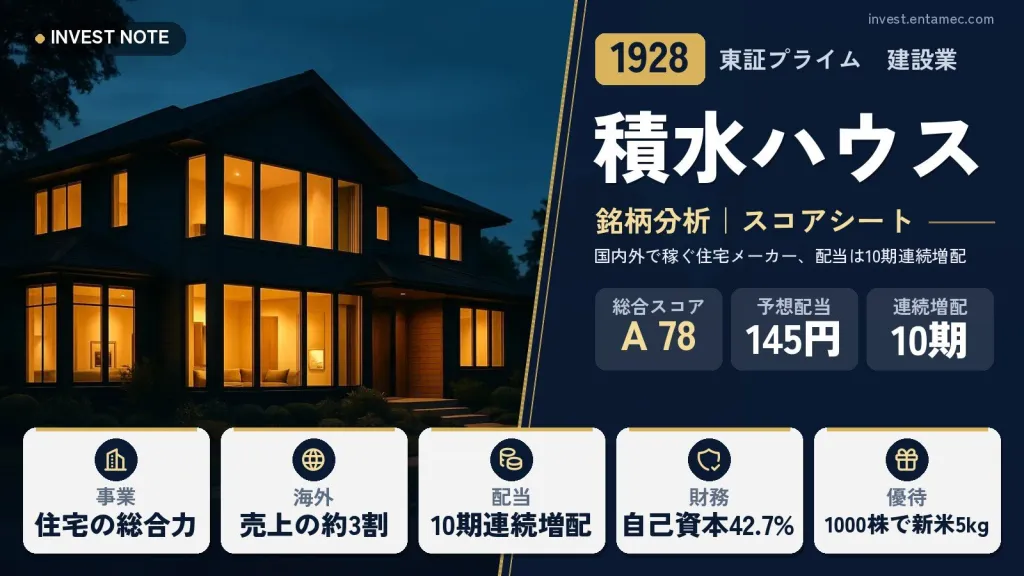
積水ハウスは、戸建住宅を中心に、賃貸住宅の管理、開発、国際事業まで事業を広げている住宅メーカーです。2026年1月期の売上高は4兆1,979億円(前期比約3.4%増)、営業利益は3,414億円(同約3.0%増)でした。
年間配当は2016年1月期の54円から2026年1月期の144円へ、10期連続で増えています。2027年1月期の会社予想は145円です。米国の住宅会社M.D.C. Holdingsの買収で国際事業が全体の約3割になった一方、自己資本比率は52%から43%程度に下がりました。株主優待は、1,000株以上を持つ株主への新米の贈呈です。
積水ハウス
高配当株スコアシート|2026年1月期の決算まで反映
株価(2026/10/16 終値)
3,390円
-4.0(-0.12%) 時価総額 2.21兆円
配当利回り(予)
4.28%
1株配当 145円(2027年1月期 会社予想)
PER(予)
9.81倍
過去10年 約8.7〜11.5倍
PBR(実)
1.03倍
過去10年 約1〜1.3倍
配当性向(予)
42.0%
2027年1月期 会社予想(当サイト算出)
ROE(予)
10.47%
予想EPS ÷ 直近BPS
営業利益率(前期)
8.1%
2026年1月期
自己資本比率
42.7%
2026年1月期
配当の記録
10期連続増配
10年の減配 0回
積水ハウスの株主優待
1月31日に1,000株以上を持つ株主へ、魚沼産コシヒカリ(新米)5kgを年1回贈呈
| 保有株式数 | 1,000株以上 |
|---|---|
| 継続保有 | 条件なし(基準日の株主名簿に記載されていること) |
| 内容 | 魚沼産コシヒカリ(新米)5kg |
| 基準日 | 1月31日 |
| 贈呈時期 | 10月下旬から11月初旬(2026年1月期分は2026年10月31日の予定) |
※収穫の状況によっては、魚沼産以外のコシヒカリになることがあります。変更がある場合は、公式ページで随時知らされます。最低でも1,000株が必要なため、必要な投資額が大きい点に注意してください。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
積水ハウスはどんな会社?【事業内容】
2026年1月期の売上高(セグメント合計)では、国際事業が約31%と最大で、賃貸住宅管理事業が約17%、開発事業が約16%、賃貸・事業用建物事業が約13%、戸建住宅事業が約11%、建築・土木事業が約7%、リフォーム事業が約5%でした。戸建住宅の比率は約11%で、売上の構成では国際、賃貸管理、開発が大きくなっています。
開発事業には、仲介・不動産、マンション、都市再開発が含まれます。国際事業では、米国のM.D.C. Holdingsの買収後、統合作業(PMI)を進めている段階です。
第7次中期経営計画(2026年度から2028年度)では、成長戦略の遂行、財務健全性の回復、適切な株主還元のバランスを取りながら企業価値を高める方針です。
- 国際事業31%
- 賃貸住宅管理事業17%
- 開発事業16%
- 賃貸・事業用建物事業13%
- 戸建住宅事業11%
- 建築・土木事業7%
- リフォーム事業5%
ひと目でわかる強みと注意点
ここが強み
- 戸建、賃貸管理、開発、国際と事業が分散し、営業利益が10年で2倍以上になった
- 配当が10期連続で増え、2027年1月期は年間配当の下限145円を設定している
- 2026年1月期はフリーキャッシュフローが1,432億円のプラスに戻った
ここに注意
- 米国の大型買収でのれんが増え、減損のリスクがある
- 自己資本比率が52%から43%に下がり、金利上昇の影響を受けやすくなった
- 2027年1月期は純利益とEPSが前期より減る会社予想
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/01 | 64 | 10.42 |
| 2018/01 | 77 | 10.35 |
| 2019/01 | 79 | 8.72 |
| 2020/01 | 81 | 11.47 |
| 2021/01 | 84 | 11.14 |
| 2022/01 | 90 | 10.18 |
| 2023/01 | 110 | 8.86 |
| 2024/01 | 123 | 10.82 |
| 2025/01 | 135 | 10.67 |
| 2026/01 | 144 | 9.60 |
| 今期予 | 145予 | 9.81 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/01 | 1,829 |
| 2018/01 | 1,998 |
| 2019/01 | 1,626 |
| 2020/01 | 2,361 |
| 2021/01 | 2,019 |
| 2022/01 | 2,315 |
| 2023/01 | 2,451 |
| 2024/01 | 3,347 |
| 2025/01 | 3,583 |
| 2026/01 | 3,438 |
| 今期予 | 3,390予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/01 | 36.50 | 3.50 |
| 2018/01 | 39.90 | 3.85 |
| 2019/01 | 42.40 | 4.86 |
| 2020/01 | 39.40 | 3.43 |
| 2021/01 | 46.40 | 4.16 |
| 2022/01 | 39.60 | 3.89 |
| 2023/01 | 39.80 | 4.49 |
| 2024/01 | 39.80 | 3.67 |
| 2025/01 | 40.20 | 3.77 |
| 2026/01 | 40.20 | 4.19 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/01 | 175 | 9.09 | 11.04 |
| 2018/01 | 193 | 9.06 | 11.15 |
| 2019/01 | 187 | 8.76 | 10.87 |
| 2020/01 | 206 | 8.50 | 11.16 |
| 2021/01 | 181 | 7.62 | 9.31 |
| 2022/01 | 227 | 8.89 | 10.44 |
| 2023/01 | 277 | 8.93 | 11.30 |
| 2024/01 | 309 | 8.72 | 11.53 |
| 2025/01 | 336 | 8.16 | 11.09 |
| 2026/01 | 358 | 8.13 | 10.85 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/01 | 2.03兆円 | 1,842億円 |
| 2018/01 | 2.16兆円 | 1,955億円 |
| 2019/01 | 2.16兆円 | 1,892億円 |
| 2020/01 | 2.42兆円 | 2,053億円 |
| 2021/01 | 2.45兆円 | 1,865億円 |
| 2022/01 | 2.59兆円 | 2,302億円 |
| 2023/01 | 2.93兆円 | 2,615億円 |
| 2024/01 | 3.11兆円 | 2,710億円 |
| 2025/01 | 4.06兆円 | 3,314億円 |
| 2026/01 | 4.2兆円 | 3,414億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/01 | 1,599 | 50.50 |
| 2018/01 | 1,732 | 49.40 |
| 2019/01 | 1,719 | 49.00 |
| 2020/01 | 1,853 | 48.10 |
| 2021/01 | 1,948 | 50.50 |
| 2022/01 | 2,184 | 52.60 |
| 2023/01 | 2,466 | 54.30 |
| 2024/01 | 2,708 | 52.30 |
| 2025/01 | 3,028 | 40.80 |
| 2026/01 | 3,301 | 42.70 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/01 | 1,158億円 | -1,074億円 | 84.2億円 |
| 2018/01 | 1,654億円 | -762億円 | 892億円 |
| 2019/01 | 1,251億円 | -702億円 | 549億円 |
| 2020/01 | 3,638億円 | -652億円 | 2,985億円 |
| 2021/01 | 1,920億円 | -955億円 | 965億円 |
| 2022/01 | 1,180億円 | -1,137億円 | 43.3億円 |
| 2023/01 | 1,255億円 | -1,654億円 | -399億円 |
| 2024/01 | 157億円 | -691億円 | -534億円 |
| 2025/01 | 629億円 | -6,977億円 | -6,348億円 |
| 2026/01 | 2,163億円 | -732億円 | 1,432億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
積水ハウス(1928)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年1月期の1,496億円から2026年1月期の3,414億円へ、10年間で2倍以上になりました。純利益は843億円から2,321億円です。2025年1月期の売上は、米国の買収の効果で3兆1,100億円から4兆600億円へ大きく増えています。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は10%前後で推移し、2026年1月期は10.9%でした。1株あたり利益(EPS)は2026年1月期が358.07円です。2027年1月期の会社予想は売上4兆2,600億円、営業利益3,500億円、純利益2,240億円、EPS345.46円で、純利益とEPSは前期より減る見通しです。
財務は、自己資本比率が52.3%(2024年1月期)から40.8%(2025年1月期)へ下がり、2026年1月期は42.7%です。買収の資金は借入などでまかなったため、2025年1月期のフリーキャッシュフローは6,348億円のマイナスになりました。2026年1月期は営業キャッシュフロー2,163億円、フリーキャッシュフロー1,432億円とプラスに戻っています。
割安性(PER・PBR・MIX係数)
割安度は、PER(株価が1株利益の何倍か)、PBR(株価が1株純資産の何倍か)、その掛け算のMIX係数で見ます。株価は毎日動くため、現在の値は記事上部のスコアシートを参照してください。
住宅メーカーは、景気や金利で住宅の需要が動く業種です。国内の住宅は人口が減る中で、賃貸管理や開発、海外へ軸足を移している途中だと見ることができます。海外の比重が高まったため、為替や米国の住宅市場の動きも株価の材料になります。
1株純資産(BPS)は、2016年1月期の1,509円から2026年1月期の3,301円へ約2.2倍に増えました。純資産の積み上がりと株価の位置関係は、スコアシートのPBRや10年のレンジとあわせて確認してください。
配当・株主還元
年間配当は54円(2016年1月期)から144円(2026年1月期)へ増え、2017年1月期から2026年1月期まで10期連続で増配です。2027年1月期の会社予想は145円で、前期からの増加は1円(1%未満)にとどまり、この記事では据え置きと数えますが、減配のない状態は続く見込みです。連続年数は普通配当の年間合計で数えています。
配当政策は、中期的な平均配当性向を40%以上にすることです。第7次中期経営計画では、1株あたり年間配当金の下限を145円としています。機動的な自己株式の取得も行う方針です。配当性向は2026年1月期が40.2%でした。
下限が設定されているため、利益が一時的に落ちても、配当を急に下げにくい設計だと見ることができます。ただし、2027年1月期は純利益の予想が減る中で配当を145円としており、配当性向は42%の見込みです。利益の回復が遅れると、配当性向が上がる点には注意したいところです。
株主還元方針(会社の発表から)
中期的な平均配当性向40%以上を方針とし、第7次中期経営計画(2026年度から2028年度)では1株あたり年間配当金の下限を145円とする。機動的な自己株式取得も実施する。
注意点・リスク
有価証券報告書の「事業等のリスク」では、戦略・財務市場リスクの2番目に「企業買収・事業再編」があり、のれんなどの減損リスクと、M.D.C. Holdings買収後の統合作業(PMI)が挙げられています。国際事業が売上の約3割を占めるため、最も大きな論点です。
同じ区分には、金利や資材価格の影響を受ける「住宅・不動産市場環境の変化」、金利上昇や格付けの引き下げによる資金調達コストの増加(4番目)も挙げられています。買収で借入が増えたため、利払いの負担は確認したい点です。
事業運営では、品質管理(長期保証に関わる重大な品質問題)と、建設技能者の減少による施工体制や労務費への影響も挙げられています。住宅は長く住む商品なので、品質問題が起きたときの信用への影響が大きくなります。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 積水ハウス(1928) | 4.28% | 9.8倍 | 1.03倍 | 10.5% | 42.7% | A 78 |
| ヒューリック(3003) | 3.94% | 10.7倍 | 1.42倍 | 13.3% | 26.0% | A 74 |
| 野村不動産ホールディングス(3231) | 5.10% | 8.6倍 | 0.92倍 | 10.7% | 28.5% | A 77 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 国際事業(M.D.C. Holdings)の利益と、のれんの減損が出ていないか
- 自己資本比率が42.7%から回復に向かうか
- 2027年1月期の純利益2,240億円の会社予想と、配当145円の維持
積水ハウスのよくある質問
Q株主優待は何がもらえますか。
1月31日の株主名簿に1,000株以上が記載されている株主に、魚沼産コシヒカリ(新米)5kgが贈られます。2026年1月期分は2026年10月31日に発送の予定です。100株などの少ない株数では対象になりません。
Q連続増配は何期ですか。
過去の年間配当で数えると、2017年1月期から2026年1月期まで10期連続で増配です(1%未満の差は同額扱い)。2027年1月期の会社予想は145円で、前期の144円とほぼ同じです。
Q配当の下限145円とは何ですか。
第7次中期経営計画(2026年度から2028年度)で、1株あたり年間配当金の下限を145円とするという方針です。中期的な平均配当性向40%以上と合わせて、配当の安定性を高める狙いだと見ることができます。
Q米国の買収は業績にどう影響していますか。
2025年1月期の売上が3兆1,100億円から4兆600億円へ増え、国際事業は2026年1月期に売上の約3割を占めるまでになりました。一方で自己資本比率は52.3%から40.8%に下がり、2027年1月期は純利益が前期より減る会社予想です。のれんの減損リスクも「事業等のリスク」に挙げられています。
くろこの視点
積水ハウスは、戸建住宅という国内の本業を軸に、賃貸管理、開発、国際事業へ収益の柱を広げてきた会社です。10年間で営業利益が2倍以上になり、配当も10期連続で増えている点は、数字から確認できる良い面です。
一方で、米国の大型買収によって、財務の体力が以前より小さくなりました。自己資本比率の低下に加えて、2027年1月期は純利益の減少が見込まれており、配当を保つ力がどう変わるかを見る時期にあります。
決算では、国際事業の利益、のれんの状況、自己資本比率の回復、配当性向の動きを順に確認すると、買収の成果が見えやすくなります。最終的な判断はご自身でお願いします。