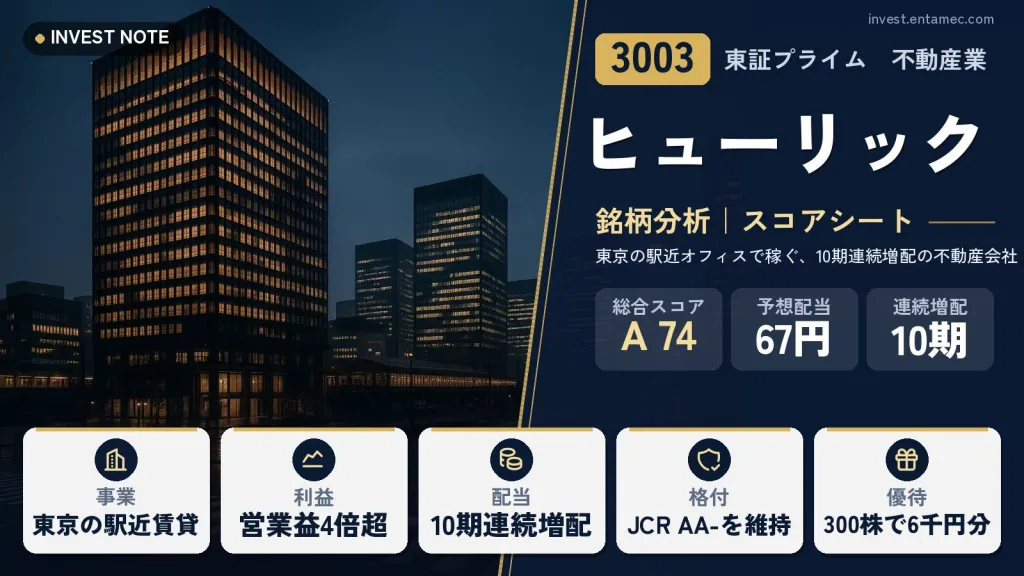
ヒューリックは、東京23区の駅近を中心に賃貸ビルを持ち、賃貸・開発・販売用不動産の売却で稼ぐ不動産会社です。2025年12月期の営業収益は7,274億円(前期比22.9%増)、営業利益は1,868億円(同14.3%増)でした。
年間配当は2015年12月期の15.5円から2025年12月期の62円へ、10期連続で増えています。2026年12月期の会社予想は67円で、実現すれば11期連続です。一方で有利子負債が約2.1兆円と大きく、金利や物件価値の動きに業績が左右されやすい面もあります。株主優待は300株以上を2年以上持つ株主が対象です。
ヒューリック
高配当株スコアシート|2025年12月期の決算まで反映
株価(2026/10/16 終値)
1,703円
+23(+1.37%) 時価総額 1.31兆円
配当利回り(予)
3.94%
1株配当 67円(2026年12月期 会社予想)
PER(予)
10.69倍
過去10年 約10〜19.7倍
PBR(実)
1.42倍
過去10年 約1.2〜2.2倍
配当性向(予)
42.1%
2026年12月期 会社予想(当サイト算出)
ROE(予)
13.25%
予想EPS ÷ 直近BPS
営業利益率(前期)
25.7%
2025年12月期
自己資本比率
26.0%
2025年12月期
配当の記録
10期連続増配
10年の減配 0回・今期も増配予想
ヒューリックの株主優待
300株以上を同一株主番号で2年以上継続保有で、グルメカタログギフトまたはホテル利用券から2点(合計6,000円相当、年1回)
| 保有株式数 | 300株以上(3単元) |
|---|---|
| 継続保有 | 同一株主番号で2年以上 |
| 内容 | 3,000円相当のグルメカタログギフトまたは3,000円分のホテル利用券から2点(合計6,000円相当) |
| 基準日 | 12月31日 |
| お届け | 2月下旬から3月上旬ごろ |
※公式ページに「2025年12月31日基準日より、株主優待制度を一部変更」と記載があります。保有期間は保有を始めた年の年末から数えます。証券会社の変更、貸株サービスの利用、全株売却後の買い直しなどで株主番号が変わると、継続保有が途切れることがあります。優待品の代わりに、あしなが育英会へ寄付する選択肢もあります。100株では優待の対象になりません。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
ヒューリックはどんな会社?【事業内容】
ヒューリックの事業の柱は不動産事業で、セグメント合計の営業収益の約86%、営業利益の約98%を占めます(2025年12月期)。東京23区の駅近を中心に約250件の賃貸物件(賃貸可能面積は約131万平方メートル)を持ち、賃貸のほか、開発・建替え、販売用不動産の売却、アセットマネジメントを行っています。
不動産のほかに、ホテル・旅館事業(営業収益の約7%)、保険事業、その他事業があります。ホテル・旅館事業は「THE GATE HOTEL」「ビューホテル」などのブランドを展開しています。その他には、建設・リフォーム、こども教育、再生可能エネルギー、介護食品などが含まれます。
2026年から2036年までの新しい中長期経営計画では、不動産事業の高度化に加えて、データセンター、環境・インフラ、高齢者・健康、スポーツ・エンタメへの事業拡大を掲げています。
- 不動産事業86%
- ホテル・旅館事業7%
- その他6%
- 保険事業1%
ひと目でわかる強みと注意点
ここが強み
- 東京23区の駅近に約250件の賃貸物件を持ち、賃貸収入が安定している
- 営業利益が10年間で毎年増え、ROEも10%台を保っている
- 配当が10期連続で増え、配当性向も段階的に引き上げている
ここに注意
- 有利子負債が約2.1兆円(総資産の約6割)と大きく、金利上昇の影響を受けやすい
- 物件の約7割が東京23区に集中し、首都直下地震などの影響が大きい
- 物件取得が続くためフリーキャッシュフローは多くの年でマイナス
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2016/12 | 17 | 19.60 |
| 2017/12 | 21 | 19.66 |
| 2018/12 | 25.50 | 13.10 |
| 2019/12 | 31.50 | 14.80 |
| 2020/12 | 36 | 11.90 |
| 2021/12 | 39 | 10.80 |
| 2022/12 | 42 | 10.00 |
| 2023/12 | 50 | 11.87 |
| 2024/12 | 54 | 10.19 |
| 2025/12 | 62 | 11.39 |
| 今期予 | 67予 | 10.69 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2016/12 | 1,039 |
| 2017/12 | 1,266 |
| 2018/12 | 985 |
| 2019/12 | 1,316 |
| 2020/12 | 1,133 |
| 2021/12 | 1,092 |
| 2022/12 | 1,040 |
| 2023/12 | 1,477 |
| 2024/12 | 1,370 |
| 2025/12 | 1,715 |
| 今期予 | 1,703予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2016/12 | 32.00 | 1.64 |
| 2017/12 | 32.60 | 1.66 |
| 2018/12 | 33.90 | 2.59 |
| 2019/12 | 35.40 | 2.39 |
| 2020/12 | 37.80 | 3.18 |
| 2021/12 | 38.50 | 3.57 |
| 2022/12 | 40.30 | 4.04 |
| 2023/12 | 40.20 | 3.39 |
| 2024/12 | 40.10 | 3.94 |
| 2025/12 | 41.10 | 3.62 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2016/12 | 53 | 24.74 | 10.36 |
| 2017/12 | 64.39 | 22.18 | 11.30 |
| 2018/12 | 75.18 | 26.28 | 12.36 |
| 2019/12 | 88.94 | 24.73 | 12.81 |
| 2020/12 | 95.23 | 29.62 | 13.08 |
| 2021/12 | 101 | 25.61 | 10.91 |
| 2022/12 | 104 | 24.10 | 11.53 |
| 2023/12 | 124 | 32.75 | 12.36 |
| 2024/12 | 134 | 27.61 | 12.29 |
| 2025/12 | 151 | 25.68 | 12.52 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2016/12 | — | 534億円 |
| 2017/12 | — | 642億円 |
| 2018/12 | — | 756億円 |
| 2019/12 | — | 884億円 |
| 2020/12 | — | 1,006億円 |
| 2021/12 | — | 1,145億円 |
| 2022/12 | — | 1,261億円 |
| 2023/12 | — | 1,462億円 |
| 2024/12 | — | 1,634億円 |
| 2025/12 | — | 1,868億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2016/12 | 512 | 29.70 |
| 2017/12 | 570 | 27.70 |
| 2018/12 | 608 | 26.20 |
| 2019/12 | 687 | 25.80 |
| 2020/12 | 728 | 24.00 |
| 2021/12 | 837 | 28.80 |
| 2022/12 | 903 | 29.50 |
| 2023/12 | 1,006 | 30.80 |
| 2024/12 | 1,094 | 27.30 |
| 2025/12 | 1,203 | 26.00 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2016/12 | 1,084億円 | -1,110億円 | -26.1億円 |
| 2017/12 | 457億円 | -1,891億円 | -1,434億円 |
| 2018/12 | 1,310億円 | -2,581億円 | -1,272億円 |
| 2019/12 | 2,312億円 | -3,583億円 | -1,272億円 |
| 2020/12 | 2,023億円 | -3,431億円 | -1,408億円 |
| 2021/12 | 2,917億円 | -2,869億円 | 47.9億円 |
| 2022/12 | 2,661億円 | -3,453億円 | -792億円 |
| 2023/12 | 2,708億円 | -2,983億円 | -275億円 |
| 2024/12 | 3,534億円 | -6,020億円 | -2,486億円 |
| 2025/12 | 2,692億円 | -5,445億円 | -2,753億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
ヒューリック(3003)の総合評価
業績・財務・キャッシュフロー
営業利益は2015年12月期の420億円から2025年12月期の1,868億円へ、10年間で毎年増えて4倍超になりました。純利益も336億円から1,143億円へ伸びています。1株あたり利益(EPS)は52.75円から150.51円で、1株あたり純資産(BPS)も475円から1,203円になりました。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、この11年間ずっと10%台(10.4%から13.1%)で安定しています。2025年12月期は12.5%でした。2026年12月期の会社予想は、営業利益2,100億円、純利益1,210億円、EPS159.33円です。
財務面では、自己資本比率が24%から31%の範囲で推移し、2025年12月期は26.0%でした。営業キャッシュフローは2,692億円のプラスですが、物件の取得にお金を使い続けているため、投資キャッシュフローは約5,445億円のマイナスです。フリーキャッシュフロー(営業CFと投資CFなどを合わせた自由に使えるお金)は、2015年12月期から2025年12月期までの11期のうち10期でマイナスでした。成長のために借入を増やす構造だと見ることができます。
割安性(PER・PBR・MIX係数)
株価に対する割安度は、PER(株価が1株利益の何倍か)、PBR(株価が1株純資産の何倍か)、その掛け算のMIX係数で見ます。現在の値は毎日変わるため、記事上部のスコアシートを参照してください。
不動産会社は、保有する土地・ビルの含み益(帳簿価格と時価の差)が株価を左右しやすい業種です。ヒューリックはBPSが10年で2.5倍になっており、純資産の増え方が速い点は確認できます。一方で、PBRが1倍を大きく超える局面では、成長の期待がすでに株価に織り込まれていないかも見たいところです。
過去10年の株価レンジは、記事上部のスコアシートにある推移と合わせて確認してください。利益が伸びても株価が横ばいの時期もあるため、利益の伸びと株価の動きがずれていないかを見ると、割安かどうかの判断材料になります。
配当・株主還元
年間配当は15.5円(2015年12月期)、21円、31.5円、39円、50円、62円と増え続けています。2016年12月期から2025年12月期まで10期連続で増配です(普通配当の年間合計で数えています)。2026年12月期の会社予想は67円で、実現すれば11期連続になります。2015年12月期以降、減配はありません。
配当性向(利益のうち配当に回す割合)は、29%台から41%台へ少しずつ上がってきました。2025年12月期は41.1%です。利益が4倍になる中で配当性向も上げているため、配当額の伸びが大きくなっています。
配当政策は、長期的・安定的な事業基盤の強化に向けた内部留保と、安定した配当の継続を基本としています。原則は期末配当による年1回ですが、中間配当の制度もあり、2025年12月期は中間28.5円と期末33.5円でした。累進配当や配当性向の数値目標は示されていないため、利益の伸びと配当の関係を決算ごとに見ておきたいところです。
株主還元方針(会社の発表から)
長期的・安定的な事業基盤の強化に向けた内部留保と、安定した配当の継続を基本とする。原則は期末配当の年1回で、中間配当の制度もある。累進配当・配当性向の数値目標は示されていない。
注意点・リスク
有価証券報告書の「事業等のリスク」は15項目あります。特に大きいのは、6番目の「有利子負債への依存」です。2025年12月期の有利子負債は約2兆900億円で、総資産(約3兆5,100億円)の約6割にあたります。金利が上がると利払いが増え、利益を圧迫する可能性があります。
7番目の「自然災害・人災」では、物件の約7割が東京23区内にあると説明されています。首都直下地震などが起きた場合の影響が大きい一方、地域が集中していることは、賃料の安定やテナントの集めやすさという強みでもあります。
8番目の「株価下落」では、投資有価証券が約4,995億円あり、株価が下がると評価損が出るおそれがあるとされています。2番目の「不動産価値の低下」とあわせて、市況が悪化したときに減損や売却損が出る可能性を頭に入れておきたい点です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| ヒューリック(3003) | 3.94% | 10.7倍 | 1.42倍 | 13.3% | 26.0% | A 74 |
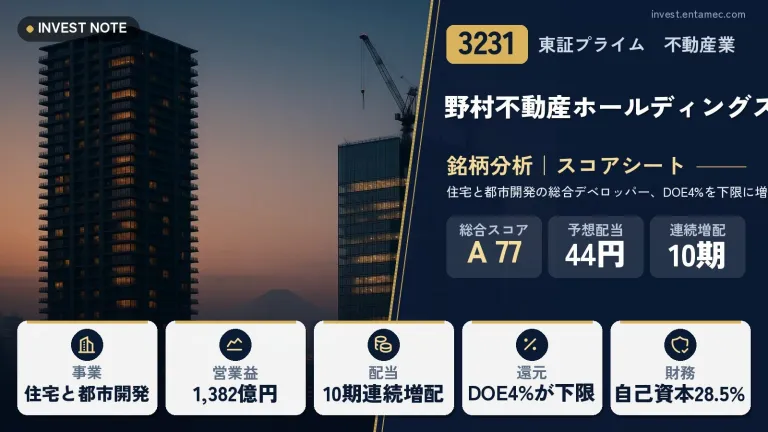
| 野村不動産ホールディングス(3231) | 5.10% | 8.6倍 | 0.92倍 | 10.7% | 28.5% | A 77 |
| 積水ハウス(1928) | 4.28% | 9.8倍 | 1.03倍 | 10.5% | 42.7% | A 78 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 有利子負債の残高と比率(2025年12月期は約2.1兆円、総資産の約6割)が増え続けていないか
- 2026年12月期の営業利益2,100億円・配当67円の会社予想が上方修正されるか
- 新しい中長期経営計画で、データセンターなど新分野の投資額や利益への寄与がどう示されるか
次の決算発表予定: 2026年10月28日(株探より)
ヒューリックのよくある質問
Qヒューリックの株主優待はもらえますか。
300株以上を同一株主番号で2年以上持つ株主が対象です。基準日は12月31日で、3,000円相当のグルメカタログギフトか3,000円分のホテル利用券から2点(合計6,000円相当)を選べます。条件は変更されることがあるため、公式ページで確認してください。
Q連続増配は何期続いていますか。
2016年12月期から2025年12月期まで10期連続の増配です。2026年12月期の会社予想は67円で、実現すれば11期連続になります。2015年12月期以降、減配はありません。
Q配当はいつもらえますか。
配当の基準日は中間が6月末、期末が12月末です。2025年12月期は中間が28.5円、期末が33.5円で、年間62円でした。
Qいちばん気をつけたいリスクは何ですか。
有利子負債の大きさです。2025年12月期の有利子負債は約2兆900億円で、総資産の約6割にあたります。金利が上がると利払いが増える点に注意が必要です。物件が東京23区に集中している点も確認したいところです。
くろこの視点
ヒューリックは、東京の駅近という立地の強さを生かして、利益と配当を10年続けて伸ばしてきた会社です。営業利益が4倍超になる中で、ROEを10%台に保っている点は、数字から確認できる良い面です。
一方で、成長の裏側には大きな借入があります。物件の取得に毎年お金を使っているため、フリーキャッシュフローはほとんどの年でマイナスです。金利が上がる局面では、利払いの増え方と賃料の上がり方のどちらが大きいかを見る必要があります。
決算では、有利子負債の残高と比率、営業利益の伸び、配当性向の動きを順に確認すると、全体像をつかみやすくなります。最終的な判断はご自身でお願いします。