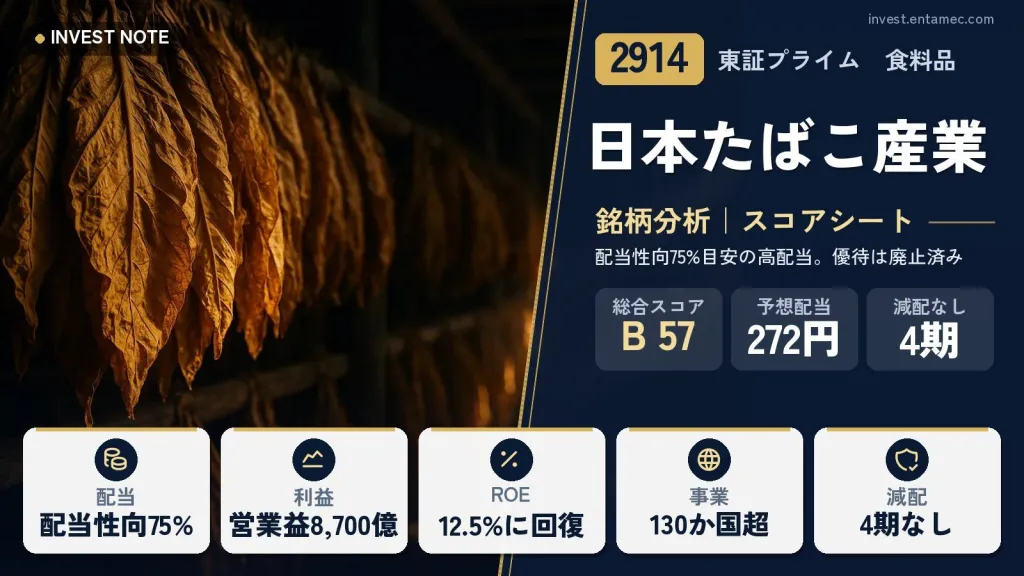
日本たばこ産業(JT)は、国内外でたばこを製造・販売する会社で、加工食品の事業も持っています。以前は医薬事業もありましたが、塩野義製薬への承継と鳥居薬品の株式譲渡により、2025年12月期から非継続事業の扱いになりました。2025年12月期の営業利益は約8,700億円で、前の期の約3,100億円から大きく増えました。
会社は、株主還元の目安として配当性向75%を掲げています。この記事では、配当の水準と、2021年12月期の減配や2024年12月期の配当性向192%といった、高配当ならではの注意点を整理します。株主優待は2022年に廃止が決まり、2023年の贈呈で終了しています。
日本たばこ産業(JT)
高配当株スコアシート|2025年12月期の決算まで反映
株価(2026/10/16 終値)
7,484円
-16(-0.21%) 時価総額 14.97兆円
配当利回り(予)
3.63%
1株配当 272円(2026年12月期 会社予想)
PER(予)
20.63倍
過去10年 約10.7〜40.4倍
PBR(実)
3.25倍
過去10年 約1.3〜2.8倍
配当性向(予)
75.0%
2026年12月期 会社予想(当サイト算出)
ROE(予)
15.76%
予想EPS ÷ 直近BPS
営業利益率(前期)
25.0%
2025年12月期
自己資本比率
48.5%
2025年12月期
配当の記録
1期連続増配
10年の減配 1回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
日本たばこ産業(JT)はどんな会社?【事業内容】
事業の中心はたばこで、国内と海外の両方で販売しています。会社は2022年の発表で、130か国以上で事業を行っていると説明しています。近年は、加熱式たばこなど、健康への影響を抑えるとされる商品(RRP)にも力を入れています。
このほか、加工食品の事業があります。医薬事業は2025年12月期に非継続事業に分類され、2026年12月期は継続事業の損益のみを見る形になりました。なお、2025年3月に、カナダの子会社を含むたばこ会社への喫煙と健康に関する訴訟について、包括的な和解を目的とした再生計画案が裁判所に承認されています。
ひと目でわかる強みと注意点
ここが強み
- 配当性向75%を目安にする方針が明確で、2025年12月期の配当は234円と前期の194円から増えた
- 2025年12月期の営業利益が約8,700億円と大きく回復し、2026年12月期の会社予想もさらに増益
- ROEが2025年12月期に12.48%まで戻り、営業キャッシュフローが5,141億円と大きい
ここに注意
- 2021年12月期に配当を154円から140円へ減らした年があり、減配のない期間は4期にとどまる
- 2024年12月期は訴訟の影響で配当性向が192.2%になり、配当が利益を上回る年があった
- たばこ市場の縮小、規制・増税、カナダの訴訟の和解金の支払いなど、利益を左右する外部要因が大きい
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2016/12 | 130 | 16.32 |
| 2017/12 | 140 | 16.57 |
| 2018/12 | 150 | 12.15 |
| 2019/12 | 154 | 12.41 |
| 2020/12 | 154 | 12.02 |
| 2021/12 | 140 | 12.17 |
| 2022/12 | 188 | 10.67 |
| 2023/12 | 194 | 13.42 |
| 2024/12 | 194 | 40.42 |
| 2025/12 | 234 | 19.63 |
| 今期予 | 272予 | 20.63 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2016/12 | 3,844 |
| 2017/12 | 3,631 |
| 2018/12 | 2,617 |
| 2019/12 | 2,433 |
| 2020/12 | 2,102 |
| 2021/12 | 2,323 |
| 2022/12 | 2,661 |
| 2023/12 | 3,645 |
| 2024/12 | 4,080 |
| 2025/12 | 5,640 |
| 今期予 | 7,484予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2016/12 | 55.20 | 3.38 |
| 2017/12 | 63.90 | 3.86 |
| 2018/12 | 69.70 | 5.73 |
| 2019/12 | 78.60 | 6.33 |
| 2020/12 | 88.10 | 7.33 |
| 2021/12 | 73.40 | 6.03 |
| 2022/12 | 75.40 | 7.07 |
| 2023/12 | 71.40 | 5.32 |
| 2024/12 | 192.20 | 4.75 |
| 2025/12 | 81.40 | 4.15 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2016/12 | 235 | 27.68 | 17.17 |
| 2017/12 | 219 | 26.22 | 14.21 |
| 2018/12 | 215 | 25.50 | 14.66 |
| 2019/12 | 196 | 23.09 | 13.08 |
| 2020/12 | 175 | 22.42 | 12.30 |
| 2021/12 | 191 | 21.46 | 12.05 |
| 2022/12 | 249 | 24.59 | 12.50 |
| 2023/12 | 272 | 23.67 | 12.59 |
| 2024/12 | 101 | 10.28 | 4.76 |
| 2025/12 | 287 | 25.00 | 12.48 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2016/12 | — | 5,900億円 |
| 2017/12 | — | 5,600億円 |
| 2018/12 | — | 5,600億円 |
| 2019/12 | — | 5,000億円 |
| 2020/12 | — | 4,700億円 |
| 2021/12 | — | 5,000億円 |
| 2022/12 | — | 6,500億円 |
| 2023/12 | — | 6,700億円 |
| 2024/12 | — | 3,100億円 |
| 2025/12 | — | 8,700億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2016/12 | 1,371 | 51.80 |
| 2017/12 | 1,542 | 52.90 |
| 2018/12 | 1,468 | 48.20 |
| 2019/12 | 1,501 | 48.00 |
| 2020/12 | 1,422 | 46.90 |
| 2021/12 | 1,583 | 48.70 |
| 2022/12 | 1,995 | 54.10 |
| 2023/12 | 2,157 | 52.60 |
| 2024/12 | 2,121 | 45.00 |
| 2025/12 | 2,302 | 48.50 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2016/12 | 3,765億円 | -6,900億円 | -3,100億円 |
| 2017/12 | 4,192億円 | -3,500億円 | 700億円 |
| 2018/12 | 4,614億円 | -3,800億円 | 800億円 |
| 2019/12 | 5,404億円 | -1,200億円 | 4,200億円 |
| 2020/12 | 5,198億円 | 100億円 | 5,300億円 |
| 2021/12 | 5,989億円 | -1,000億円 | 5,000億円 |
| 2022/12 | 4,838億円 | -1,000億円 | 3,800億円 |
| 2023/12 | 5,663億円 | -1,300億円 | 4,400億円 |
| 2024/12 | 6,300億円 | -4,400億円 | 1,900億円 |
| 2025/12 | 5,141億円 | -2,600億円 | 2,500億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
日本たばこ産業(JT)(2914)の総合評価
業績・財務・キャッシュフロー
営業利益は、2015年12月期の5,700億円から、2023年12月期の6,700億円まで緩やかに伸びていました。2024年12月期は、カナダの訴訟に関する負債の影響で3,100億円まで落ち込み、2025年12月期は約8,700億円まで回復しました。2025年12月期の売上収益は3兆4,677億円(前期比13.4%増)です。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、2015年12月期の19.81%から低下し、2024年12月期は4.76%でした。2025年12月期は12.48%まで戻りました。会社予想の1株当たり利益(EPS)は、2026年12月期で362.73円です。
財務とキャッシュフローは、営業キャッシュフローが2025年12月期で5,141億円、フリーキャッシュフローは2,500億円、現金は8,300億円でした。親会社所有者帰属持分比率は48.5%(2025年12月期末)で、2024年12月期の45.0%から改善しています。なお、2025年12月期は、スーダン子会社の清算に伴うのれんの除却損という一時的な損失もありました。
割安性(PER・PBR・MIX係数)
株価の倍率(PER=利益の何年分か、PBR=純資産の何倍か)は毎日変わるので、今の値は記事上部のスコアシートを参照してください。過去10年の年度末株価で見ると、PERは10.7倍から19.6倍の範囲です(2024年12月期は利益が小さく40.4倍で、例外です)。PBRは1.33倍から3.27倍でした。
PBRは、2015年12月期の3.27倍から、2021年12月期の1.47倍まで下がり、その後は1.3倍台から2.4倍台の範囲です。ROEが約20%から約12%台に下がったことと重なっています。ROEが改善していく局面では、PBRにも上向きの力が働くと見られます。
高配当の銘柄は、利益の大半を配当に回すため、利益が減ると株価の評価も動きやすくなります。今の倍率が過去の幅のどこにあるかを、スコアシートで見比べてください。
配当・株主還元
1株当たり配当は、2015年12月期の118円から、2020年12月期の154円まで増えたあと、2021年12月期に140円へ減配しました。2022年12月期に188円へ増え、2023年12月期と2024年12月期は194円、2025年12月期は234円です。減配のない期間は2022年12月期から4期で、増配は2025年12月期の1期だけです。
会社の配当方針は、配当性向75%を目安とするものです(有価証券報告書の配当政策)。業績に応じた配当を重視する形で、実績の配当性向は10年間で43.6%から88.1%の範囲です。例外は2024年12月期で、カナダの訴訟の影響で利益が減り、配当性向は192.2%でした。2025年12月期の期末配当は、この影響を除いて計算した85.0%の配当性向を基に決められています(決算短信)。
2026年12月期の配当の会社予想は、年272円です。株主優待は、2022年2月14日に廃止が決まり、2022年12月31日時点で100株以上を1年以上持つ株主への贈呈(2023年)で終了しています。
株主還元方針(会社の発表から)
資本市場における競争力のある水準として、配当性向75%を目安とします(有価証券報告書の配当政策)。業績や中期的な資金需要を踏まえて、自己株式の取得も検討するとされています。
注意点・リスク
最も大きいのは、たばこ事業の長期的な市場の縮小と、各国の規制・増税です。喫煙者の減少や、税金・規制の強化は、販売数量と利益に影響します。JTは、加熱式たばこなどの新しい商品や、加工食品の事業で補う考え方ですが、その進み具合は決算で確認したいところです。
次に、訴訟に関するリスクです。カナダの子会社を含む訴訟は、2025年3月に和解のための再生計画案が承認されましたが、和解金の支払いは2026年12月期以降の利益や配当にも影響します。会社も、2026年12月期の配当予想は和解金の支払いなどの影響を調整した後の利益を基に計算していると説明しています。
また、為替の影響があります。海外でも事業を行っているため、為替の動きが円換算の利益に影響します。そのほか、高い配当性向を保つ方針のため、利益が減る局面では配当を維持する余力が小さくなり、2021年12月期のように減配になる可能性もあります。有価証券報告書の「事業等のリスク」も、あわせて読んでください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 日本たばこ産業(JT)(2914) | 3.63% | 20.6倍 | 3.25倍 | 15.8% | 48.5% | B 57 |
| 味の素(2802) | 0.95% | 40.8倍 | 6.57倍 | 16.1% | — | D 34 |
| 日清食HD(2897) | 2.34% | 19.0倍 | 1.66倍 | 8.7% | 52.7% | B 50 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率8.7%、上限10%)。過去10年に1回の減配があります。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年10月29日予定)で、2026年12月期の営業利益と、年272円の配当予想が維持・修正されるか
- カナダの訴訟の和解金の支払いの進み具合と、配当性向75%の計算にどう反映されるか
- たばこ事業の販売数量・単価の動き、加熱式たばこなど新商品の販売の進み具合
次の決算発表予定: 2026年10月29日(株探より)
日本たばこ産業(JT)のよくある質問
QJTの株主優待は今もありますか?
いいえ。2022年2月14日に廃止が決まり、2022年12月31日時点の株主への贈呈(2023年)で終了しました。2004年から実施していた制度で、自社商品を通じて事業の理解を深めてもらうことが目的でした。今は配当による還元に集約されています。
QJTは何期連続で増配していますか?
連続増配は1期だけです。2025年12月期の234円が、前期の194円より増えました。2021年12月期に154円から140円へ減配しており、減配のない期間は2022年12月期からの4期です。
Q配当の方針は?
配当性向75%を目安にしています。2025年12月期の実績は81.4%、会社予想の2026年12月期は75.0%です。利益が増えれば配当も増える仕組みですが、利益が減れば配当も下がりやすい点に注意してください。
Q2024年12月期の配当性向が高かったのはなぜですか?
カナダの訴訟に関する負債の影響で利益が減ったためです。配当は194円を維持した一方、1株当たり利益は100.95円だったため、配当性向は192.2%になりました。2025年12月期は営業利益が回復し、配当性向は81.4%に戻っています。
くろこの視点
くろこには、JTは「配当の方針が分かりやすい分、利益の影響を直接受ける会社」に見えます。配当性向75%という目安は、利益が増えれば配当も増える一方で、利益が減れば配当も下がりやすいということです。2021年12月期の減配は、その一例です。
2024年12月期は訴訟の影響で利益が減っても、配当を194円で維持しました。2025年12月期に営業利益が回復して234円に増配したことは、会社が配当を守ろうとした姿勢が表れたと見ることもできます。ただし、和解金の支払いが続く間は、利益と配当のバランスをよく見る必要があります。
株主優待はすでにありません。還元は配当が中心で、株主優待目当ての保有はできない点に注意してください。この記事は情報整理を目的としたもので、投資を勧めるものではありません。最終的な判断はご自身でお願いします。