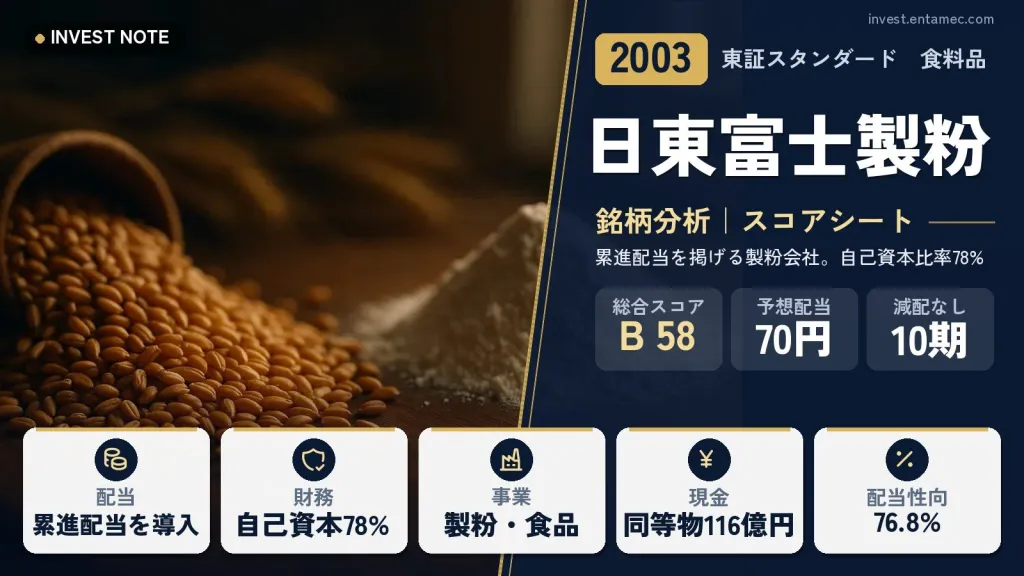
日東富士製粉は、小麦粉やミックス粉などを作る製粉・食品事業を中心に、外食事業なども持つ東証スタンダード市場の会社です。2026年3月期は、売上高が727.8億円(前期比0.6%増)と横ばいでしたが、営業利益は38.2億円(同25.1%減)と、3期連続で減りました。
それでも配当は、2025年3月期に1株70円(2026年4月の株式分割後の数字に直した金額)へ大きく引き上げられ、2026年3月期も同額でした。会社は2024年5月に累進配当(配当を下げず、維持か増配にする方針)を導入しています。この記事では、利益の落ち込みと配当の高さ(配当性向76.8%)のバランスを整理します。
日東富士製粉
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
1,940円
+48(+2.54%) 時価総額 728億円
配当利回り(予)
3.61%
1株配当 70円(2027年3月期 会社予想)
PER(予)
21.41倍
過去10年 約7.8〜19.8倍
PBR(実)
1.41倍
過去10年 約0.6〜1.3倍
配当性向(予)
77.3%
2027年3月期 会社予想(当サイト算出)
ROE(予)
6.60%
予想EPS ÷ 直近BPS
営業利益率(前期)
5.2%
2026年3月期
自己資本比率
78.5%
2026年3月期
配当の記録
10期減配なし
10年の減配 0回
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
日東富士製粉はどんな会社?【事業内容】
事業の中心は製粉・食品です。小麦粉やミックス粉などの食品を製造・販売し、ほかに外食事業も手がけています。2026年3月期の決算では、主力の小麦粉の販売数量は堅調でしたが、老朽化した設備の修繕費の増加、飼料に使う副産物の価格の下落、販売運賃などの間接費の上昇、外食事業の人件費などの増加が、利益を押し下げたと報じられています。
売上高は、2016年3月期の519億円から2026年3月期の728億円まで、10年で約1.4倍になりました。ただし、2023年3月期に695億円へ増えたあとは、720億円台で横ばいが続いています。値上げや原料価格の動きで売上は変わりますが、利益率の維持が課題です。
ひと目でわかる強みと注意点
ここが強み
- 自己資本比率が78.5%、現金同等物が116億円と財務が堅く、2024年5月に累進配当を導入した
- 2017年3月期から10期連続で減配がなく、2025年3月期に配当を1株70円(分割後の金額)へ大きく引き上げた
- 営業キャッシュフローが47億円、フリーキャッシュフローが38億円と、利益よりキャッシュが多い
ここに注意
- 営業利益が2023年3月期の53億円から2026年3月期の38億円へ減り、営業利益率も5.24%まで下がった
- 配当性向が76.8%と高く、2027年3月期の会社予想も77.3%で、利益が増えないと増配の余地は小さい
- 株主優待は2021年に廃止された。2026年3月期は配当も横ばいで、増配の連続は止まった
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 14.38 | 10.65 |
| 2018/03 | 19.25 | 9.40 |
| 2019/03 | 27.50 | 8.39 |
| 2020/03 | 27.75 | 7.82 |
| 2021/03 | 29 | 9.87 |
| 2022/03 | 40.88 | 11.09 |
| 2023/03 | 43.75 | 10.32 |
| 2024/03 | 46.75 | 11.39 |
| 2025/03 | 70 | 17.16 |
| 2026/03 | 70 | 19.81 |
| 今期予 | 70予 | 21.41 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 503 |
| 2018/03 | 599 |
| 2019/03 | 769 |
| 2020/03 | 723 |
| 2021/03 | 953 |
| 2022/03 | 1,130 |
| 2023/03 | 1,123 |
| 2024/03 | 1,325 |
| 2025/03 | 1,673 |
| 2026/03 | 1,805 |
| 今期予 | 1,940予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | — | 2.86 |
| 2018/03 | 30.20 | 3.21 |
| 2019/03 | 30.00 | 3.58 |
| 2020/03 | 30.00 | 3.84 |
| 2021/03 | 30.00 | 3.04 |
| 2022/03 | — | 3.62 |
| 2023/03 | 40.20 | 3.90 |
| 2024/03 | 40.20 | 3.53 |
| 2025/03 | 71.80 | 4.19 |
| 2026/03 | 76.80 | 3.88 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 47.19 | 4.75 | 5.76 |
| 2018/03 | 63.76 | 5.85 | 7.22 |
| 2019/03 | 91.64 | 7.58 | 9.65 |
| 2020/03 | 92.38 | 7.94 | 9.19 |
| 2021/03 | 96.54 | 8.03 | 8.93 |
| 2022/03 | 102 | 7.42 | 8.91 |
| 2023/03 | 109 | 7.62 | 8.71 |
| 2024/03 | 116 | 7.21 | 8.54 |
| 2025/03 | 97.47 | 7.04 | 7.19 |
| 2026/03 | 91.13 | 5.24 | 6.63 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 489億円 | 23.2億円 |
| 2018/03 | 496億円 | 29.0億円 |
| 2019/03 | 549億円 | 41.6億円 |
| 2020/03 | 575億円 | 45.7億円 |
| 2021/03 | 565億円 | 45.4億円 |
| 2022/03 | 593億円 | 44.0億円 |
| 2023/03 | 695億円 | 53.0億円 |
| 2024/03 | 726億円 | 52.4億円 |
| 2025/03 | 723億円 | 51.0億円 |
| 2026/03 | 728億円 | 38.2億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 820 | 67.50 |
| 2018/03 | 883 | 68.30 |
| 2019/03 | 949 | 72.50 |
| 2020/03 | 1,005 | 74.30 |
| 2021/03 | 1,081 | 75.60 |
| 2022/03 | 1,145 | 74.60 |
| 2023/03 | 1,249 | 74.70 |
| 2024/03 | 1,362 | 77.20 |
| 2025/03 | 1,355 | 78.40 |
| 2026/03 | 1,374 | 78.50 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 31.6億円 | -11.5億円 | 20.1億円 |
| 2018/03 | 26.7億円 | -23.3億円 | 3.3億円 |
| 2019/03 | 35.7億円 | -16.7億円 | 18.9億円 |
| 2020/03 | 65.1億円 | -19.5億円 | 45.6億円 |
| 2021/03 | 36.7億円 | -2.1億円 | 34.6億円 |
| 2022/03 | 21.7億円 | -15.6億円 | 6.1億円 |
| 2023/03 | 22.4億円 | -28.2億円 | -5.8億円 |
| 2024/03 | 65.0億円 | -29.8億円 | 35.2億円 |
| 2025/03 | 50.6億円 | -21.9億円 | 28.7億円 |
| 2026/03 | 46.7億円 | -9.0億円 | 37.6億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
日東富士製粉(2003)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年3月期の20億円から2023年3月期の53億円まで伸びたあと、2024年3月期に52億円、2025年3月期に51億円、2026年3月期に38億円と減っています。営業利益率も、2021年3月期の8.03%をピークに、2026年3月期は5.24%まで下がりました。2027年3月期の会社予想は、売上高730億円、営業利益42億円(前期比10.1%増)、経常利益47億円で、利益の回復をめざす計画です。
1株当たり利益(EPS)は、2024年3月期の116円から、2025年3月期に97円、2026年3月期に91円(分割後の数字に直した金額)へ下がりました。ROE(自己資本利益率=株主のお金でどれだけ稼いだか)も、2019年3月期の9.65%をピークに、2026年3月期は6.63%まで低下しています。2027年3月期の会社予想のROEは6.7%で、大きな改善は見込まれていません。
財務は非常に堅いです。自己資本比率は78.5%で、現金同等物は116億円あります。営業キャッシュフローは2026年3月期に47億円、フリーキャッシュフロー(自由に使えるお金)は38億円と、利益よりもキャッシュのほうが多い状態です。ただし、設備更新が増えると、この差は縮む可能性があります。
割安性(PER・PBR・MIX係数)
株価の倍率(PER=利益の何年分か、PBR=純資産の何倍か)は毎日変わるので、今の値は記事上部のスコアシートを参照してください。過去10年の年度末株価で見ると、PERは7.8倍から19.8倍、PBRは0.59倍から1.31倍の範囲です。
2024年3月期まではPBRが0.5倍台から1倍未満の時期が長く、ROEが5%台から9%台の水準にあったことが反映されていたと見られます。2025年3月期以降は、累進配当の導入と大きな増配の時期と重なって、PBRは1倍を超える水準に上がりました。一方、利益(EPS)は下がっているので、PERは上がっています。
つまり、株価の評価は、利益の成長よりも配当の高さに支えられている面があると見ることができます。会社予想のEPSは2027年3月期で約90円(分割後)と、横ばいの予想です。今の倍率が過去の幅のどこにあるかは、スコアシートで見比べてください。
配当・株主還元
1株当たり配当は、分割後の金額に直すと、2016年3月期の11.25円から、2024年3月期の46.75円まで着実に増え、2025年3月期に70円へ大きく引き上げられました(2024年3月期の187円から280円への引き上げ、分割前の金額)。2026年3月期も70円(分割前の280円)で、2027年3月期の会社予想も年70円(中間35円・期末35円)です。
2017年3月期から2026年3月期まで、10期連続で減配はありません。増配は2021年3月期から2025年3月期まで5期連続でしたが、2026年3月期は横ばいで、増配の連続は止まりました。会社の配当方針は、2024年5月20日に変更され、「中期経営計画2026」の期間は累進配当を継続的に行うことで利益還元を強化する、というものです。累進配当は2025年3月期の中間配当から適用されています。
注意点は、配当性向です。2026年3月期は76.8%、2027年3月期の予想は77.3%と高く、利益が増えない限り、さらに増配する余地は限られます。累進配当では減配しない方針のため、利益が減ると、内部留保を取り崩す形になりかねません。なお、株主優待は2021年7月30日に廃止が決まり、2021年3月31日時点の100株以上の株主への贈呈(2021年6月)で終了しています。
株主還元方針(会社の発表から)
2024年5月20日に配当方針を変更し、安定的な配当の維持を基本としつつ、「中期経営計画2026」では累進配当を継続的に実施して利益還元を強化するとしています(2025年3月期の中間配当から適用)。2027年3月期は年70円(中間35円・期末35円)を予想しています。
注意点・リスク
まず、原料の小麦の価格と、為替の動きです。製粉会社は、小麦の多くを輸入に頼っており、価格が上がると費用が増えます。販売価格に転嫁できるまでに時間差が出るため、利益率が下がることがあります。2026年3月期の利益の落ち込みも、原料以外にも副産物の価格下落や運賃、設備修繕費など、複数の要因が重なったと報じられています。
次に、設備の老朽化です。2026年3月期は、老朽化設備の修繕費が増えたことが利益を押し下げた要因の一つとして挙げられています。今後も大型の修繕や設備更新が続く場合、費用や投資が利益を圧迫する可能性があります。外食事業では、人件費などのコストも課題です。
加えて、株式の流動性があります。発行済株式数は約3,754万株と小さく、東証スタンダード市場の銘柄です。出来高が少ない場合は、売買したい価格で取引しにくいことがあります。有価証券報告書の「事業等のリスク」も、あわせて読んでください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 日東富士製粉(2003) | 3.61% | 21.4倍 | 1.41倍 | 6.6% | 78.5% | B 58 |
| ニップン(2001) | 2.42% | 11.0倍 | 0.82倍 | 7.5% | 59.2% | A 65 |
| 日清製粉グループ本社(2002) | 3.20% | 13.9倍 | 1.10倍 | 7.9% | 61.1% | A 76 |
| 昭和産業(2004) | 3.62% | 13.2倍 | 0.84倍 | 6.4% | 54.3% | A 68 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月2日予定)で、2027年3月期の営業利益42億円の予想が維持・修正されるか
- 老朽化設備の修繕費、小麦などの原料価格、運賃、外食事業の人件費の動きと、営業利益率が5%台から戻るか
- 年70円(中間35円)の配当予想の維持と、配当性向77%台が続くか、累進配当の中身
次の決算発表予定: 2026年11月2日(株探より)
日東富士製粉のよくある質問
Q日東富士製粉の株主優待は今もありますか?
いいえ。2021年7月30日に廃止が決まり、2021年3月31日時点の100株以上の株主への贈呈(2021年6月)で終了しています。会社は、配当による還元の充実が適切だと説明しています。
Q累進配当とは何ですか?
配当を下げず、維持するか増やしていく方針のことです。会社は2024年5月に導入を決め、2025年3月期の中間配当から適用しました。ただし、増配を約束するものではなく、横ばいも含まれます。2026年3月期は70円(分割後の金額)で横ばいでした。
Q2026年3月期は増益でしたか?
いいえ、減益でした。売上高は727.8億円と0.6%増えましたが、営業利益は38.2億円で25.1%減りました。老朽化設備の修繕費、副産物の価格下落、運賃などの費用の増加、外食事業の人件費などが要因として挙げられています。2027年3月期の営業利益は42億円(10.1%増)を見込んでいます。
Q株式分割はありましたか?
はい。2026年4月1日付で、1株を4株に分割しています(2021年10月にも1株を2株に分割)。この記事の1株当たりの数字は、分割後に直した金額です。2025年3月期と2026年3月期の配当は、分割前だと280円、分割後だと70円にあたります。
くろこの視点
くろこには、日東富士製粉は「財務が堅く、配当で報いる意識が強い一方、利益の伸びが課題の会社」に見えます。自己資本比率が78.5%と高く、累進配当の導入と、2025年3月期の大きな増配は、資本の効率を意識した動きと見ることができます。
一方で、営業利益は2023年3月期から3期連続で減っていて、配当性向は76.8%まで上がりました。利益が減る中で配当を保っているため、2027年3月期に営業利益が42億円まで戻るか(会社予想)が、配当を続けられる余力を左右します。減配しない方針でも、増配が続くとは限らない点に注意してください。
株主優待はすでに廃止されていて、還元は配当が中心です。小型で出来高の少ない銘柄でもあるため、売買のしやすさにも気を配りたいところです。この記事は情報整理を目的としたもので、投資を勧めるものではありません。最終的な判断はご自身でお願いします。