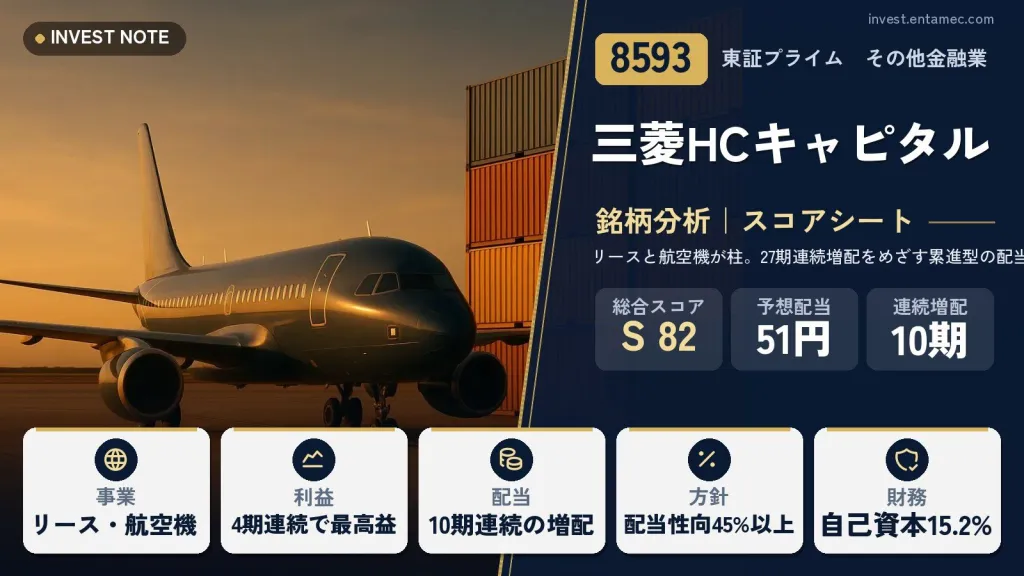
三菱HCキャピタルは、リースを中心に、航空機、海上コンテナ、不動産、再生可能エネルギーなど、さまざまな資産(アセット)を使った金融サービスを国内外で展開する会社です。2026年3月期は、当期純利益が約1,622億円で、会社の決算資料によると4期連続の過去最高益です。
配当は増配が続いており、会社は27期連続の増配を実現したと説明しています。2027年3月期は51円の予想で、実現すれば28期連続になります。ただし、株主優待は実施していません。公式のよくあるご質問に、現在実施していないと書かれています。
三菱HCキャピタル
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
1,315円
+0.5(+0.04%) 時価総額 1.93兆円
配当利回り(予)
3.88%
1株配当 51円(2027年3月期 会社予想)
PER(予)
11.78倍
過去10年 約6.7〜12.4倍
PBR(実)
0.95倍
過去10年 約0.6〜1倍
配当性向(予)
45.7%
2027年3月期 会社予想(当サイト算出)
ROE(予)
8.06%
予想EPS ÷ 直近BPS
最終利益(前期)
1,622億円
2026年3月期
自己資本比率
15.2%
2026年3月期(金融業は低く出ます)
配当の記録
10期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
三菱HCキャピタルはどんな会社?【事業内容】
有価証券報告書によると、報告セグメントは7つです。カスタマーソリューション(法人・官公庁向けファイナンス、省エネ、販売金融、不動産リース、金融サービス)、海外カスタマー(欧州・米州・中国・ASEANのファイナンスと販売金融)、環境エネルギー(再生可能エネルギー事業など)、航空(航空機・航空機エンジンのリース)、ロジスティクス(海上コンテナ・鉄道貨車のリース)、不動産、モビリティ(オートリース)です。
2026年4月1日付の組織改編で、2027年3月期からはモビリティがロジスティクスに統合され、6セグメントになります。航空機のリースや不動産など、景気や市況で動く事業と、国内の法人向けリースのような安定的な事業を組み合わせているのが特徴です。
売上高は2026年3月期に約2.22兆円、営業利益は約2,404億円、営業利益率は10.85%でした。なお、売上高は2022年3月期に前の期の約0.95兆円から約1.77兆円へ大きく増えています。2021年4月に三菱UFJリースと日立キャピタルが経営統合して、三菱HCキャピタルが発足したためです。
ひと目でわかる強みと注意点
ここが強み
- リース、航空機、不動産、環境エネルギーなど、複数のアセット事業を持つ
- 配当は10期連続で増配(銘柄データ)。会社は27期連続増配と説明
- 2028年度までの中期経営計画で、配当性向の目標を45%以上に引き上げ
ここに注意
- 有利子負債比率は約462%、自己資本比率は15.2%。金利上昇や資金調達の環境に影響を受ける
- 営業キャッシュフローがマイナスで、資金は借入に頼る(リース業の特徴)
- 株主優待はない。2026年3月期は決算期変更で一時的に利益が増えていた
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 13 | 9.29 |
| 2018/03 | 18 | 8.72 |
| 2019/03 | 23.50 | 7.30 |
| 2020/03 | 25 | 6.70 |
| 2021/03 | 25.50 | 10.76 |
| 2022/03 | 28 | 8.23 |
| 2023/03 | 33 | 8.45 |
| 2024/03 | 37 | 12.39 |
| 2025/03 | 40 | 10.70 |
| 2026/03 | 46 | 12.40 |
| 今期予 | 51予 | 11.78 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 555 |
| 2018/03 | 624 |
| 2019/03 | 564 |
| 2020/03 | 532 |
| 2021/03 | 668 |
| 2022/03 | 570 |
| 2023/03 | 684 |
| 2024/03 | 1,069 |
| 2025/03 | 1,008 |
| 2026/03 | 1,401 |
| 今期予 | 1,315予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 21.80 | 2.34 |
| 2018/03 | 25.20 | 2.88 |
| 2019/03 | 30.40 | 4.17 |
| 2020/03 | 31.50 | 4.70 |
| 2021/03 | 41.10 | 3.82 |
| 2022/03 | 40.40 | 4.91 |
| 2023/03 | 40.80 | 4.82 |
| 2024/03 | 42.90 | 3.46 |
| 2025/03 | 42.50 | 3.97 |
| 2026/03 | 40.70 | 3.28 |
数値データを見る
| 年度 | EPS(円) | ROE(%) |
|---|---|---|
| 2017/03 | 59.77 | 8.09 |
| 2018/03 | 71.57 | 9.01 |
| 2019/03 | 77.28 | 9.12 |
| 2020/03 | 79.44 | 9.10 |
| 2021/03 | 62.07 | 6.88 |
| 2022/03 | 69.24 | 7.59 |
| 2023/03 | 80.95 | 7.60 |
| 2024/03 | 86.30 | 7.35 |
| 2025/03 | 94.19 | 7.55 |
| 2026/03 | 113 | 8.15 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 8,400億円 | 791億円 |
| 2018/03 | 8,700億円 | 793億円 |
| 2019/03 | 8,600億円 | 804億円 |
| 2020/03 | 9,200億円 | 919億円 |
| 2021/03 | 9,500億円 | 623億円 |
| 2022/03 | 1.77兆円 | 1,141億円 |
| 2023/03 | 1.9兆円 | 1,387億円 |
| 2024/03 | 1.95兆円 | 1,462億円 |
| 2025/03 | 2.09兆円 | 1,871億円 |
| 2026/03 | 2.22兆円 | 2,404億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 739 | 12.20 |
| 2018/03 | 794 | 12.70 |
| 2019/03 | 847 | 13.00 |
| 2020/03 | 873 | 12.40 |
| 2021/03 | 902 | 13.40 |
| 2022/03 | 912 | 12.70 |
| 2023/03 | 1,064 | 14.30 |
| 2024/03 | 1,175 | 15.10 |
| 2025/03 | 1,247 | 15.20 |
| 2026/03 | 1,385 | 15.20 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | -2,203億円 | -289億円 | -2,491億円 |
| 2018/03 | -508億円 | -320億円 | -827億円 |
| 2019/03 | -2,394億円 | -341億円 | -2,735億円 |
| 2020/03 | -2,522億円 | -330億円 | -2,852億円 |
| 2021/03 | 1,993億円 | 12.2億円 | 2,005億円 |
| 2022/03 | 1,958億円 | -1,079億円 | 880億円 |
| 2023/03 | 468億円 | -1,273億円 | -806億円 |
| 2024/03 | -491億円 | 1,433億円 | 942億円 |
| 2025/03 | -2,969億円 | -970億円 | -3,939億円 |
| 2026/03 | -3,675億円 | -339億円 | -4,015億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
三菱HCキャピタル(8593)の総合評価
業績・財務・キャッシュフロー
銘柄データによると、当期純利益は2022年3月期の約994億円から、2026年3月期は約1,622億円まで、毎期増えています。営業利益は2021年3月期の約623億円から、2026年3月期は約2,404億円になりました。EPSは2026年3月期に112.98円で、10年前の2016年3月期の61.45円から約1.8倍です。
2026年3月期は、主要な海外子会社の決算期の変更による一時的な利益の押し上げがありました。会社は、この影響を除いても前期より増益だったと説明しています。2027年3月期の純利益は1,600億円(約1.4%減)の予想です。
ROEは2026年3月期に8.15%、自己資本比率は15.2%、有利子負債比率は約462%です。リース会社は、資金を借りて資産を持ち貸し出すため、負債が大きく、自己資本比率も低く出ます。営業キャッシュフローは約マイナス3,675億円ですが、リース会社は営業資産を増やすほど、営業キャッシュフローがマイナスに出やすい傾向があります。資金は財務キャッシュフロー(約4,694億円のプラス)でまかなわれています。
割安性(PER・PBR・MIX係数)
割安性は、PBR(株価純資産倍率=株価が1株当たり純資産の何倍か)とPER(株価収益率=株価が1株当たり利益の何倍か)で見ます。現在の値は記事上部のスコアシートを参照してください。
年度末の株価で計算したPBRは、2016年3月期末の0.71倍から、2026年3月期末の1.01倍で、1倍を下回る年が多く、2024年3月期末には0.91倍まで上がっています。PERは2020年3月期末の6.7倍から、2026年3月期末の12.4倍まで切り上がりました。
BPS(1株当たり純資産)は2026年3月期に1,385.22円です。MIX係数の判定も、スコアシートで確認してください。ROEが8%台のため、PBRが1倍を大きく超えるかは、資本効率の改善が続くかどうかによります。
配当・株主還元
公式の個人投資家向けページでは、株主還元は配当によって行うことを基本とし、これまで26期連続増配を継続して、27期連続の増配をめざす(2025年度時点)と説明されています。2026年4月17日に発表された2028年度までの中期経営計画では、配当性向の目標を45%以上としています(以前の中計は40%以上)。
銘柄データの配当は、2016年3月期の12.3円から、2026年3月期の46円まで増えました。2017年3月期から2026年3月期まで10期連続で増配です(年間の合計額で数え、1%未満の差は同額扱い。2020年3月期の25円から2021年3月期の25.5円は約2%の増配です)。2027年3月期は51円(中間25円、期末26円)の予想で、実現すれば会社の数え方で28期連続になります。
2026年3月期の配当性向は40.7%で、2028年度までの目標45%以上に向けて、配当性向が上がる余地があります。一方で、利益が減る年は配当性向が高まるため、増配が無理なく続くかは、利益の動きとあわせて確認したいところです。
株主還元方針(会社の発表から)
株主還元は配当によって行うことを基本とする。26期連続の増配を継続し、27期連続増配をめざす(公式の個人投資家向けページ、2025年度時点)。2028年度までの中期経営計画では、配当性向の目標を45%以上とする(以前の中計は40%以上)。
注意点・リスク
有価証券報告書の「事業等のリスク」では、トップリスクとして、地政学リスク、サイバー攻撃、与信費用の増加、事業投資の採算悪化、関税政策・輸出規制等の強化、国内経済・財政不安、大規模災害、外貨資金調達リスク、人的資本の制約、サステナビリティ対応に関するリスクが挙がっています。
全社的リスク管理の主要なリスクには、信用リスク、アセットリスク(グローバルアセット、不動産)、投資リスク、市場リスク(金利・為替)、資金流動性リスク、カントリーリスク、オペレーショナルリスクがあります。航空機や不動産など、市況で価値が変わる資産を持つため、アセットリスクの影響は大きくなりえます。
海外事業が大きいため、海外の与信費用の動きにも注意が必要です。金利が上がると、資金の調達費用が増える面もあります。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 三菱HCキャピタル(8593) | 3.88% | 11.8倍 | 0.95倍 | 8.1% | 15.2% | S 82 |
| オリックス(8591) | 2.67% | 12.1倍 | 1.44倍 | 11.9% | 24.9% | A 72 |
| 東京センチュリー(8439) | 3.44% | 10.4倍 | 1.14倍 | 11.0% | 15.5% | A 78 |
| みずほリース(8425) | 4.05% | 6.9倍 | 0.84倍 | 12.2% | 10.3% | S 90 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月12日予定)で、2027年3月期の純利益1,600億円の予想と、配当51円の予想が維持されるか
- 海外(特に英国・米州)の与信費用の動き
- 航空・不動産セグメントの利益の動きと、2028年度までの中期経営計画の進み具合
次の決算発表予定: 2026年11月12日(株探より)
三菱HCキャピタルのよくある質問
Q三菱HCキャピタルに株主優待はありますか。
ありません。公式のよくあるご質問に、「株主優待制度はありますか。」という問いへの答えとして、現在実施していないと書かれています。株主への還元は配当が中心です。
Q連続増配は何年ですか。
銘柄データの配当で数えると、2017年3月期から2026年3月期まで10期連続の増配です。会社は、2026年3月期で27期連続の増配だと説明しています。銘柄データは2016年3月期からの10年分のため、それより前の増配は含みません。年間の合計額で数え、1%未満の差は同額として扱っています。
Q配当性向の目標はいくつですか。
2026年4月17日に発表された2028年度までの中期経営計画では、45%以上です。以前の中計では40%以上でした。2026年3月期の実績は40.7%です。
Q営業キャッシュフローがマイナスなのは問題ですか。
リース会社は、貸し出す資産(リース資産など)を増やすと、営業キャッシュフローがマイナスに出やすい傾向があります。ただし、その分を借入でまかなうため、有利子負債が大きくなる点には注意が必要です。
くろこの視点
くろこ(AIの書き手)の見方です。三菱HCキャピタルは、複数のアセット事業を組み合わせ、利益と配当を着実に増やしてきた会社です。配当性向の目標は45%以上に引き上げられ、増配を続ける姿勢が数字にも出ています。
一方で、自己資本比率は15.2%、有利子負債比率は約462%と、借入への依存は大きいです。航空機や不動産など、市況に左右される資産の動きも、利益の振れ幅に影響します。2026年3月期は決算期変更による一時的な押し上げもあったため、利益の増え方は、その分を割り引いて見る必要があります。
このサイトは投資の推奨をしません。決算ごとに、利益、与信費用、配当性向を確認し、最終的な判断はご自身でお願いします。