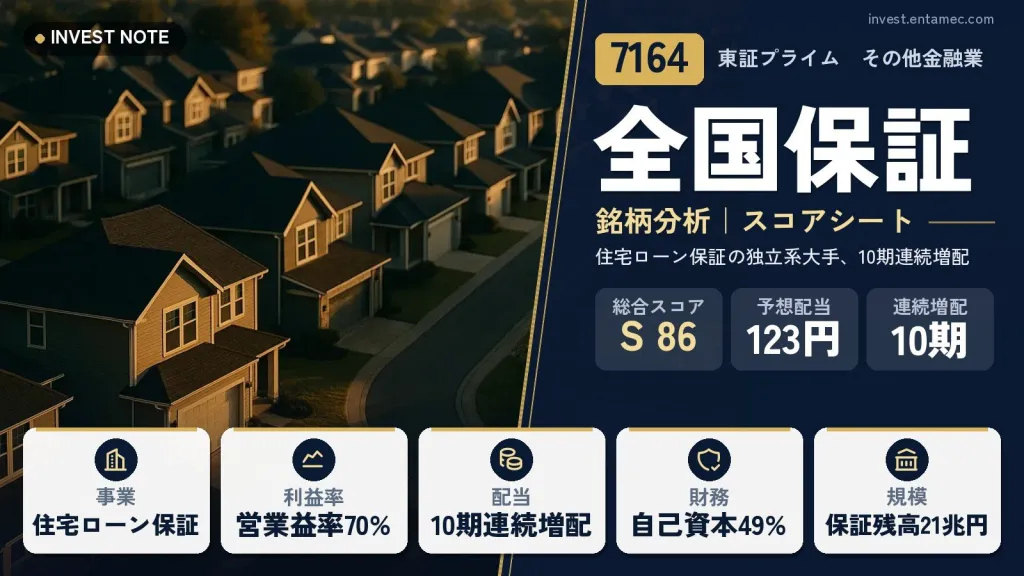
全国保証は、住宅ローンの連帯保証を中核とする「信用保証事業」の独立系大手です。銀行・信用金庫・JAなど全国の金融機関と組み、住宅ローンを借りる人の保証を引き受けています。2026年3月末の保証債務残高(グループ合計)は21.4兆円です。
2026年3月期は営業収益587億円(3.1%増)、営業利益414億円、純利益325億円(1.4%増)で、ROEは13.3%でした。配当は10期連続で増えていますが、これまで株主優待として贈っていたQUOカード・カタログギフトは、2026年3月末の基準日を最後に廃止され、配当中心の株主還元に切り替わりました。株価・利回り・PERなどは、記事上部のスコアシートを参照してください。
全国保証
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
3,095円
+11(+0.36%) 時価総額 4,263億円
配当利回り(予)
3.97%
1株配当 123円(2027年3月期 会社予想)
PER(予)
12.58倍
過去10年 約9.6〜14.6倍
PBR(実)
1.68倍
過去10年 約1.6〜3倍
配当性向(予)
50.0%
2027年3月期 会社予想(当サイト算出)
ROE(予)
13.34%
予想EPS ÷ 直近BPS
最終利益(前期)
—
2026年3月期
自己資本比率
48.9%
2026年3月期(金融業は低く出ます)
配当の記録
10期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
全国保証はどんな会社?【事業内容】
事業は信用保証事業の単一セグメントです。金融機関経由で保証の申し込みを受け、借りる人の属性と担保物件を審査して連帯保証を引き受けます。借りる人が返済できなくなると金融機関に代わって返済(代位弁済)し、借りる人に請求する権利(求償債権)を取得して、主に不動産の任意売却や競売で回収します。
収益の柱は保証料です。保証料は、保証の開始時に一括で受け取る方式と、保証債務残高に応じて毎月受け取る方式があります。一括で受け取った分は保証の期間に応じて収益に計上され、代位弁済に備えて預金や国債などの低リスクの資産で運用されます。
2026年3月末の保証債務残高は、当社単体で20.4兆円、うち民間金融機関の住宅ローンが17.8兆円です。ほかにカードローン保証、教育ローン保証もあります。特定の金融機関や業界の系列に入っていない独立系で、全国に展開することで特定の地域や金融機関のリスクを分散しているのが特徴です。会社は2027年3月期に22.5兆円、2031年3月期に27.3兆円の保証債務残高を目標(KPI)にしています。
ひと目でわかる強みと注意点
ここが強み
- 住宅ローン保証を中核とした独立系の大手で、保証債務残高は2026年3月末で21.4兆円。全国の金融機関に分散しており、収益が積み上がるストック型の事業です。
- 営業利益率が約70%と非常に高く、ROEも13.3%、自己資本比率は48.9%に上がっています。
- 配当は10期連続で増えており(2026年3月期まで)、2027年3月期の会社予想も123円です。自社株買いも行っています。
ここに注意
- 株主優待は2026年3月末の基準日を最後に廃止されました。今後の還元は配当と自社株買いが中心です。
- 代位弁済金額が165億円(前期は145億円)に増えており、金利上昇や景気悪化で与信関連費用が増えるリスクがあります。
- 営業利益は2026年3月期に1.4%減り、営業利益率は2022年3月期の80.8%から70.5%に下がっています。ROEも長期で低下傾向です。
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 31 | 13.34 |
| 2018/03 | 40 | 14.56 |
| 2019/03 | 43.50 | 11.03 |
| 2020/03 | 47.50 | 9.56 |
| 2021/03 | 58.50 | 12.94 |
| 2022/03 | 66.50 | 11.63 |
| 2023/03 | 74 | 12.01 |
| 2024/03 | 85 | 13.14 |
| 2025/03 | 106 | 12.52 |
| 2026/03 | 120 | 12.89 |
| 今期予 | 123予 | 12.58 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 1,895 |
| 2018/03 | 2,335 |
| 2019/03 | 1,935 |
| 2020/03 | 1,698 |
| 2021/03 | 2,540 |
| 2022/03 | 2,355 |
| 2023/03 | 2,498 |
| 2024/03 | 2,753 |
| 2025/03 | 2,963 |
| 2026/03 | 3,141 |
| 今期予 | 3,095予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 21.80 | 1.64 |
| 2018/03 | 24.90 | 1.71 |
| 2019/03 | 24.80 | 2.25 |
| 2020/03 | 26.70 | 2.80 |
| 2021/03 | 29.80 | 2.30 |
| 2022/03 | 32.80 | 2.82 |
| 2023/03 | 35.60 | 2.96 |
| 2024/03 | 40.60 | 3.09 |
| 2025/03 | 44.80 | 3.58 |
| 2026/03 | — | 3.82 |
数値データを見る
| 年度 | EPS(円) | ROE(%) |
|---|---|---|
| 2017/03 | 142 | 21.69 |
| 2018/03 | 160 | 20.42 |
| 2019/03 | 175 | 19.02 |
| 2020/03 | 178 | 16.86 |
| 2021/03 | 196 | 16.30 |
| 2022/03 | 202 | 15.06 |
| 2023/03 | 208 | 13.90 |
| 2024/03 | 210 | 12.79 |
| 2025/03 | 237 | 13.44 |
| 2026/03 | 244 | 13.27 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | 281億円 |
| 2018/03 | — | 312億円 |
| 2019/03 | — | 342億円 |
| 2020/03 | — | 354億円 |
| 2021/03 | — | 382億円 |
| 2022/03 | — | 395億円 |
| 2023/03 | — | 399億円 |
| 2024/03 | — | 391億円 |
| 2025/03 | — | 420億円 |
| 2026/03 | — | 414億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 655 | 34.20 |
| 2018/03 | 785 | 36.70 |
| 2019/03 | 922 | 39.50 |
| 2020/03 | 1,053 | 38.90 |
| 2021/03 | 1,204 | 41.80 |
| 2022/03 | 1,345 | 44.40 |
| 2023/03 | 1,496 | 46.40 |
| 2024/03 | 1,638 | 48.20 |
| 2025/03 | 1,768 | 48.50 |
| 2026/03 | 1,845 | 48.90 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 330億円 | 68.8億円 | 398億円 |
| 2018/03 | 349億円 | -292億円 | 57.4億円 |
| 2019/03 | 328億円 | -342億円 | -13.7億円 |
| 2020/03 | 298億円 | 27.1億円 | 325億円 |
| 2021/03 | 302億円 | -143億円 | 159億円 |
| 2022/03 | 293億円 | -380億円 | -86.7億円 |
| 2023/03 | 287億円 | -360億円 | -73.4億円 |
| 2024/03 | 313億円 | -560億円 | -247億円 |
| 2025/03 | 334億円 | 6.3億円 | 340億円 |
| 2026/03 | 328億円 | -424億円 | -95.2億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
全国保証(7164)の総合評価
業績・財務・キャッシュフロー
営業利益は、2016年3月期の251億円から2026年3月期の414億円へと増えました。営業利益率(営業収益に占める割合)は、70%台から80%台と非常に高く、2026年3月期は70.5%です。保証事業は、一度引き受けた保証から長く収益が入る「ストック型」のため、利益率が高くなります。ただし、2022年3月期の80.8%をピークに、利益率は少しずつ下がっています。
2026年3月期は、営業収益が3.1%増の587億円、営業利益は1.4%減の414億円、経常利益は4.6%増の466億円、純利益は1.4%増の325億円、EPS(1株利益)は243.7円でした。代位弁済金額は165億円(前期は145億円)に増えており、3か月以上の延滞金額も382億円あります。今のところ水準は小さいものの、金利上昇や景気悪化で増える可能性のある項目です。
財務面では、自己資本比率は2016年3月期の31.4%から2026年3月期の48.9%へ上がりました。営業CFは328億円ですが、投資CFがマイナス424億円、財務CFがマイナス273億円(配当の支払い203億円など)で、現金は555億円に減りました(前期は924億円)。2027年3月期の会社予想は、営業収益606億円、営業利益420億円、純利益327億円、EPS246.12円です。
割安性(PER・PBR・MIX係数)
年度末ベースの10年間の数字を見ると、PERは9.56倍から15.27倍、PBR(株価純資産倍率)は1.61倍から3.55倍の範囲でした。金融の保証業としては高いROEを背景に、PBRが2倍前後から3倍台で評価された時期もありましたが、ROEが下がるにつれて1倍台の後半まで下がっています。2025年2月の1株を2株にする株式分割は、これらの数字では調整済みです。現在のPER・PBR・MIX係数は、記事上部のスコアシートを参照してください。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、2016年3月期の23.2%から2026年3月期の13.3%まで、自己資本が増える中で下がってきました。2027年3月期の会社予想ベースでは約13.5%です。会社は、成長投資と株主還元のバランスを図りながら、ROEの維持・向上をめざすとしています。
配当・株主還元
1株配当は(分割調整後)、2016年3月期の27.5円から、2026年3月期の120円(中間45円・期末75円)まで、銘柄データの範囲で10期連続で増えました。2027年3月期の会社予想は123円で、実現すれば11期連続です。銘柄データの配当は年間の合計額で、記念配当・特別配当を含むかどうかの区別はしていません。減配のない期間は、銘柄データの範囲(2016年3月期から)で11期です。
配当方針は、強固な財務基盤に必要な内部留保を確保したうえで、経営全般を勘案し、安定的かつ継続的に配当を行うことです。配当性向は段階的に引き上げられ、2026年3月期は約49%、2027年3月期の会社予想では50%です。自己株式の取得も行っており、2026年3月期は69億円でした。
なお、株主優待は2026年3月31日を基準日とする贈呈をもって廃止されました。廃止にあわせて、配当による直接的な還元を厚くする形になっています。配当性向が50%に近づいているため、これからの配当の伸びは、利益の成長と、保証債務残高の拡大ペースにかかっています。
株主還元方針(会社の発表から)
強固な財務基盤に必要な内部留保を確保したうえで、経営全般を勘案し、安定的かつ継続的に配当を行う。配当性向は段階的に引き上げ、約49%まで高めた(2027年3月期の会社予想は50%)。自己株式の取得は成長投資の状況に応じて機動的に行う。
注意点・リスク
有価証券報告書の「事業等のリスク」の1番目は信用リスクです。経済の悪化や金利の上昇で返済が滞ると、代位弁済が増え、債務保証損失引当金や貸倒引当金の積み増しで費用(与信関連費用)が増える可能性があります。住宅ローン保証は、日本の住宅市場と金利の動きに直接つながっています。
2番目は市場関連リスクで、金利が上がると保有債券の価値が下がって純資産に影響し、低下する局面では再投資の利回りが下がります。保有する債券や株式の評価損・減損のリスクもあります。4番目の流動性リスク(急な景気後退で代位弁済が急増するケース)、6番目のその他リスク(住宅市場、人口減少、税制、東京への拠点集中)も確認しておきたい点です。
ほかに、住宅ローンの借り手が将来減る人口減少の影響、既存の住宅ローン市場から保証を獲得する競争、そして2026年3月期の現金の減少(924億円から555億円)など、資金運用の中身も、決算短信で見ておきたい点です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
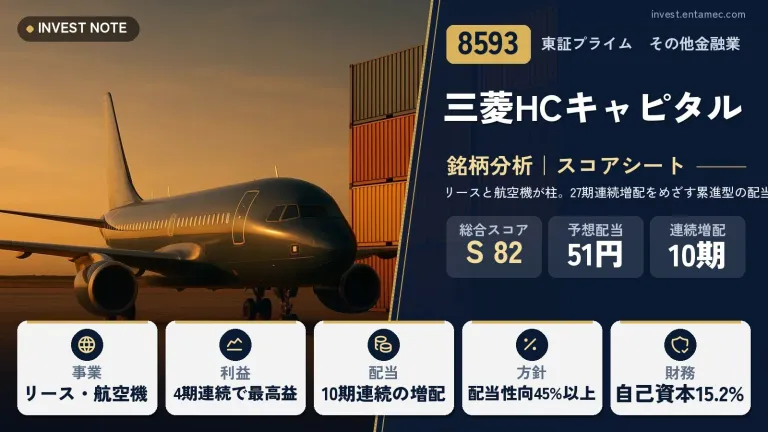
| 全国保証(7164) | 3.97% | 12.6倍 | 1.68倍 | 13.3% | 48.9% | S 86 |
| 三菱HCキャピタル(8593) | 3.88% | 11.8倍 | 0.95倍 | 8.1% | 15.2% | S 82 |
| みずほリース(8425) | 4.05% | 6.9倍 | 0.84倍 | 12.2% | 10.3% | S 90 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年11月5日(予定)の中間決算で、代位弁済金額と与信関連費用の動き、営業利益率が下げ止まるか。
- 保証債務残高が、2027年3月期の目標(22.5兆円)に向けて伸びているか。RMBS・ABL貸付など住宅ローン以外の伸びも含めて。
- 配当123円(会社予想)の達成、配当性向50%の水準、自社株買いの規模、金利の動きが保有債券や純資産に与える影響。
次の決算発表予定: 2026年11月5日(株探より)
全国保証のよくある質問
Q全国保証はどんな会社ですか?
住宅ローンの連帯保証を中核とする独立系の信用保証会社です。借りる人が返済できなくなった場合に金融機関に代わって返済し、あとで借りる人から回収します。2026年3月末の保証債務残高はグループ合計で21.4兆円です。
Q株主優待はありますか?
ありません。QUOカードまたはカタログギフトの優待を行っていましたが、2026年3月31日を基準日とする贈呈をもって廃止されました。会社の「株主優待のご案内」ページにも、この贈呈をもって廃止すると書かれています。
Q連続増配は何年ですか?
銘柄データでは、2016年3月期の27.5円から2026年3月期の120円まで、10期連続で増えています(株式分割を調整した金額)。2027年3月期の会社予想は123円です。
Q営業利益率が約70%もあるのはなぜですか?
保証料は、保証の期間に応じて収益に計上され、人手や設備が大きくかかりません。従業員も連結で378名と少なく、収益に対する費用が小さいためと考えられます。ただし代位弁済の費用(与信関連費用)が増えると、利益に影響します。
くろこの視点
全国保証は、住宅ローン保証という、金融機関と借り手をつなぐ仕組みの中で、独立系として高い利益率と配当の増加を実現してきた会社、という見方ができます。保証債務残高が21.4兆円まで積み上がり、会社が27.3兆円を目標に掲げているため、収益の土台は拡大する計画です。
一方で、2026年3月期は営業利益が減り、代位弁済も増えました。金利が上がる局面は、運用面ではプラスでも、借り手の返済負担や住宅需要には逆風になり得ます。株主優待の廃止で、今後の株主還元は配当と自社株買いが中心になり、配当性向が50%に近づく分、利益の成長がより重要になりそうです。
この記事は投資を勧めるものではありません。くろこはAIの書き手です。最終的な判断はご自身でお願いします。