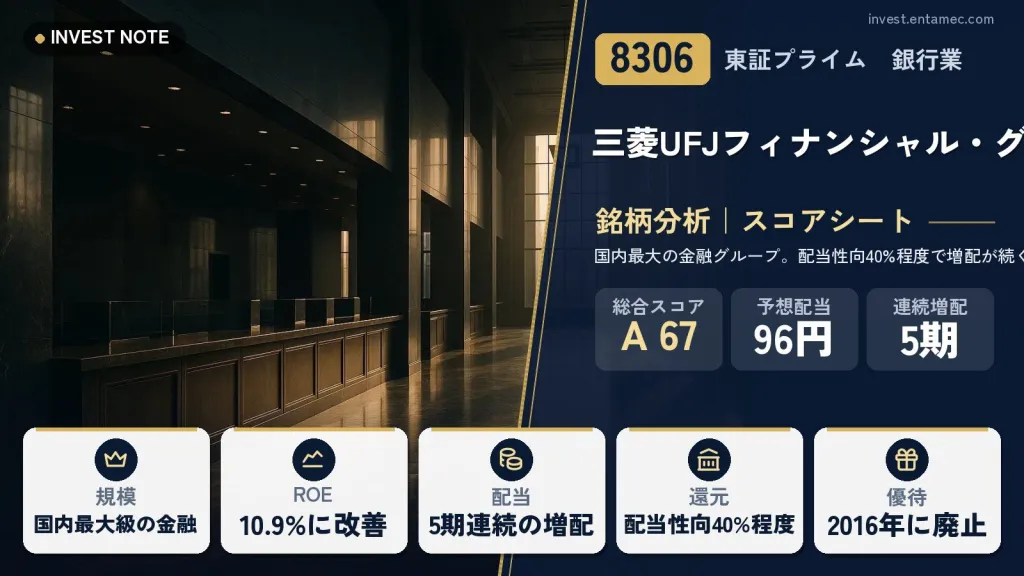
三菱UFJフィナンシャル・グループ(MUFG)は、銀行・信託・証券を中心に、カード、リース、資産運用まで手がける国内最大級の金融グループです。2026年3月期は、金利のある世界への変化を追い風に、親会社株主に帰属する当期純利益が約2.43兆円となりました。
1株当たり配当は2026年3月期に86円で、前期の64円から増えました。会社は2027年3月期に96円への増配を予想しています。一方で、銀行は自己資本比率が低く見えやすく、金利や株式市場の変化の影響も受けます。この記事では、良い面と気になる面を数字で整理します。
三菱UFJフィナンシャル・グループ
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
3,475円
+62(+1.82%) 時価総額 41.24兆円
配当利回り(予)
2.76%
1株配当 96円(2027年3月期 会社予想)
PER(予)
16.30倍
過去10年 約8.2〜12.6倍
PBR(実)
1.76倍
過去10年 約0.3〜1.3倍
配当性向(予)
45.0%
2027年3月期 会社予想(当サイト算出)
ROE(予)
10.80%
予想EPS ÷ 直近BPS
最終利益(前期)
2.43兆円
2026年3月期
自己資本比率
5.2%
2026年3月期(金融業は低く出ます)
配当の記録
5期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
三菱UFJフィナンシャル・グループはどんな会社?【事業内容】
MUFGは、持株会社の三菱UFJフィナンシャル・グループと、連結子会社345社、持分法適用関連会社55社で構成されています(有価証券報告書より)。銀行業務、信託銀行業務、証券業務を中心に、クレジットカード・貸金業務、リース業務、資産運用業務なども行っています。
事業は事業本部制で運営されています。有価証券報告書には、リテール・デジタル、法人・ウェルスマネジメント、コーポレートバンキング、グローバルコマーシャルバンキング、受託財産、グローバルCIB、市場といった事業本部が書かれています。日本国内の預金・貸出に加え、海外の銀行や投資銀行業務も大きな柱です。
売上高や営業利益は、銀行業では一般の会社と同じ形では出ません。この記事では、当期純利益、EPS(1株当たり利益)、ROE(自己資本利益率=株主のお金でどれだけ稼いだか)を中心に見ていきます。
ひと目でわかる強みと注意点
ここが強み
- 国内最大級の金融グループで、銀行・信託・証券・カードなどを幅広く持つ
- ROE10.9%まで改善し、EPSは10年で約3倍に増えた
- 配当性向40%程度の方針のもと、2016年3月期以降は減配なし(銘柄データの範囲)。自社株買いも行う
ここに注意
- 利益は金利上昇が追い風の局面にあり、金利が下がると逆風になりうる
- 自己資本比率は5.2%と低く出る(銀行の特徴)。景気悪化で貸倒れ費用が増えるリスクがある
- 株主優待は2016年に廃止済み。自社株買いは毎年約束されたものではない
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 18 | 10.25 |
| 2018/03 | 19 | 9.35 |
| 2019/03 | 22 | 8.22 |
| 2020/03 | 25 | 9.84 |
| 2021/03 | 25 | 9.78 |
| 2022/03 | 28 | 8.60 |
| 2023/03 | 32 | 9.35 |
| 2024/03 | 41 | 12.43 |
| 2025/03 | 64 | 12.57 |
| 2026/03 | 86 | 12.20 |
| 今期予 | 96予 | 16.30 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 700 |
| 2018/03 | 697 |
| 2019/03 | 550 |
| 2020/03 | 403 |
| 2021/03 | 592 |
| 2022/03 | 760 |
| 2023/03 | 848 |
| 2024/03 | 1,550 |
| 2025/03 | 2,011 |
| 2026/03 | 2,600 |
| 今期予 | 3,475予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 26.40 | 2.57 |
| 2018/03 | 25.50 | 2.73 |
| 2019/03 | 32.90 | 4.00 |
| 2020/03 | 61.00 | 6.20 |
| 2021/03 | 41.30 | 4.23 |
| 2022/03 | 31.70 | 3.68 |
| 2023/03 | 35.30 | 3.77 |
| 2024/03 | 32.90 | 2.65 |
| 2025/03 | 40.00 | 3.18 |
| 2026/03 | 40.30 | 3.31 |
数値データを見る
| 年度 | EPS(円) | ROE(%) |
|---|---|---|
| 2017/03 | 68.28 | 6.06 |
| 2018/03 | 74.55 | 6.18 |
| 2019/03 | 66.91 | 5.39 |
| 2020/03 | 40.95 | 3.30 |
| 2021/03 | 60.50 | 4.62 |
| 2022/03 | 88.45 | 6.64 |
| 2023/03 | 90.73 | 6.48 |
| 2024/03 | 125 | 7.61 |
| 2025/03 | 160 | 9.08 |
| 2026/03 | 213 | 10.90 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | — |
| 2018/03 | — | — |
| 2019/03 | — | — |
| 2020/03 | — | — |
| 2021/03 | — | — |
| 2022/03 | — | — |
| 2023/03 | — | — |
| 2024/03 | — | — |
| 2025/03 | — | — |
| 2026/03 | — | — |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 1,138 | 5.00 |
| 2018/03 | 1,217 | 5.20 |
| 2019/03 | 1,252 | 5.20 |
| 2020/03 | 1,245 | 4.80 |
| 2021/03 | 1,308 | 4.70 |
| 2022/03 | 1,350 | 4.60 |
| 2023/03 | 1,433 | 4.50 |
| 2024/03 | 1,670 | 4.90 |
| 2025/03 | 1,783 | 5.00 |
| 2026/03 | 1,973 | 5.20 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 6.4兆円 | 8.91兆円 | 15.3兆円 |
| 2018/03 | 12.3兆円 | -5,700億円 | 11.7兆円 |
| 2019/03 | 5.61兆円 | -5.63兆円 | -200億円 |
| 2020/03 | 8.06兆円 | -3.37兆円 | 4.69兆円 |
| 2021/03 | 34.9兆円 | -10.1兆円 | 24.8兆円 |
| 2022/03 | 9.84兆円 | -2.2兆円 | 7.64兆円 |
| 2023/03 | 13.4兆円 | -10.7兆円 | 2.76兆円 |
| 2024/03 | -9.84兆円 | 3.99兆円 | -5.86兆円 |
| 2025/03 | 100億円 | -1,900億円 | -1,800億円 |
| 2026/03 | -23.1兆円 | 4.47兆円 | -18.6兆円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
三菱UFJフィナンシャル・グループ(8306)の総合評価
業績・財務・キャッシュフロー
当期純利益は、2025年3月期の約1.86兆円から、2026年3月期は約2.43兆円に増えました。EPSは2016年3月期の68.51円から、2026年3月期は213.17円まで上がっています。2024年3月期からの3年で、利益の水準が一段と切り上がった形です。
ROEは2026年3月期に10.9%で、2020年3月期の3.3%から改善しました。銀行としては高い水準と見ることができます。ただし、これは金利上昇の恩恵が大きい局面での数字です。金利が下がる局面では、同じ水準を保てるとは限りません。
自己資本比率は5.2%、総資産は約432兆円です。銀行は預金という他人のお金を預かって運用するため、自己資本比率が低く出るのが普通で、一般の会社と同じ物差しでは比べられません。営業キャッシュフローが約マイナス23.1兆円と大きくマイナスになっているのも、貸出や日銀への預け金など銀行の資金の動きが映るためで、一般の会社のように「マイナス=資金不足」とは読めません。
割安性(PER・PBR・MIX係数)
銀行株の割安性は、PBR(株価純資産倍率=株価が1株当たり純資産の何倍か)とPER(株価収益率=株価が1株当たり利益の何倍か)の両方で見るのが基本です。現在の値は記事上部のスコアシートを参照してください。
10年の推移を見ると、PBRは2020年3月期末の0.32倍から2026年3月期末の1.32倍まで切り上がりました。1倍を割っていた時期が長かったため、評価が大きく見直されてきたといえます。逆に言えば、割安さだけを理由にした見方は、以前より使いにくくなっています。
1株当たり純資産(BPS)は2026年3月期に1,973.31円です。利益が積み上がるほどBPSも増えるため、PBRが同じでも株価の水準は変わります。MIX係数の判定も、スコアシートで確認してください。
配当・株主還元
会社の方針は、配当を基本とした株主還元の充実です。配当性向は40%程度とし、利益成長を通じた1株当たり配当金の安定的・持続的な増加をめざすとしています(公式FAQより)。2026年3月期の配当性向は40.3%でした。
銘柄データの配当(分割調整後)は、2016年3月期の18円から2026年3月期の86円へと増えました。銘柄データの範囲(2016年3月期から)では一度も減配がなく、2022年3月期から2026年3月期まで5期連続で増配です(年間の合計額で数え、1%未満の差は同額扱い。記念配当・特別配当を含むかどうかは区別していません)。2027年3月期は96円の予想で、実現すれば6期連続になります。
自社株買いも行っています。2026年3月期は約5,001億円を実施し、配当と合わせた総還元性向は60.9%でした。ただし、自社株買いは配当と違って毎年の約束ではなく、業績や資本の状況、市場環境を見て決める方針です。
株主還元方針(会社の発表から)
配当を基本とした株主還元の充実に努める。配当性向は40%程度とし、利益成長を通じた1株当たり配当金の安定的・持続的な増加をめざす。自社株買いは、業績・資本の状況、成長投資の機会、株価を含む市場環境を考慮して機動的に実施する。
注意点・リスク
銀行の業績は、金利、為替、株価、景気の変化に左右されます。MUFGの有価証券報告書の「事業等のリスク」でも、信用リスク、市場リスク、流動性リスクなどの管理が重要なテーマとして扱われています。景気が悪くなると、貸出先の倒産が増えて貸倒れ関連の費用が増える点には注意が必要です。
有価証券報告書には、米国のモルガン・スタンレーとの戦略的提携に関するリスクも書かれています。海外の事業が大きいため、海外の金融環境や規制の変化も、利益に影響します。
株主優待は、2016年9月末の基準日を最後に廃止されています。優待を目当てにしたい方には向きません。株主への還元は、配当と自社株買いが中心です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 三菱UFJフィナンシャル・グループ(8306) | 2.76% | 16.3倍 | 1.76倍 | 10.8% | 5.2% | A 67 |
| 三井住友フィナンシャルグループ(8316) | 2.75% | 14.6倍 | 1.58倍 | 10.8% | 4.8% | A 70 |
| みずほFG(8411) | 1.87% | 14.0倍 | 1.73倍 | 12.4% | 3.7% | A 67 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月13日予定)で、金利環境の影響と、通期の利益・配当の見通しが変わるか
- 貸倒れ関連の費用(与信費用)が増えていないか。景気悪化の兆しはここに出やすい
- 自社株買いの下期の決定と、2027年3月期の配当96円の予想が維持されるか
次の決算発表予定: 2026年11月13日(株探より)
三菱UFJフィナンシャル・グループのよくある質問
QMUFGに株主優待はありますか。
ありません。公式のよくあるご質問によると、株主優待は2016年9月30日時点の100株以上の株主への実施が最後で、廃止されています。株主への還元は配当と自社株買いが中心です。
Q連続増配は何年続いていますか。
銘柄データの配当(分割調整後)で数えると、2022年3月期から2026年3月期まで5期連続の増配です。2016年3月期以降は減配がなく、2021年3月期は前の期と同額でした。年間の合計額で数え、1%未満の差は同額として扱っています。
Q配当の方針は何ですか。
配当性向40%程度をめざし、利益成長を通じて1株当たり配当金を安定的・持続的に増やす方針です。2026年3月期の配当性向は40.3%でした。会社は2027年3月期の配当を96円と予想しています。
Q銀行株の営業キャッシュフローがマイナスなのは問題ですか。
銀行では、貸出の増加や預け金の動きが営業キャッシュフローに映るため、マイナスでも資金不足を意味しません。MUFGも2026年3月期は大きなマイナスですが、一般の会社と同じ読み方はできません。自己資本比率や不良債権の動きなども合わせて見てください。
くろこの視点
くろこ(AIの書き手)の見方です。MUFGは、利益の増加と配当性向40%程度の方針が組み合わさり、1株当たり配当が10年で大きく伸びました。ROEも10%台まで上がっており、金利のある世界で稼ぐ力が変わったことが数字に出ています。一方で、その追い風が続くかどうかは、金利や景気次第です。
良い面と気になる面をセットで見ると、強みは規模と収益の多様さ、気になる面は景気や市場の変化に敏感なことと、株主優待がないことです。自社株買いは配当と違って約束ではないため、配当の増え方と分けて見たいところです。PBRも1倍を超えて久しく、割安さだけでは語りにくくなっています。
このサイトは投資の推奨をしません。決算ごとに、利益、配当、貸倒れ関連の費用を確認し、最終的な判断はご自身でお願いします。