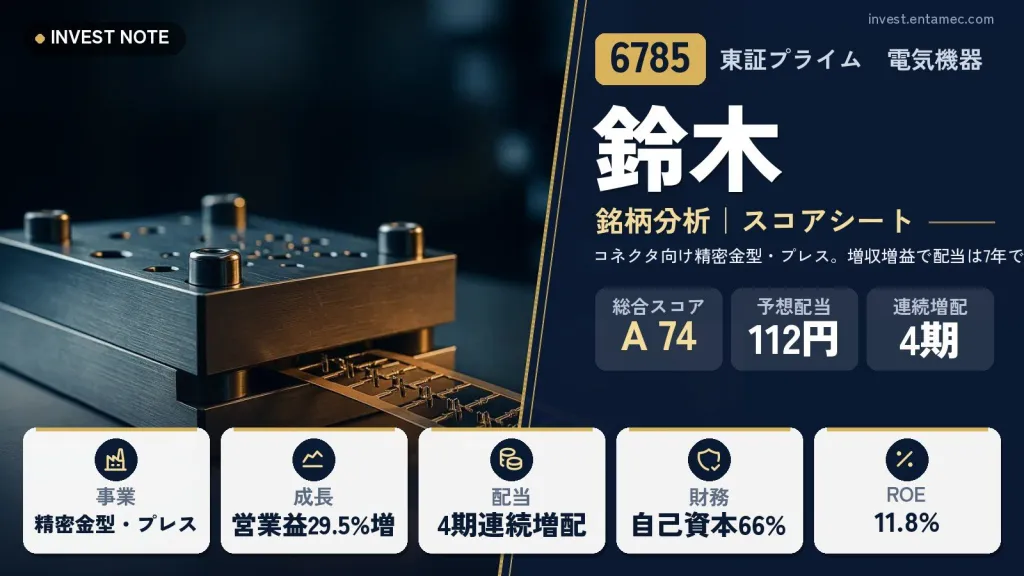
鈴木(長野県)は、電子部品のコネクタなどに使う超精密な金型を原点に、金型・プレス・めっき・成形・組立までを自社で一貫して行う部品メーカーです。2026年6月期の売上高は404億円(前期比21.4%増)、営業利益は55.6億円(同29.5%増)と、2期続けて大きく伸びました。
配当は、2019年6月期の11円から2026年6月期の105円まで、7年で約10倍になりました。この記事では、成長の中身と、配当方針(DOE4.0%または配当性向50%を目安)、そして電子部品の景気や顧客の集中というリスクを整理します。なお、株主優待は2024年6月末の贈呈をもって廃止されています。
鈴木
高配当株スコアシート|2026年6月期の決算まで反映
株価(2026/10/16 終値)
3,395円
+70(+2.10%) 時価総額 489億円
配当利回り(予)
3.30%
1株配当 112円(2027年6月期 会社予想)
PER(予)
13.00倍
過去10年 約5.4〜12.5倍
PBR(実)
1.53倍
過去10年 約0.5〜1.5倍
配当性向(予)
42.9%
2027年6月期 会社予想(当サイト算出)
ROE(予)
11.76%
予想EPS ÷ 直近BPS
営業利益率(前期)
13.8%
2026年6月期
自己資本比率
66.4%
2026年6月期
配当の記録
4期連続増配
10年の減配 1回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
鈴木はどんな会社?【事業内容】
会社の説明では、金型の設計・製造から、プレス加工、検査、納品までを自社で行う一貫生産が強みです。完成した金型は0.001ミリ以下の精度をうたい、国内のほぼすべてのコネクタメーカー向けに部品を生産している、と会社は説明しています。複数の部品や工程を1つの金型でまとめる「複合プレス」で、コストを下げる提案もしています。
金型・部品の事業に加えて、ディスペンサーやリフロー炉などの表面実装関連機器、生産の自動化につながるカスタム機器、医療関連の事業も手がけています。自社で金型の技術を持っているため、部品、装置、医療機器の組立へと用途を広げやすいと見ることができます。
ひと目でわかる強みと注意点
ここが強み
- 金型からプレス、めっき、成形、組立まで一貫生産し、国内のほぼすべてのコネクタメーカー向けに部品を供給している
- 2026年6月期の売上高が前期比21.4%増、営業利益が29.5%増と成長が続き、営業利益率が13.75%まで上がった
- 自己資本比率が66.4%と高く、配当がDOE4.0%または配当性向50%を目安に、7年で約10倍になった
ここに注意
- 電子部品・半導体関連の需要に左右され、2019年6月期のように営業利益が減った年がある
- コネクタ業界への顧客の集中と、海外拠点の為替・地政学の影響を受けやすい
- 株主優待は2024年6月末の贈呈で廃止された。配当は大きく増えたが、2019年6月期には減配した年もある
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/06 | 11 | 9.79 |
| 2018/06 | 13 | 9.98 |
| 2019/06 | 11 | 10.30 |
| 2020/06 | 11 | 8.30 |
| 2021/06 | 20 | 6.85 |
| 2022/06 | 20 | 5.39 |
| 2023/06 | 30 | 6.92 |
| 2024/06 | 46 | 8.95 |
| 2025/06 | 85 | 9.16 |
| 2026/06 | 105 | 12.47 |
| 今期予 | 112予 | 13.00 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/06 | 724 |
| 2018/06 | 921 |
| 2019/06 | 642 |
| 2020/06 | 714 |
| 2021/06 | 976 |
| 2022/06 | 783 |
| 2023/06 | 942 |
| 2024/06 | 1,415 |
| 2025/06 | 1,763 |
| 2026/06 | 3,255 |
| 今期予 | 3,395予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/06 | 14.90 | 1.52 |
| 2018/06 | 14.10 | 1.41 |
| 2019/06 | 17.60 | 1.71 |
| 2020/06 | 12.80 | 1.54 |
| 2021/06 | 14.00 | 2.05 |
| 2022/06 | 13.80 | 2.55 |
| 2023/06 | 22.00 | 3.18 |
| 2024/06 | 29.10 | 3.25 |
| 2025/06 | 44.20 | 4.82 |
| 2026/06 | 40.20 | 3.23 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/06 | 73.98 | 7.28 | 7.08 |
| 2018/06 | 92.27 | 8.09 | 7.48 |
| 2019/06 | 62.36 | 6.46 | 5.51 |
| 2020/06 | 85.98 | 6.17 | 7.22 |
| 2021/06 | 142 | 9.47 | 10.68 |
| 2022/06 | 145 | 11.34 | 9.86 |
| 2023/06 | 136 | 11.95 | 8.54 |
| 2024/06 | 158 | 12.15 | 8.99 |
| 2025/06 | 192 | 12.88 | 10.25 |
| 2026/06 | 261 | 13.75 | 11.76 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/06 | 237億円 | 17.3億円 |
| 2018/06 | 271億円 | 21.9億円 |
| 2019/06 | 266億円 | 17.1億円 |
| 2020/06 | 281億円 | 17.3億円 |
| 2021/06 | 327億円 | 31.0億円 |
| 2022/06 | 261億円 | 29.6億円 |
| 2023/06 | 264億円 | 31.5億円 |
| 2024/06 | 277億円 | 33.7億円 |
| 2025/06 | 333億円 | 42.9億円 |
| 2026/06 | 404億円 | 55.6億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/06 | 1,045 | 65.70 |
| 2018/06 | 1,093 | 66.20 |
| 2019/06 | 1,131 | 66.30 |
| 2020/06 | 1,190 | 69.10 |
| 2021/06 | 1,334 | 66.70 |
| 2022/06 | 1,474 | 65.70 |
| 2023/06 | 1,598 | 66.60 |
| 2024/06 | 1,758 | 68.00 |
| 2025/06 | 1,876 | 67.70 |
| 2026/06 | 2,221 | 66.40 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/06 | 19.8億円 | -17.5億円 | 2.2億円 |
| 2018/06 | 24.4億円 | -31.2億円 | -6.9億円 |
| 2019/06 | 35.3億円 | -41.3億円 | -6.0億円 |
| 2020/06 | 23.4億円 | -15.5億円 | 7.9億円 |
| 2021/06 | 48.3億円 | -32.1億円 | 16.2億円 |
| 2022/06 | 41.2億円 | -39.5億円 | 1.7億円 |
| 2023/06 | 38.8億円 | -29.8億円 | 8.9億円 |
| 2024/06 | 54.5億円 | -24.8億円 | 29.7億円 |
| 2025/06 | 55.0億円 | -30.9億円 | 24.1億円 |
| 2026/06 | 69.1億円 | -34.4億円 | 34.7億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
鈴木(6785)の総合評価
業績・財務・キャッシュフロー
売上高は、2016年6月期の231億円から2026年6月期の404億円まで、10年で約1.75倍になりました。営業利益は14億円から56億円へ約4倍で、営業利益率も6.22%から13.75%まで上がっています。とくに直近の2年は、2025年6月期が売上高20.2%増・営業利益27.4%増、2026年6月期が売上高21.4%増・営業利益29.5%増と、高い伸びが続きました。
2027年6月期の会社予想は、売上高431.5億円(6.7%増)、営業利益60.3億円(8.5%増)、純利益39.8億円(6.2%増)で、伸びのペースは落ち着く見通しです。1株当たり利益(EPS)は2026年6月期で261.13円でした。
財務は健全です。自己資本比率は66.4%と高く、営業キャッシュフローは69億円、フリーキャッシュフロー(自由に使えるお金)は35億円で、現金同等物は71億円です。ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は11.76%で、10年前の1.4%から大きく改善しました。ただし、フリーキャッシュフローが小さい年もあり(2018年6月期と2019年6月期はマイナス)、設備投資の負担には注意が必要です。
割安性(PER・PBR・MIX係数)
株価の倍率(PER=利益の何年分か、PBR=純資産の何倍か)は毎日変わるので、今の値は記事上部のスコアシートを参照してください。過去10年の年度末株価で見ると、PERは5.4倍から12.5倍(2016年6月期は利益が小さく38.7倍で、例外です)、PBRは0.53倍から1.47倍の範囲でした。
2026年6月期のPBRはこの範囲の上限である1.47倍(10年間で最も高い水準)で、利益の成長が株価に織り込まれてきたことがうかがえます。以前は0.5倍台から0.9倍台のPBRが続いていた時期が長く、ROEが10%に届かない時期の評価が反映されていたと見られます。
今の株価が過去の幅のどこにあるかは、スコアシートで見比べてください。2027年6月期の純利益39.8億円の予想からみると、EPSは2026年6月期の261.13円を上回る見込みです。この予想が実現するかどうかが、倍率の見え方を左右します。
配当・株主還元
1株当たり配当は、2020年6月期の11円から、2021年6月期の20円、2023年6月期の30円(うち記念配当5円)、2024年6月期の46円、2025年6月期の85円、2026年6月期の105円へと、段階的に増えました。2023年から2026年まで4期連続の増配で、2020年6月期以降は7期続けて減配がありません(2019年6月期に13円から11円へ下げた年があります)。2027年6月期の会社予想は112円(中間56円・期末56円)です。
配当方針は、業績に応じた安定配当を基本とし、株主資本配当率(DOE=配当の総額が純資産の何%か)4.0%または配当性向50%を目安にするものです。2026年6月期の実績は、DOEが5.1%、配当性向が40.2%でした。つまり、目安のうちDOEを上回っていて、利益の成長にあわせて、増配が続きやすい仕組みです。
2025年6月期からは、原則として年2回(中間・期末)の配当になりました。株主優待は、2023年5月15日の取締役会で廃止が決議され、2024年6月30日時点の株主への贈呈(200株以上・継続保有1年以上で、1,500円または2,500円相当の地元名産のお菓子詰め合わせ)をもって終了しています。公平な利益還元の観点から配当に集約する、というのが会社の説明です。
株主還元方針(会社の発表から)
業績に応じた安定配当を基本に、DOE(株主資本配当率)4.0%または配当性向50%を目安に配当を実施します。2025年6月期から、原則として年2回(中間・期末)の配当です(会社の株主還元ページ)。
注意点・リスク
最も大きいのは、電子部品や半導体関連装置の需要の波です。コネクタ向けが主力のため、スマートフォン、車載、産業機器などの需要が弱くなると、受注が減る可能性があります。過去にも2019年6月期に営業利益が22億円から17億円に減った年があります。
次に、顧客が電子部品業界に集中していることです。会社は、国内のほぼすべてのコネクタメーカー向けに生産していると説明しており、業界全体の動きの影響を受けやすい構造です。海外拠点(中国、香港、インドネシアなど)を持つため、為替や地政学の影響も受けます。
また、売上と利益が短期間で大きく伸びた分、その水準を維持できるかを確かめる必要があります。2027年6月期の予想は伸びが落ち着く形で、設備投資の回収や人手の確保が課題になりえます。有価証券報告書の「事業等のリスク」も、あわせて読んでください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 鈴木(6785) | 3.30% | 13.0倍 | 1.53倍 | 11.8% | 66.4% | A 74 |
| ヒロセ電機(6806) | 2.12% | 22.9倍 | 2.12倍 | 9.3% | 87.7% | C 49 |
| 山一電機(6941) | 1.92% | 15.6倍 | 3.46倍 | 22.1% | 73.6% | B 54 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。過去10年に1回の減配があります。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月10日予定)で、2027年6月期の売上高431.5億円・営業利益60.3億円の予想が維持されるか
- 電子部品・半導体関連の受注の動きと、営業利益率13.75%が保てるか
- 年112円(中間56円)の配当予想と、DOE4.0%または配当性向50%の目安に沿った配当の水準
次の決算発表予定: 2026年11月10日(株探より)
鈴木のよくある質問
Q鈴木は株主優待をやっていますか?
いいえ。2023年5月に廃止が決まり、2024年6月30日時点の株主への贈呈をもって終了しています。以前は、200株以上・継続保有1年以上の株主に、地元名産のお菓子詰め合わせを贈っていました。今は配当による還元が中心です。
Q増配は何期続いていますか?
2023年6月期から2026年6月期まで、4期連続で増配しています(2023年6月期の30円には記念配当5円を含みます)。減配がない期間は、2020年6月期から7期です。2027年6月期の会社予想は112円です。
Q配当の方針は?
業績に応じた安定配当を基本とし、DOE4.0%または配当性向50%を目安にしています。2026年6月期の実績は、DOE5.1%、配当性向40.2%でした。2025年6月期から年2回配当になりました。
Qどんな事業ですか?
超精密な金型を原点に、プレス、めっき、成形、組立までを一貫して行う部品メーカーです。コネクタ向けの部品が中心で、表面実装関連機器や、医療関連の事業も手がけています。
くろこの視点
くろこには、鈴木は「技術の強みが数字に出てきた小型株」に見えます。一貫生産と超精密な加工で、コネクタという細かい部品の分野で信頼を築き、売上高と営業利益が10年で大きく伸びました。ROEが1.4%から11.76%まで上がったことは、成長の質が改善した証拠と見ることができます。
配当も、利益にあわせて11円から105円へ増え、DOEや配当性向の目安が明確に示されています。一方で、2019年6月期の減配のように、業界の景気が悪化すれば配当が下がった過去もあります。電子部品の需要の波は、今後も最大のリスクです。2027年6月期の予想は伸びが落ち着くため、成長の持続力を確かめたい局面です。
株主優待は廃止されていて、還元は配当が中心です。優待を目当てにする場合は、対象外になっている点に注意してください。この記事は情報整理を目的としたもので、投資を勧めるものではありません。最終的な判断はご自身でお願いします。