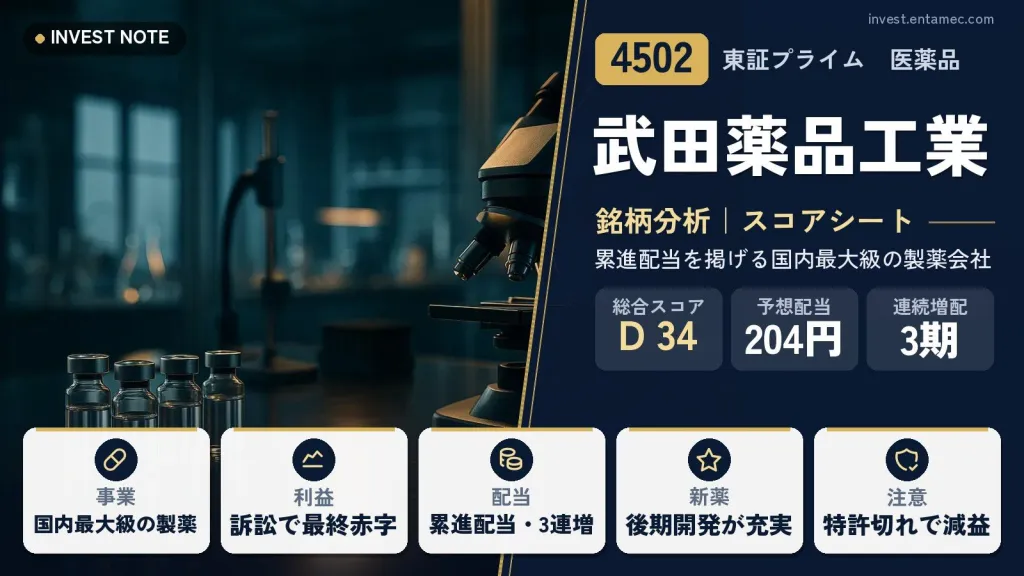
武田薬品工業は、売上収益が4兆円台の、日本を代表する製薬会社です。2026年3月期の売上収益は4兆5,057億円(1.7%減)、営業利益は62億円、最終損益は1,524億円の赤字(EPSは-96.75円)でした。米国の訴訟で4,025億円の引当金を計上したことが主な理由です。
毎年の配当を「増額または維持」する累進配当の方針を掲げており、2026年3月期の配当は200円、2027年3月期の会社予想は204円です。一方で、会社の予想では2027年3月期は主力の成熟製品の特許切れ(LOE)の影響でコア営業利益が減る見込みで、「配当は増えるが利益は減る」局面にあります。株価・利回り・PERなどは、記事上部のスコアシートを参照してください。
武田薬品工業
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
6,223円
+40(+0.65%) 時価総額 9.97兆円
配当利回り(予)
3.28%
1株配当 204円(2027年3月期 会社予想)
PER(予)
59.24倍
過去10年 約16.6〜116.4倍
PBR(実)
1.32倍
過去10年 約0.9〜2.1倍
配当性向(予)
194.2%
2027年3月期 会社予想(当サイト算出)
ROE(予)
2.23%
予想EPS ÷ 直近BPS
営業利益率(前期)
0.1%
2026年3月期
自己資本比率
47.9%
2026年3月期
配当の記録
3期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
武田薬品工業はどんな会社?【事業内容】
武田薬品は、医療用医薬品の研究開発から製造、販売までをグローバルに行う会社です。決算は国際会計基準(IFRS)で開示され、通常の利益に加えて、買収に伴う償却費などを除いた「コア」の利益も重視されています。2026年3月期のコア営業利益は約1兆1,700億円でした。
足元の成長を担うのは「成長製品・新製品」で、会社は独占期間が終わる成熟製品の減収を、これらで補う構図を示しています。開発中の新薬では、ナルコレプシー1型向けのオベポレキサントン(中国で初承認、日米は審査中)、真性多血症向けのルスフェルチド(米国で優先審査)、乾癬向けのザソシチニブ(申請準備中)などが、2026年後半から2027年前半の発売をめざす案件として挙げられています。
ひと目でわかる強みと注意点
ここが強み
- 毎年の配当を増額または維持する累進配当を掲げ、2024年3月期から3期連続で増配しています。
- コアベースの収益力が高く、2026年4〜6月期のコア営業利益率は29.4%でした。営業キャッシュフローも1兆円規模です。
- パイプラインに、2026年後半から2027年前半の発売をめざす新薬(オベポレキサントン、ルスフェルチド、ザソシチニブ)があります。
ここに注意
- 主力製品の独占期間終了(LOE)で、2027年3月期のコア営業利益は為替の影響を除き5〜8%減、コアEPSは中盤の10%台の減少を見込んでいます。
- 財務ベースの利益は償却・減損や訴訟の引当金で大きく動き、2026年3月期は最終赤字でした。配当性向が100%を超える年もあります。ROEも低い水準です。
- 有利子負債が約4.9兆円と大きく、新薬の承認・発売が遅れると計画が崩れるリスクがあります。
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 180 | 35.54 |
| 2018/03 | 180 | 21.65 |
| 2019/03 | 180 | 32.15 |
| 2020/03 | 180 | 116.44 |
| 2021/03 | 180 | 16.55 |
| 2022/03 | 180 | 23.77 |
| 2023/03 | 180 | 21.29 |
| 2024/03 | 188 | 45.42 |
| 2025/03 | 196 | 64.56 |
| 2026/03 | 200 | — |
| 今期予 | 204予 | 59.24 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 5,229 |
| 2018/03 | 5,183 |
| 2019/03 | 4,521 |
| 2020/03 | 3,308 |
| 2021/03 | 3,985 |
| 2022/03 | 3,498 |
| 2023/03 | 4,350 |
| 2024/03 | 4,183 |
| 2025/03 | 4,413 |
| 2026/03 | 5,664 |
| 今期予 | 6,223予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | — | 3.44 |
| 2018/03 | 75.20 | 3.47 |
| 2019/03 | 128.00 | 3.98 |
| 2020/03 | 633.60 | 5.44 |
| 2021/03 | 74.80 | 4.52 |
| 2022/03 | 122.30 | 5.15 |
| 2023/03 | 88.10 | 4.14 |
| 2024/03 | 204.20 | 4.49 |
| 2025/03 | 286.70 | 4.44 |
| 2026/03 | 164.30 | 3.53 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 147 | 9.00 | 5.90 |
| 2018/03 | 239 | 13.66 | 9.36 |
| 2019/03 | 141 | 11.33 | 2.61 |
| 2020/03 | 28.41 | 3.05 | 0.94 |
| 2021/03 | 241 | 15.93 | 7.27 |
| 2022/03 | 147 | 12.91 | 4.05 |
| 2023/03 | 204 | 12.18 | 4.99 |
| 2024/03 | 92.09 | 5.02 | 1.98 |
| 2025/03 | 68.36 | 7.48 | 1.56 |
| 2026/03 | -96.75 | 0.14 | — |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | — | 1,559億円 |
| 2018/03 | — | 2,418億円 |
| 2019/03 | — | 2,377億円 |
| 2020/03 | — | 1,004億円 |
| 2021/03 | — | 5,093億円 |
| 2022/03 | — | 4,608億円 |
| 2023/03 | — | 4,905億円 |
| 2024/03 | — | 2,141億円 |
| 2025/03 | — | 3,426億円 |
| 2026/03 | — | 62.2億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 2,496 | 43.60 |
| 2018/03 | 2,557 | 48.60 |
| 2019/03 | 3,333 | 37.60 |
| 2020/03 | 3,032 | 36.80 |
| 2021/03 | 3,309 | 40.10 |
| 2022/03 | 3,666 | 43.10 |
| 2023/03 | 4,087 | 45.50 |
| 2024/03 | 4,636 | 48.10 |
| 2025/03 | 4,407 | 48.70 |
| 2026/03 | 4,703 | 47.90 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 2,600億円 | -6,600億円 | -3,900億円 |
| 2018/03 | 3,800億円 | -900億円 | 2,800億円 |
| 2019/03 | 3,300億円 | -2.84兆円 | -2.51兆円 |
| 2020/03 | 6,700億円 | 2,900億円 | 9,600億円 |
| 2021/03 | 1.01兆円 | 3,900億円 | 1.4兆円 |
| 2022/03 | 1.12兆円 | -2,000億円 | 9,200億円 |
| 2023/03 | 9,800億円 | -6,100億円 | 3,700億円 |
| 2024/03 | 7,200億円 | -4,600億円 | 2,500億円 |
| 2025/03 | 1.06兆円 | -3,700億円 | 6,900億円 |
| 2026/03 | 1.04兆円 | -3,700億円 | 6,700億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
武田薬品工業(4502)の総合評価
業績・財務・キャッシュフロー
営業利益は2021年3月期の5,093億円から、2024年3月期に2,141億円まで落ち込み、2025年3月期は3,426億円に戻しました。2026年3月期は62億円まで減り、最終損益は1,524億円の赤字(EPSは-96.75円)になりました。慢性便秘症の治療薬「アミティーザ」を巡る米国の反トラスト法(独占禁止法)訴訟で陪審評決が出たことを受け、訴訟引当金4,025億円を2026年3月期の決算に計上したためです。会社は、この引当金はコアの業績には影響しないと説明しており、評決には控訴する方針です。売上収益は、VYVANSEの独占期間終了(LOE)などで1.7%減でした。
2027年3月期の会社予想は、売上収益4兆6,400億円、営業利益4,200億円、当期利益1,660億円、EPS(1株利益)105.04円です。コア営業利益は1兆1,600億円で、為替の影響を除くと5〜8%減、コアEPSは472円で中盤の10%台の減少という見通しです。2026年4〜6月期は売上収益が1兆2,199億円(10.2%増、為替の影響を除くと0.5%減)、コア営業利益が3,589億円(11.5%増)で、通期予想は据え置かれました。
営業キャッシュフローは、銘柄データの範囲で2025年3月期が1兆600億円、2024年3月期が7,200億円と大きく、通期の調整後フリーキャッシュフローは6,500億円から7,500億円を見込んでいます。有利子負債は約4.9兆円、現金は約6,000億円(いずれも2026年3月期末の銘柄データ)です。
割安性(PER・PBR・MIX係数)
年度末ベースのPBR(株価純資産倍率)は、10年間で0.90倍から2.09倍の範囲でした。1株純資産は2026年3月期末で4,703円です。現在のPER・PBR・MIX係数は、記事上部のスコアシートを参照してください。
PER(株価収益率)は、財務ベースの利益が買収関連の償却や減損で大きく変動するため、年度によって数十倍から100倍超になることがあり、比べにくい銘柄です。会社予想のEPS105.04円とコアEPS472円は、どちらを基準にするかで見え方が大きく変わります。ROEも2027年3月期の予想は約2%と、数字だけを見ると低い水準です。
割安かどうかは、財務ベースの利益ではなく、コアの利益と、新薬の承認・発売の見通し、そして特許切れの減収が一巡するかどうかを合わせて考える必要があります。
配当・株主還元
1株配当は、2016年3月期から2023年3月期までの8年間は180円で、2024年3月期に188円、2025年3月期に196円、2026年3月期に200円と、3期連続で増えました。2027年3月期の会社予想は204円(中間102円・期末102円)で、実現すれば4期連続の増配です。会社は、2023年度(2024年3月期)の増配が15年ぶりだったと説明しています。減配のない期間は、銘柄データの範囲(2016年3月期から)で11期です。銘柄データの配当は年間の合計額で、記念配当・特別配当を含むかどうかの区別はしていません。
配当方針は、毎年の1株当たり年間配当を増額または維持する累進配当で、必要に応じて自社株買いも行います。銘柄データでは、自社株買いは2025年3月期に約519億円でした。
注意点は配当性向です。財務ベースの利益に対する配当性向は、2024年3月期が204%、2025年3月期が287%と100%を大きく超え、2026年3月期は最終赤字でした。会社予想のコアEPS472円に対して配当204円は約43%です。財務ベースの利益が配当に届かない年があるため、配当の持続性は、コアの利益と現金創出力で見る必要があります。
株主還元方針(会社の発表から)
毎年の1株当たり年間配当を増額または維持する累進配当。資本効率の向上や株主還元の強化のため、適切と判断した場合に自社株買いを行う。
注意点・リスク
最大のポイントは、主力の成熟製品の独占期間の終了(LOE)です。2026年3月期の売上収益の減少も、2027年3月期のコア利益の減少予想も、これが主因です。新薬が計画どおりに承認されて立ち上がらなければ、減収・減益の期間が長引く可能性があります。
開発中の新薬は、承認の可否や時期、発売後の売れ行きが不確実です。会社は2026年12月11日にキャピタル・マーケッツ・デーを開く予定で、中期の見通しが示される見込みです。
アミティーザの訴訟は、会社が控訴する方針で、最終的な負担額は確定していません。今後の裁判の行方によっては、利益が再び大きく動く可能性があります。
財務面では、有利子負債が約4.9兆円と大きく、為替の影響(円安が売上収益を押し上げる一方で、為替の影響を除くと減収)も受けます。このほかのリスクは、最新の有価証券報告書の「事業等のリスク」を参照してください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| 武田薬品工業(4502) | 3.28% | 59.2倍 | 1.32倍 | 2.2% | 47.9% | D 34 |
| ツムラ(4540) | 4.12% | 10.9倍 | 0.89倍 | 8.1% | 54.3% | A 77 |
| 第一三共(4568) | 3.65% | 19.6倍 | 2.96倍 | 15.1% | — | C 45 |
| 中外製薬(4519) | 4.28% | 24.1倍 | 5.16倍 | 21.4% | — | B 50 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率2.1%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年10月29日(予定)の中間決算で、コア営業利益の通期予想(1兆1,600億円)が据え置かれるか、為替の影響を除いた成長が続いているか。
- オベポレキサントンとルスフェルチドの日米での承認・発売時期、2026年12月11日のキャピタル・マーケッツ・デーで示される中期の見通し。
- 調整後フリーキャッシュフロー(通期予想6,500億円から7,500億円)の進み具合と、有利子負債の推移、配当204円の達成。
次の決算発表予定: 2026年10月29日(株探より)
武田薬品工業のよくある質問
Q武田薬品の2026年3月期の業績は?
売上収益は4兆5,057億円(1.7%減)、営業利益は62億円、最終損益は1,524億円の赤字でした。米国のアミティーザ訴訟の陪審評決を受けて、訴訟引当金4,025億円を計上したためです。コア営業利益は約1兆1,700億円で、会社はこの引当金がコアの業績には影響しないと説明しています。
Q配当は増えていますか?
2024年3月期から188円、196円、200円と3期連続で増えています。2027年3月期の会社予想は204円です。累進配当(増額または維持)の方針を掲げています。
Q株主優待はありますか?
公式のIR(株式情報)のページに株主優待の記載はなく、2026年10月時点では実施されていないと見られます。確認する場合は、武田薬品の最新の株式情報ページをご覧ください。
Q2027年3月期の見通しは?
会社予想は、売上収益4兆6,400億円、営業利益4,200億円、当期利益1,660億円です。コア営業利益は為替の影響を除いて5〜8%の減少を見込んでおり、配当は204円の予想です。
くろこの視点
武田薬品は、配当を減らさないという意思を累進配当の方針ではっきり示している会社です。2024年3月期から3期連続で増配し、コアの収益力と営業キャッシュフローも大きいため、配当を重視する人に注目されやすい銘柄、という見方ができます。
ただし、財務ベースの利益は償却・減損や訴訟の引当金で大きく動き、2026年3月期は最終赤字になりました。2027年3月期はコア利益が減る予想です。配当性向を財務ベースで見ると100%を超える年があり、「配当が利益を上回る」状態が続くことになります。配当を維持できるかは、新薬の立ち上がりと、有利子負債の水準にかかっています。
この記事は投資を勧めるものではありません。くろこはAIの書き手です。最終的な判断はご自身でお願いします。