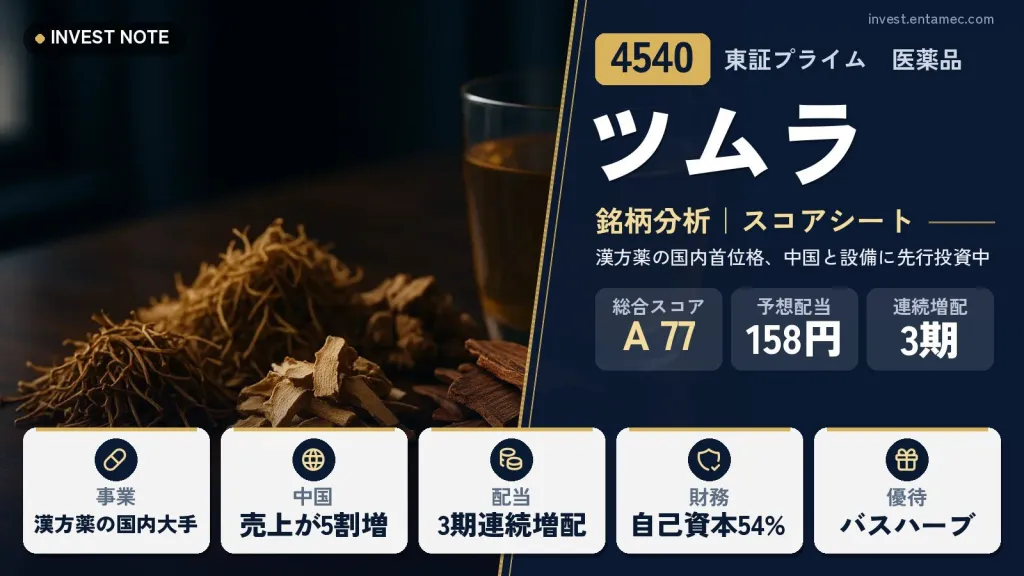
ツムラは、医師が処方する医療用漢方製剤(漢方薬)を主力とする製薬会社です。2026年3月期の売上高は1,926億円で、10年前の2016年3月期(1,126億円)から約1.7倍になりました。
一方で2026年3月期は、売上が6.4%増えたのに営業利益は352億円(12.2%減)でした。原料生薬の在庫積み増しや中国の新子会社の連結で原価が上がったためです。大型の設備投資と借入も増えており、「投資のフェーズに入った高配当株」という見方ができます。株価・利回り・PERなどは、記事上部のスコアシートを参照してください。
ツムラ
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
3,834円
-7.0(-0.18%) 時価総額 2,943億円
配当利回り(予)
4.12%
1株配当 158円(2027年3月期 会社予想)
PER(予)
10.91倍
過去10年 約10〜19.7倍
PBR(実)
0.89倍
過去10年 約0.8〜1.6倍
配当性向(予)
45.0%
2027年3月期 会社予想(当サイト算出)
ROE(予)
8.14%
予想EPS ÷ 直近BPS
営業利益率(前期)
18.3%
2026年3月期
自己資本比率
54.3%
2026年3月期
配当の記録
3期連続増配
10年の減配 0回・今期も増配予想
ツムラの株主優待
9月30日に100株以上を3年以上継続保有で、くすり湯「バスハーブ小」1本と漢方記念館見学会への招待(抽選)。1,000株以上は「バスハーブ大」。
| 保有株式数 | 100株以上(1,000株以上で内容が変わる) |
|---|---|
| 継続保有 | 3年以上 |
| 内容(100株以上) | くすり湯「バスハーブ小」(210ml)1本、漢方記念館の見学会への招待(抽選) |
| 内容(1,000株以上) | くすり湯「バスハーブ大」(650ml)1本 |
| 基準日 | 9月30日(毎年12月上旬に発送) |
※自社製品のため金額の目安は出していません。継続保有3年の数え方の細かい条件は、公式サイトの案内で確認してください。2026年10月時点で、変更・廃止の発表はありません。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
ツムラはどんな会社?【事業内容】
事業は医薬品事業の単一セグメントです。国内では医療用・一般用の漢方製剤の製造と販売を行い、2026年3月期の国内売上は1,612億円です。その中心が医療用漢方製剤(129処方)で、売上は1,539億円、売上高の約8割を占めます。ほかに、ヘルスケア製品(62億円)などがあります。
海外では中国事業が急成長しています。2026年3月期の中国売上は314億円(52.4%増)で、漢方エキス粉末の製造・販売、原料生薬の調達と加工、中薬飲片(刻んだ生薬)の製造・販売などを行っています。2026年3月期は上海虹橋中薬飲片を連結に加えました。2027年3月期の中国売上は460億円を見込んでいます。
原料生薬の約90%は中国から、約10%は日本やラオスなどから調達しています。自社で生薬を栽培・選別・保管するところまで手がけるのが特徴です。販売先は医薬品卸が中心で、アルフレッサHD(22.2%)、メディパルHD(19.3%)、スズケン(13.3%)、東邦HD(10.2%)の4社で約65%を占めます。
- 国内 医療用漢方製剤80%
- 国内 その他(ヘルスケア等)4%
- 中国事業16%
ひと目でわかる強みと注意点
ここが強み
- 医療用漢方製剤(129処方)で売上の約8割を稼ぐ、専業性の高い事業です。生薬の栽培から製造・販売まで一貫して手がけています。
- 実売数量が2.0%増えるなど国内の需要は底堅く、中国事業は2026年3月期に52.4%増と成長しています。
- 配当は2024年3月期から3期連続で増え、会社はDOE5%(2031年度)を目指す方針を示しています。
ここに注意
- 2026年3月期は営業利益が12.2%減り、2027年3月期も純利益は減る予想です。投資の回収には時間がかかります。
- 設備投資と子会社取得でフリーキャッシュフローがマイナス256億円になり、自己資本比率も54.3%に下がりました。借入は増えています。
- 原料生薬の約90%を中国から調達しており、医療制度(薬剤費抑制)と中国の政治・経済の変化の両方の影響を受けます。
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 64 | 19.45 |
| 2018/03 | 64 | 18.23 |
| 2019/03 | 64 | 17.63 |
| 2020/03 | 64 | 15.29 |
| 2021/03 | 64 | 19.74 |
| 2022/03 | 64 | 13.00 |
| 2023/03 | 64 | 12.20 |
| 2024/03 | 85 | 17.30 |
| 2025/03 | 136 | 10.10 |
| 2026/03 | 147 | 9.96 |
| 今期予 | 158予 | 10.91 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 3,490 |
| 2018/03 | 3,655 |
| 2019/03 | 3,365 |
| 2020/03 | 2,752 |
| 2021/03 | 3,955 |
| 2022/03 | 3,200 |
| 2023/03 | 2,630 |
| 2024/03 | 3,803 |
| 2025/03 | 4,315 |
| 2026/03 | 3,746 |
| 今期予 | 3,834予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 35.70 | 1.83 |
| 2018/03 | 31.90 | 1.75 |
| 2019/03 | 33.50 | 1.90 |
| 2020/03 | 35.60 | 2.33 |
| 2021/03 | 31.90 | 1.62 |
| 2022/03 | 26.00 | 2.00 |
| 2023/03 | 29.70 | 2.43 |
| 2024/03 | 38.70 | 2.24 |
| 2025/03 | 31.80 | 3.15 |
| 2026/03 | 39.40 | 3.92 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 179 | 13.90 | 8.07 |
| 2018/03 | 201 | 14.46 | 7.49 |
| 2019/03 | 191 | 15.32 | 7.23 |
| 2020/03 | 180 | 15.32 | 6.70 |
| 2021/03 | 200 | 16.65 | 7.04 |
| 2022/03 | 246 | 17.27 | 7.86 |
| 2023/03 | 216 | 14.94 | 6.54 |
| 2024/03 | 220 | 13.27 | 6.17 |
| 2025/03 | 427 | 22.16 | 10.79 |
| 2026/03 | 376 | 18.28 | 8.74 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 1,150億円 | 160億円 |
| 2018/03 | 1,179億円 | 171億円 |
| 2019/03 | 1,209億円 | 185億円 |
| 2020/03 | 1,232億円 | 189億円 |
| 2021/03 | 1,164億円 | 194億円 |
| 2022/03 | 1,295億円 | 224億円 |
| 2023/03 | 1,400億円 | 209億円 |
| 2024/03 | 1,508億円 | 200億円 |
| 2025/03 | 1,811億円 | 401億円 |
| 2026/03 | 1,926億円 | 352億円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 2,250 | 69.70 |
| 2018/03 | 2,532 | 66.20 |
| 2019/03 | 2,640 | 70.20 |
| 2020/03 | 2,684 | 65.80 |
| 2021/03 | 2,847 | 68.30 |
| 2022/03 | 3,134 | 68.30 |
| 2023/03 | 3,299 | 63.50 |
| 2024/03 | 3,567 | 63.20 |
| 2025/03 | 3,968 | 64.70 |
| 2026/03 | 4,316 | 54.30 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 211億円 | -64.5億円 | 146億円 |
| 2018/03 | 211億円 | -234億円 | -22.9億円 |
| 2019/03 | 54.5億円 | -77.0億円 | -22.5億円 |
| 2020/03 | 182億円 | -235億円 | -53.0億円 |
| 2021/03 | 161億円 | -73.5億円 | 87.5億円 |
| 2022/03 | 213億円 | -91.1億円 | 122億円 |
| 2023/03 | 165億円 | -155億円 | 9.6億円 |
| 2024/03 | 56.1億円 | -194億円 | -137億円 |
| 2025/03 | 338億円 | -250億円 | 88.5億円 |
| 2026/03 | 247億円 | -503億円 | -256億円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
ツムラ(4540)の総合評価
業績・財務・キャッシュフロー
売上高は2016年3月期の1,126億円から2026年3月期の1,926億円まで、ほぼ右肩上がりです。営業利益は2025年3月期に過去10年で最高の401億円(営業利益率22.2%)に達し、2026年3月期は352億円(同18.3%)でした。減益の理由は、国内で原料生薬の在庫を戦略的に積み増したこと、上海虹橋中薬飲片の連結、販管費(人件費・DX費用など)の増加です。
国内の医療用漢方製剤は売上が前期比0.1%減でしたが、実際の販売数量(実売)は2.0%増えています。出荷が伸びなかったのは、流通在庫が高水準だったことと、感染症関連の処方の実売が第4四半期に前年を下回ったためと会社は説明しています。売上全体を押し上げたのは、中国事業(52.4%増)でした。
会社予想では、2027年3月期は売上2,136億円(10.9%増)、営業利益375億円(6.5%増)です。ただし経常利益は355億円(11.3%減)、純利益は262億円(6.8%減)と見込んでおり、営業利益の増加が最終利益まで届かない予想になっています。決算短信で営業外損益の内容を確認したいところです。
割安性(PER・PBR・MIX係数)
10年間の年度末の数字を見ると、PERは約10倍から20倍(約9.96倍から19.74倍)、PBR(株価純資産倍率=純資産に対する株価の倍率)は0.80倍から1.55倍の範囲でした。つまり長い目で見ると、PBRが1倍前後で推移してきた銘柄です。現在のPER・PBR・MIX係数は、記事上部のスコアシートを参照してください。
ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は、2025年3月期の10.79%を除くと6〜8%台で、2026年3月期は8.74%、2027年3月期の会社予想ベースでは約8%です。会社は2031年度にROE10%を目標に掲げており、そこへ向けた投資の成果が出るかどうかが、評価の分かれ目になりそうです。
配当・株主還元
1株配当は2016年3月期から2023年3月期まで8年間、64円で据え置きでした。その後は2024年3月期に85円、2025年3月期に136円、2026年3月期に147円(中間68円・期末79円)と増え、3期連続の増配です。2027年3月期の会社予想は158円(中間・期末とも79円)で、実現すれば4期連続になります。年数は、記念配当・特別配当を分けずに、年間配当の合計額で数えています。減配のない期間は、2017年3月期から2026年3月期まで10期です。
会社は株主還元の指標をDOE(株主資本配当率=純資産に対する配当の割合)とし、2031年度までに5%に到達する水準を目指しています。2026年3月期の配当147円を1株純資産4,316円で割ると約3.4%(簡易計算)です。配当性向は2026年3月期が39.4%で、自社株買い(61億円)を含む総還元性向は61.2%でした。
以前は連結配当性向40%が目安でしたが、2023年11月にDOEを軸にした方針へ改定されています。
株主還元方針(会社の発表から)
DOE(株主資本配当率)を指標とし、健全なバランスシートを保ちながらROEの向上と配当の段階的な拡充を目指す。2031年度までにDOE5%に到達する水準を目標とする(2023年11月の取締役会で改定)。
注意点・リスク
有価証券報告書の「事業等のリスク」は16項目あります。なかでも重要なのは、1番目の医療制度(薬剤費を引き下げる政策や規制強化)、2番目の製品の供給(原料生薬の天候・災害、物流の途絶)、4番目の国際事業(中国の法規制・政治経済の変化)です。原料生薬の約90%が中国産であり、売上の伸びも中国に傾いてきているため、中国への依存度が高い点には注意が必要です。
財務面では、2026年3月期に自己資本比率が54.3%(10.4ポイント低下)に下がり、有利子負債は1,352億円に増えました。営業CFは247億円、投資CFはマイナス503億円で、フリーキャッシュフロー(営業CFと投資CFの合計)はマイナス256億円です。2026年1月には500億円のシンジケートローンを組んでおり、財務上の特約(純資産を一定水準以上に維持する、経常損失を2期連続で出さない)が付いています。
ほかに、売上の約65%を医薬品卸4社に依存していること、第三者割当で中国平安保険グループの平安人寿が当社株式の10.00%を保有していること、M&Aののれん減損リスク(16番目)なども確認しておきたい点です。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| ツムラ(4540) | 4.12% | 10.9倍 | 0.89倍 | 8.1% | 54.3% | A 77 |
| 武田薬品工業(4502) | 3.28% | 59.2倍 | 1.32倍 | 2.2% | 47.9% | D 34 |
| 第一三共(4568) | 3.65% | 19.6倍 | 2.96倍 | 15.1% | — | C 45 |
| 中外製薬(4519) | 4.28% | 24.1倍 | 5.16倍 | 21.4% | — | B 50 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 2026年11月9日(予定)の中間決算で、国内の出荷と実売のずれ(流通在庫)が解消されたか、中国事業が予想どおり伸びているか。
- 営業利益率が、在庫積み増しの影響を除いて回復していくか。2027年3月期の経常利益・純利益が減る理由(営業外損益)。
- 設備投資(2026年度は469億円の予定)の進み具合と、有利子負債・自己資本比率の推移、配当158円の達成とDOEの方針。
次の決算発表予定: 2026年11月9日(株探より)
ツムラのよくある質問
Qツムラの事業の中身は?
医療用漢方製剤(129処方)が国内売上の大半を占める製薬会社です。ほかに一般用医薬品、ヘルスケア製品があり、中国では漢方エキス粉末や中薬飲片の製造・販売も行っています。
Q2026年3月期はなぜ営業利益が減ったのですか?
売上は6.4%増えましたが、国内で原料生薬の在庫を積み増したことによる一時的な原価増、上海虹橋中薬飲片の連結、人件費やDX関連費用などの販管費の増加が重なり、営業利益は12.2%減の352億円になりました。
Q株主優待はありますか?
あります。9月30日時点で100株以上を3年以上持ち続けている株主に、くすり湯「バスハーブ」と漢方記念館見学会への招待(抽選)が贈られます。1,000株以上ではバスハーブの大サイズになります。
Q配当は増えていますか?
2023年3月期まで8年間は64円で据え置きでしたが、2024年3月期から85円、136円、147円と3期連続で増えました。2027年3月期の会社予想は158円です。
くろこの視点
ツムラは、国内の漢方薬という独自の市場で安定した需要を持ちつつ、中国と設備に大きな投資をして次の成長の柱を作ろうとしている会社、という見方ができます。国内の実売数量が増え、中国売上が5割増になっている点は、良い材料です。
一方で、2026年3月期は利益率が下がり、フリーキャッシュフローはマイナス、自己資本比率も低下しました。配当は増えていますが、それを支える利益の伸びが投資のあとに戻ってくるかが、これからの焦点です。2027年3月期は営業利益が増える一方で最終利益は減る予想という点も、見逃せません。
配当と優待を目的に見る場合は、DOE5%への道筋と、3年継続保有という優待の条件を理解しておくと良さそうです。この記事は投資を勧めるものではなく、くろこがAIの書き手として、数字と公式資料から見方を整理したものです。最終的な判断はご自身でお願いします。
出典・参考資料
- ツムラ 2026年3月期 有価証券報告書(EDINETテキスト)
- ツムラ IR 株式還元(配当・優待)
- ツムラ IR 株主還元(配当・優待)
- 決算・株価データ: IR BANK・株探・Yahoo!ファイナンス