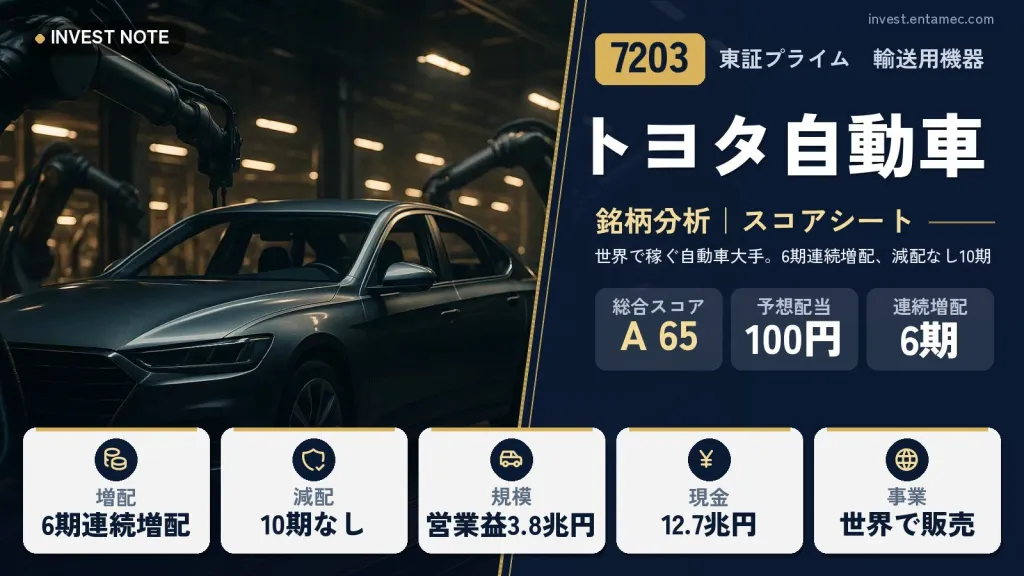
トヨタ自動車は、国内外で自動車を作って売る世界的な自動車メーカーで、車の販売を支える金融サービスも持っています。2026年3月期の営業収益は50兆6850億円、営業利益は3兆7662億円でした。営業利益は前の期から21.5%減りましたが、それでも3兆円台後半の水準です。
配当は、2016年3月期以降の10年間で一度も減らしておらず、2021年3月期からは6期連続で増配しています。この記事では、減益局面でも配当を増やしている背景と、営業利益率の低下、為替・関税・原価の影響を、数字で整理します。
トヨタ自動車
高配当株スコアシート|2026年3月期の決算まで反映
株価(2026/10/16 終値)
3,094円
+65(+2.15%) 時価総額 45.16兆円
配当利回り(予)
3.23%
1株配当 100円(2027年3月期 会社予想)
PER(予)
11.27倍
過去10年 約7.3〜10.8倍
PBR(実)
1.01倍
過去10年 約0.9〜1.5倍
配当性向(予)
36.4%
2027年3月期 会社予想(当サイト算出)
ROE(予)
8.96%
予想EPS ÷ 直近BPS
営業利益率(前期)
7.4%
2026年3月期
自己資本比率
37.8%
2026年3月期
配当の記録
6期連続増配
10年の減配 0回・今期も増配予想
株主優待
株主優待制度はありません(配当で還元する方針)。
データ: IR BANK・株探・Yahoo!ファイナンス(取得 2026/10/17、株価は毎営業日更新)。PER・配当利回りは会社予想、PBR は直近の決算の BPS で計算。
トヨタ自動車はどんな会社?【事業内容】
事業の中心は自動車の開発・製造・販売です。日本、北米、欧州、アジアなど世界各地で事業を行い、販売台数と為替(円安・円高)が業績に大きく影響します。自動車の販売を支えるローンやリースなどの金融事業も、利益の一部を担っています。
2026年3月期は、営業収益が前期比5.5%増の50兆6850億円と過去の水準を更新する一方、営業利益は3兆7662億円(21.5%減)でした。営業収益が増えても営業利益が減ったのは、為替・原価・費用などの動きが利益を押し下げたためと見られます。このほか、持分法による投資損益(関連会社の利益の取り込み)が5,527億円あり、連結の利益を支えています。
ひと目でわかる強みと注意点
ここが強み
- 営業利益が3兆円台後半と大きく、現金同等物が12兆円台、営業キャッシュフローが5兆円台と余力がある
- 2016年3月期以降の10年間で減配がなく、2021年3月期から6期連続で増配している
- 世界各地で作って売る体制と、金融事業、持分法投資損益(5,527億円)が利益を支えている
ここに注意
- 2026年3月期は営業利益が21.5%減り、営業利益率が11.87%(2024年3月期)から7.43%まで下がった
- 2027年3月期の営業利益も、会社予想では前期より少ない3兆4000億円と、利益の回復はまだ先
- 為替・貿易環境・原価・災害など、利益を左右する外部要因が多く、見通しが変わりやすい
10年の推移チャート
株価は各決算期末の終値(分割調整済み)。最後の列は今期の会社予想と現在の株価。
数値データを見る
| 年度 | 1株配当(円) | PER(倍) |
|---|---|---|
| 2017/03 | 42 | 9.93 |
| 2018/03 | 44 | 8.07 |
| 2019/03 | 44 | 9.89 |
| 2020/03 | 44 | 8.94 |
| 2021/03 | 48 | 10.73 |
| 2022/03 | 52 | 10.83 |
| 2023/03 | 60 | 10.48 |
| 2024/03 | 75 | 10.38 |
| 2025/03 | 90 | 7.28 |
| 2026/03 | 95 | 10.71 |
| 今期予 | 100予 | 11.27 |
数値データを見る
| 年度 | 株価(円) |
|---|---|
| 2017/03 | 1,208 |
| 2018/03 | 1,365 |
| 2019/03 | 1,297 |
| 2020/03 | 1,300 |
| 2021/03 | 1,723 |
| 2022/03 | 2,223 |
| 2023/03 | 1,880 |
| 2024/03 | 3,799 |
| 2025/03 | 2,616 |
| 2026/03 | 3,162 |
| 今期予 | 3,094予 |
配当利回りは各決算期末の株価で計算。
数値データを見る
| 年度 | 配当性向(%) | 配当利回り(%) |
|---|---|---|
| 2017/03 | 34.60 | 3.48 |
| 2018/03 | 26.10 | 3.22 |
| 2019/03 | 33.80 | 3.39 |
| 2020/03 | 30.20 | 3.38 |
| 2021/03 | 29.80 | 2.79 |
| 2022/03 | — | 2.34 |
| 2023/03 | 33.40 | 3.19 |
| 2024/03 | 20.40 | 1.97 |
| 2025/03 | 25.00 | 3.44 |
| 2026/03 | 32.10 | 3.00 |
数値データを見る
| 年度 | EPS(円) | 営業利益率(%) | ROE(%) |
|---|---|---|---|
| 2017/03 | 122 | 7.23 | 10.45 |
| 2018/03 | 169 | 8.17 | 13.31 |
| 2019/03 | 131 | 8.16 | 9.46 |
| 2020/03 | 145 | 8.03 | 9.88 |
| 2021/03 | 161 | 8.08 | 9.59 |
| 2022/03 | 205 | 9.55 | 10.86 |
| 2023/03 | 179 | 7.33 | 8.65 |
| 2024/03 | 366 | 11.87 | 14.45 |
| 2025/03 | 360 | 9.98 | 13.26 |
| 2026/03 | 295 | 7.43 | 9.64 |
数値データを見る
| 年度 | 売上高(円) | 営業利益(円) |
|---|---|---|
| 2017/03 | 27.6兆円 | 1.99兆円 |
| 2018/03 | 29.4兆円 | 2.4兆円 |
| 2019/03 | 30.2兆円 | 2.47兆円 |
| 2020/03 | 29.9兆円 | 2.4兆円 |
| 2021/03 | 27.2兆円 | 2.2兆円 |
| 2022/03 | 31.4兆円 | 3兆円 |
| 2023/03 | 37.2兆円 | 2.73兆円 |
| 2024/03 | 45.1兆円 | 5.35兆円 |
| 2025/03 | 48兆円 | 4.8兆円 |
| 2026/03 | 50.7兆円 | 3.77兆円 |
数値データを見る
| 年度 | BPS(円) | 自己資本比率(%) |
|---|---|---|
| 2017/03 | 1,178 | 35.90 |
| 2018/03 | 1,288 | 37.20 |
| 2019/03 | 1,406 | 37.30 |
| 2020/03 | 1,491 | 38.20 |
| 2021/03 | 1,674 | 37.60 |
| 2022/03 | 1,905 | 38.80 |
| 2023/03 | 2,089 | 38.10 |
| 2024/03 | 2,540 | 38.00 |
| 2025/03 | 2,753 | 38.40 |
| 2026/03 | 3,063 | 37.80 |
数値データを見る
| 年度 | 営業CF(円) | 投資CF(円) | フリーCF(円) |
|---|---|---|---|
| 2017/03 | 3.57兆円 | -2.97兆円 | 6,000億円 |
| 2018/03 | 4.22兆円 | -3.66兆円 | 5,600億円 |
| 2019/03 | 3.77兆円 | -2.7兆円 | 1.07兆円 |
| 2020/03 | 2.4兆円 | -2.12兆円 | 2,700億円 |
| 2021/03 | 2.73兆円 | -4.68兆円 | -1.96兆円 |
| 2022/03 | 3.72兆円 | -5,800億円 | 3.15兆円 |
| 2023/03 | 2.96兆円 | -1.6兆円 | 1.36兆円 |
| 2024/03 | 4.21兆円 | -5兆円 | -7,900億円 |
| 2025/03 | 3.7兆円 | -4.19兆円 | -4,900億円 |
| 2026/03 | 5.47兆円 | -1.52兆円 | 3.95兆円 |
出典: IR BANK(決算短信・有価証券報告書のデータ)・Yahoo!ファイナンス。配当は分割を調整した値。
トヨタ自動車(7203)の総合評価
業績・財務・キャッシュフロー
営業収益は、2016年3月期の28兆円台から2026年3月期の50兆円台へ、10年で約1.8倍になりました。営業利益は2016年3月期の2兆8500億円から、2024年3月期に5兆3500億円と大きく伸びたあと、2025年3月期に4兆8000億円、2026年3月期に3兆7700億円と2期連続で減っています。営業利益率も、2024年3月期の11.87%から2026年3月期の7.43%まで下がりました。
2027年3月期の会社予想は、営業収益が54兆円、営業利益が3兆4000億円です。5月の期初の予想は営業利益3兆円でしたが、8月4日の第1四半期決算で、為替が想定より円安に推移していることなどを理由に4000億円引き上げられました。それでも前期より営業利益が減る見通しで、利益の回復はまだ先と見られます。
財務とキャッシュフローは、現金同等物が2026年3月期末に12兆6596億円と大きく、営業キャッシュフローは5兆4729億円でした。フリーキャッシュフローは3兆9500億円です。親会社の所有者に帰属する持分の比率は37.8%で、金融事業を含むため、製造業としては低めに見えますが、金融の貸付金が総資産を押し上げている面があります。ROE(自己資本利益率=株主のお金でどれだけ稼いだか)は2026年3月期に9.64%で、2024年3月期の14.45%からは低下しています。
割安性(PER・PBR・MIX係数)
株価の倍率(PER=利益の何年分か、PBR=純資産の何倍か)は毎日変わるので、現在の値は記事上部のスコアシートを参照してください。ここでは、過去10年の年度末株価で計算した幅を見ます。PERは7.3倍から10.8倍、PBRは0.87倍から1.50倍の範囲でした。
PBRが1倍前後で推移してきた期間が長く、市場が「利益は大きいが、成長性や資本効率は限定的」と評価してきた面があると見ることができます。2024年3月期はROEが14.45%と高く、PBRも1.5倍まで上がっていました。ROEが下がると、PBRにも下向きの力がかかりやすいという関係は、トヨタでもあてはまっています。
会社予想のEPS(1株当たり利益)は2027年3月期で274円、ROEは8.71%です。これが実現しても、2026年3月期の295円より低く、利益の落ち込みをどこで止められるかが、割安と見るか、慎重に見るかの分かれ目になります。
配当・株主還元
1株当たり配当は、2016年3月期の42円から、2026年3月期の95円まで増えました。2018年3月期から2020年3月期は44円で横ばいでしたが、2021年3月期の48円から毎期増配で、2026年3月期で6期連続です。2027年3月期の会社予想は100円(中間50円・期末50円)で、7期連続の増配になる見込みです。
配当性向は、2026年3月期で32.1%、2027年3月期の予想で36.4%です。10年間では20.4%から36.1%の範囲で、利益の3分の1前後を配当に回してきました。会社の配当方針は「安定的・継続的に増配を行うよう努める」と書かれており、配当性向の下限や目標は公式ページには出ていません。
利益が3兆円台前半まで減っても、配当の原資(営業キャッシュフロー5兆円台、現金12兆円台)には余裕があり、増配の余地はあると見ることもできます。ただし、約束された金額ではなく、会社が「努める」と言っている範囲であることに注意が必要です。株主優待制度はなく、還元は配当が中心です。
株主還元方針(会社の発表から)
公式の配当ページでは「配当金については、安定的・継続的に増配を行うよう努めていきます」とされ、中間と期末の年2回の配当です。2026年3月期は年95円(中間45円・期末50円)、2027年3月期は年100円(中間50円・期末50円)を予想しています。
注意点・リスク
最大の不確実性は、為替と関税などの貿易環境、そして原価の動きです。2027年3月期の見通しは、為替が想定(1ドル160円)より円高に動けば、営業利益が下がる方向に働きます。2026年3月期に営業利益が減った理由の内訳(為替、関税、原価、販売など)は、決算説明資料で確認したい点です。
次に、電動化(EV)や自動運転など、技術の転換期にあることです。投資が必要な分野が多く、設備投資や研究開発の負担が営業利益率を下げる方向に働く可能性があります。2021年3月期と2024年3月期、2025年3月期にはフリーキャッシュフローがマイナスの年もあり、投資と回収のタイミングがずれる年がありました。
加えて、災害や地政学リスクがあります。8月の第1四半期決算では、7月28日に発生した熊本地震の影響が精査中とされ、見通しには織り込まれていません。有価証券報告書の「事業等のリスク」も、あわせて読んでください。
同業他社との比較
| 銘柄 | 配当利回り | PER | PBR | ROE | 自己資本比率 | スコア |
|---|---|---|---|---|---|---|
| トヨタ自動車(7203) | 3.23% | 11.3倍 | 1.01倍 | 9.0% | 37.8% | A 65 |
| ホンダ(7267) | 3.89% | 14.6倍 | 0.59倍 | 4.1% | — | C 45 |
| 日産自動車(7201) | — | 49.2倍 | 0.21倍 | 0.4% | 24.2% | D 31 |
| デンソー(6902) | 3.95% | 11.1倍 | 0.92倍 | 8.3% | — | B 58 |
PER・配当利回りは会社予想、ROE は予想 EPS ÷ 直近 BPS(サイトに記事のない銘柄は直近の実績)。スコアは記事のある銘柄だけ。同業のごく一部との比較です。
配当シミュレーション
計算するには JavaScript を有効にしてください。
初期値の増配率は過去5年の1株配当の伸び(年率10%、上限10%)。税金(約20%)は引いた手取りで計算し、株価は変わらないものとします。将来の配当を約束するものではありません。
決算でチェックしたいポイント
- 次の決算(2026年11月5日予定)で、2027年3月期の営業利益3兆4000億円の見通しが維持・修正されるか
- 営業利益率が7%台から戻るか、為替・関税・原価・販売台数それぞれの影響の説明
- 年100円(中間50円)の配当予想が維持されるか、熊本地震などの影響が見通しに入るか
次の決算発表予定: 2026年11月5日(株探より)
トヨタ自動車のよくある質問
Qトヨタは何期連続で増配していますか?
2021年3月期の48円から2026年3月期の95円まで、6期連続で増配しています。2020年3月期までは44円で横ばいの年が続いていました。2016年3月期以降、配当を減らした年はありません。
Q2026年3月期は増益でしたか?
減益でした。営業収益は50兆6850億円と5.5%増えましたが、営業利益は3兆7662億円で21.5%減りました。親会社の所有者に帰属する当期利益も19.2%減の3兆8481億円です。
Q株主優待はありますか?
株主優待制度はありません。株主への還元は配当が中心です。
Q今後の業績の見通しは?
2027年3月期の営業利益は、5月の期初時点で3兆円、8月の第1四半期決算で3兆4000億円に引き上げられました。為替が想定より円安に推移していることなどが理由です。それでも前期の3兆7662億円よりは少ない見込みです。
くろこの視点
くろこには、トヨタは「利益の水準が高いまま、波が大きい会社」に見えます。営業利益は2024年3月期の5兆3500億円から2026年3月期の3兆7700億円まで下がりましたが、現金とキャッシュフローは大きく、配当は増え続けています。利益が下がる局面でも増配を続けているのは、会社が配当の安定を大事にしていることの表れと見ることができます。
一方で、営業利益率の低下は見逃せない点です。売上は増えているのに、利益が減るという形は、複数の要因が絡みます。2027年3月期の予想も営業利益は前期より少なく、回復のタイミングがいつになるかは、決算で説明を確かめたいところです。
配当は増え続けていますが、配当方針に具体的な下限が書かれていない点は、他社との違いです。株主優待もないため、還元は主に配当によります。この記事は情報整理を目的としたもので、投資を勧めるものではありません。最終的な判断はご自身でお願いします。